
搜索


登录

分享

复制
注意!出口退税新政落地!新能源车退税率下调至9%、电子烟设备取消退税,一文看懂影响!
外贸精英社
出海网跨境电商
关注:公众号
2026-10-15 15:48:19
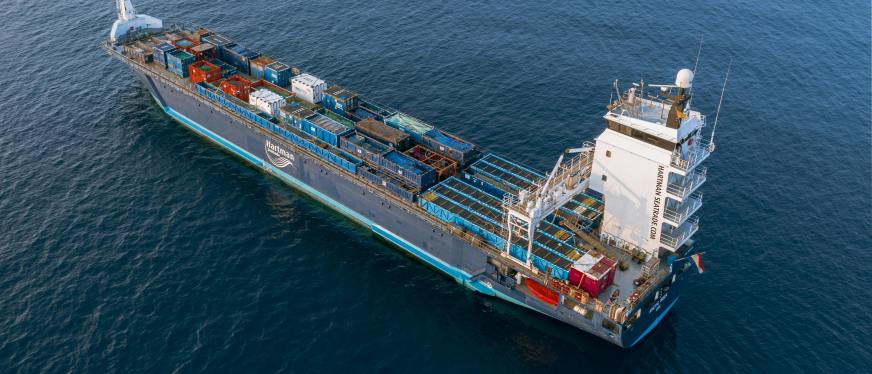
财政部、税务总局2026年第29号公告明确,2027年4月1日起新能源车增值税出口退税率由13%降至9%,电子烟设备装置取消增值税出口退税,消费税政策不变。政策并非限制出口,而是成熟产业退坡普惠红利、强监管品类加速出清;平价走量车企和低毛利代工厂承压,头部品牌与本地化能力强的企业更具抗风险优势,中国外贸正从产品出海转向技术、品牌、产能出海。
10月12日,财政部、税务总局联合发布公告(2026年第29号),调整两类重点产品出口退税规则,政策将于2027年4月1日正式实施。核心两点:新能源汽车增值税出口退税率由13%下调至9%;取消电子烟设备装置增值税出口退税。同时明确,涉及消费税的品类,消费税出口退免税政策保持不变。
很多人会问:出口退税到底是什么?这次调整是"限制出口"吗?哪些企业压力最大?长期产业逻辑会发生哪些变化?我们用通俗+专业的方式一次性讲清楚。
核心变化速览
新能源汽车 增值税出口退税率13% → 9%(下调4个百分点)
电子烟设备直接取消增值税出口退税
生效时间2027年4月1日起,以报关单出口日期为准;消费税政策不变
一、先搞懂基础:出口退税是什么?
简单一句话:出口退税,就是退还商品在国内生产环节已经缴纳的增值税,让本国产品以不含国内增值税的价格参与国际竞争,是全球通行的外贸工具。
举个例子:一台新能源车国内生产环节缴纳增值税,出口报关后,国家按退税率把这部分增值税退给车企。退税率越高,企业拿到的退税越多,出口成本越低,报价空间更大。
本次公告三个关键细节
判定标准:以报关单上的出口日期为准,2027年4月1日之后报关出口,执行新标准;
增值税、消费税分开:本次只动增值税出口退税;需征收消费税的品类,消费税出口退免税政策维持原样;
预留半年多缓冲期:不是立刻落地,给企业留出调整定价、订单、产能规划的时间。
二、政策底层逻辑:不是打压出口,是产业"换挡"
不少人第一反应:是不是不鼓励新能源车出海?答案恰恰相反。本次政策属于结构性财税优化,分类施策,两个行业力度完全不同。
新能源汽车:退税率下调,不是取消
我国新能源车已成长为外贸"新三样"核心,出口规模快速增长,产业从培育期进入成熟期。政策红利逐步退坡,目的是减少依靠退税低价内卷,缓解海外贸易摩擦,倒逼企业从拼价格转向拼技术、品牌、海外本地化能力,推动出口从"规模扩张"走向高质量出海。
电子烟设备装置:直接取消增值税出口退税
体现监管导向。行业本身低毛利代工企业多,需要加速出清,淘汰单纯依靠退税盈利、缺乏核心技术的中小代工厂,规范行业海外竞争秩序。
政策思路一句话:成熟优势产业,逐步退出普惠财税红利;强监管赛道,直接取消退税扶持;财政资源投向更需要扶持的领域。
三、分行业深度解读,影响到底有多大
(一)新能源汽车:分化加剧,低端走量车型承压最大
公告覆盖67个商品编码,纯电动乘用车、插混(含增程式)、纯电商用车全部纳入,增值税退税率下降4个百分点。
短期影响
成本抬升,利润承压。静态测算,4个点退税下调直接增加出口成本。低毛利平价车型冲击最明显,过去很大一部分利润来自出口退税;中高端车型、头部品牌抗风险能力更强,可通过小幅海外调价、内部降本消化。
过渡期或现"抢出口",但有天花板。2026年10月到2027年3月为缓冲窗口,企业有动力加速报关锁定13%高退税率。但出口高度依赖滚装船运力,舱位紧张会限制集中出货规模,效应不会失控。
行业内卷降温。过去部分车企靠退税补贴亏损、在海外低价倾销;退税下调后,低价亏本出海难持续,减少无序竞争,降低海外反补贴、反倾销调查风险。
中长期产业变革方向
加速海外本地化建厂。国内整车出口红利减弱,叠加海外关税壁垒,头部车企加快海外工厂布局,出海从"国内造车、整车出口"转向海外本地化制造。
产业链重心上移。倒逼车企加大三电、智能驾驶、整车平台研发投入,提升产品附加值,更重视海外售后与品牌建设。
上下游传导。整车企业向上游电池、零部件传导降本压力,缺乏技术优势的中小零部件厂商压力增加。
一句话总结:出海大趋势不改,但赚钱逻辑变了。靠退税低价走量的时代慢慢结束,拼技术、品牌、本地化能力的时代到来。
(二)电子烟设备装置:退税清零,行业加速出清
本次直接取消电子烟设备装置增值税出口退税,力度远大于新能源车。
行业盈利重构,代工企业首当其冲。产业链以代工模式为主,大量中小代工厂利润高度依赖出口退税。退税取消后若海外客户不接受涨价,低毛利工厂会直接亏损、被迫退出,行业集中度进一步提升。
订单短期前置,2027年4月后压力显现。缓冲期内海外客户提前下单备货,短期拉动代工订单;政策落地后订单增速大概率回落,企业需重新谈判报价与成本承担方式。
监管导向明确。电子烟属强监管品类,不再用财税政策扶持设备出口,引导行业注重合规经营,严控海外无序扩张。
四、谁受益、谁承压?
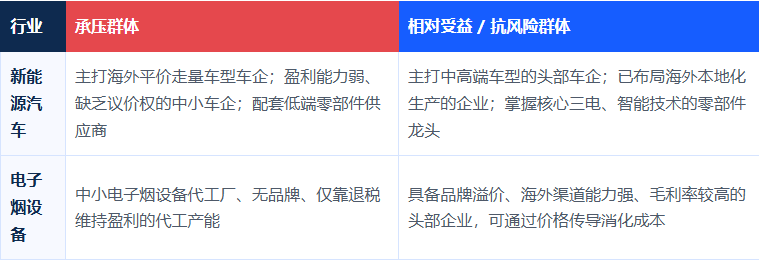
五、常见疑问澄清
Q1:政策会直接压制新能源车出口总量吗?
A:大概率不会改变出口增长大趋势。我国新能源车核心竞争力来自完整产业链、三电技术、智能化能力,不是单纯依靠退税红利。政策目的是优化结构,只是增长方式从低价冲量转向高质量增长。
Q2:消费税退税调整了吗?
A:没有。公告明确,上述产品里征收消费税的品类,出口消费税退免税政策保持不变。本次调整只针对增值税出口退税,不要混淆两个税种。
Q3:2027年4月1日前生产、之后报关出口,适用哪个税率?
A:看报关出口日期,不是生产时间。只要报关单出口日期在2027年4月1日及以后,新能源车执行9%退税率,电子烟设备不再享受退税。
六、结语
这次出口退税调整,是我国外贸产业政策的一次标志性"换挡":当中国制造从追赶者变成全球市场领跑者,财税扶持政策也会从普惠式补贴,转向引导高质量竞争。
对新能源汽车,告别退税红利,是倒逼企业修炼内功,用技术、品牌和本地化能力参与全球竞争;对电子烟设备,取消退税是一次行业出清,淘汰低水平代工产能。
长期看,这一政策有利于减少国际贸易摩擦,优化外贸结构,推动中国外贸从"产品出海"迈向"品牌、技术、产能出海"。
本文仅为政策科普解读,不构成投资、经营决策建议
【版权提示】信息来自于互联网,不代表出海网官方立场,内容仅供网友参考学习。如发现本站内容存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至 jechynwu@chwang.com ,我们将及时沟通与处理。如若转载请联系原出处
外贸精英社

企业跨境出海综合服务平台

新手指南
热门推荐
平台常见问题
版权归出海网跨境电商(广州)有限公司所有 粤ICP备2021037671号-5