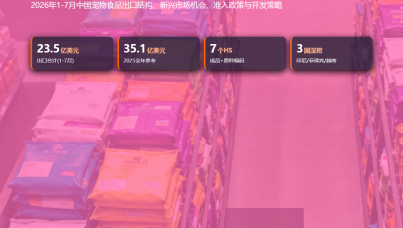
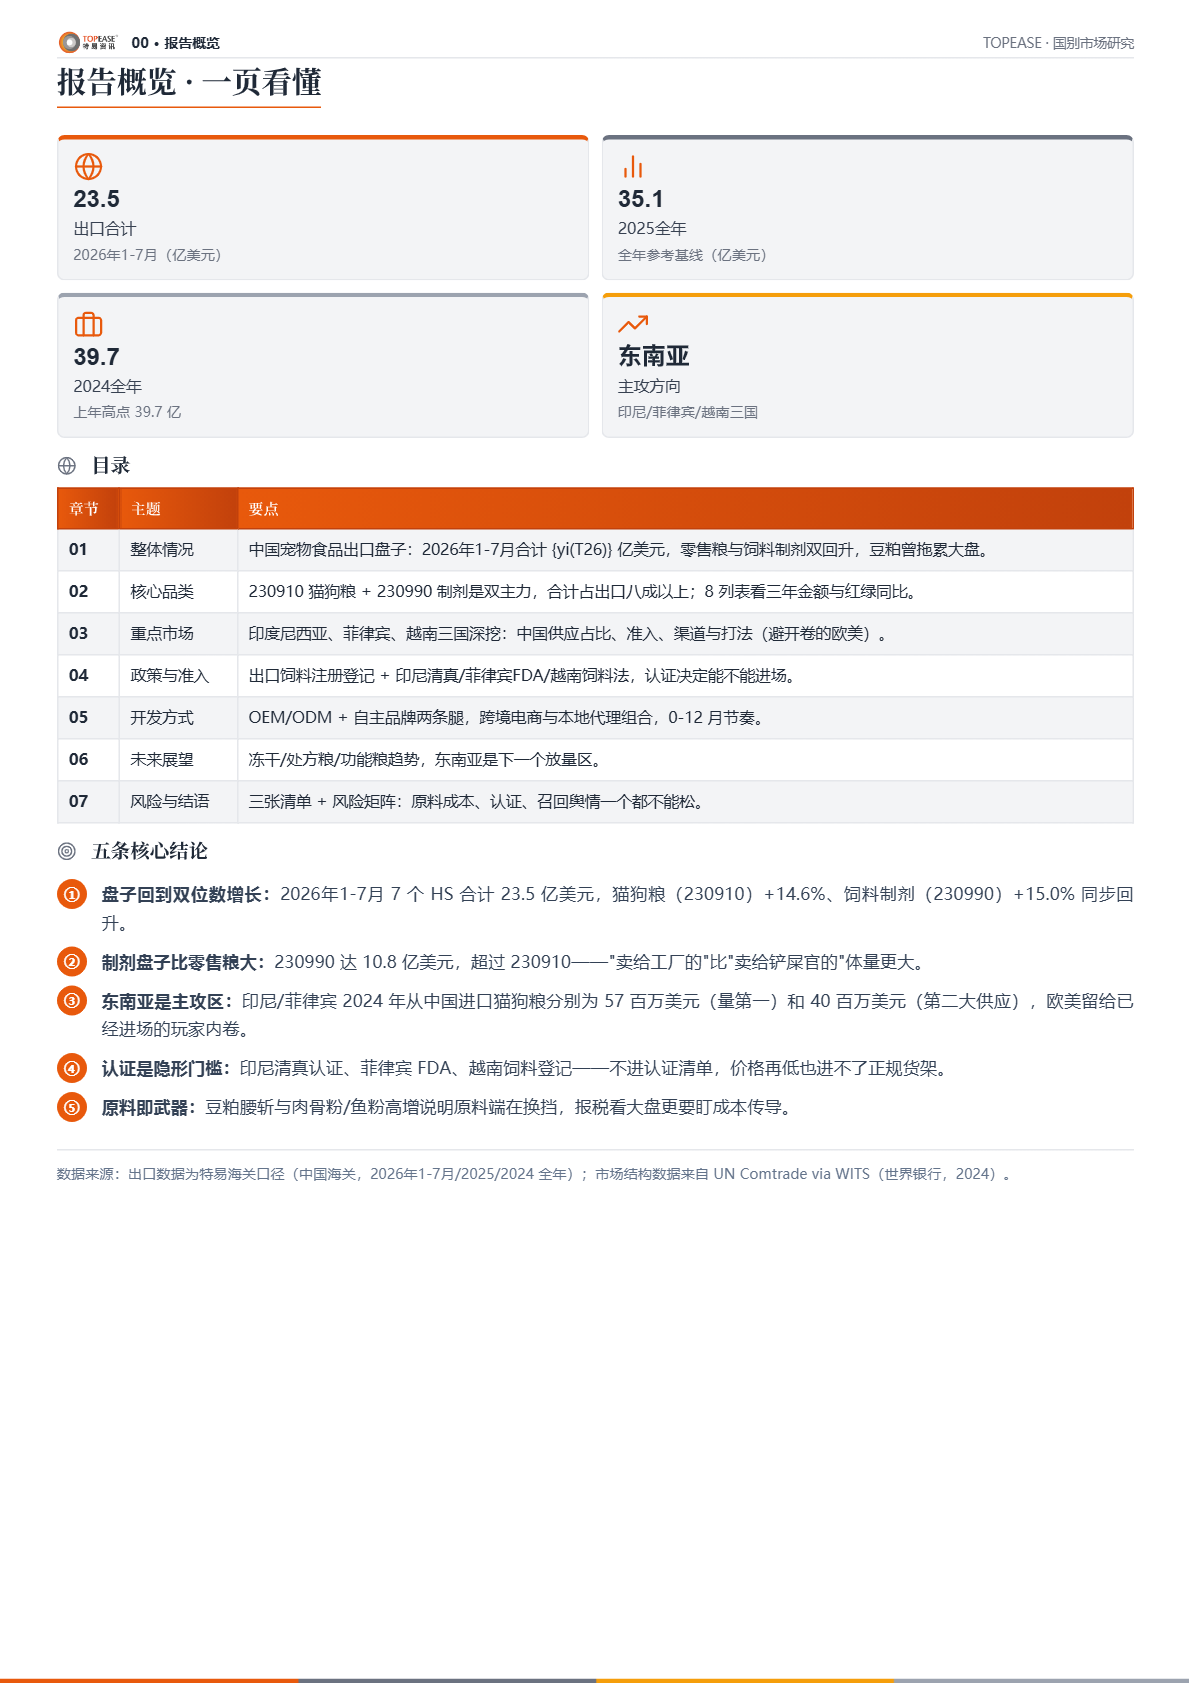
特易资讯发布的《2026 中国宠物食品出口分析及重点市场白皮书》显示,中国宠物食品出口正走出原料波动的扰动,重新回到双位数增长轨道。2026 年 1 至 7 月,报告圈定的 7 个宠物食品相关 HS 编码出口合计约 23.5 亿美元,较 2024 年 39.7 亿美元的高基数与 2025 年 35.1 亿美元的回落明显回升;其中零售包装的猫狗粮出口同比增长 14.6%,其他动物饲料制剂增长 15.0%,剔除豆粕等原料价格波动后,宠物食品的内生需求仍在持续向上。报告强调,宠物食品不是普通快消品,需求刚性强、复购率高,消费升级又推动单价上行,欧美 "人宠同质化" 使处方粮、冻干的单价可达普通粮的 3 至 5 倍,同时代工属性突出、认证门槛高,天然筛掉一批小玩家,反而利好具备合规能力的正规出口商。
从品类结构看,出口呈 "双主力加原料带" 格局,零售粮与饲料制剂合计占八成以上。一个容易被忽视的现象是,卖给海外工厂做二次加工的制剂盘子已经超过直接面向消费者的零售粮 ——2026 年 1 至 7 月制剂出口约 10.8 亿美元,超过猫狗粮的 9.5 亿美元,说明企业卖的不只是 "粮",还有 "造粮的原料与配方能力"。就产品形态而言,干粮是基本盘,零食是自主品牌最容易切入的突破口,处方粮与功能粮则构成利润天花板;多数工厂的现实路径是先靠代工单跑满产线、验证交付能力,再挑一两个单品打自主品牌。原料端,肉骨粉、鱼粉、紫苜蓿等小品类金额极小但对大盘无实质影响,豆粕则跟随大豆行情波动,不应被当作宠物食品景气度的风向标。
在重点市场选择上,报告明确提出要避开欧美存量内卷,把深挖对象锁定印度尼西亚、菲律宾、越南三国。欧美宠物食品是巨头盘踞的存量市场,美国有 Mars、雀巢普瑞纳、高露洁希尔斯等三巨头把持货架,欧洲由东欧产能就近供应,中国工厂挤进去只能拼价格;反观东南亚,人均养宠率上升、本地产能不足、对中国供应链天然友好。印尼作为穆斯林大市场,2024 年从中国进口猫狗粮 57 百万美元、约 4.24 万吨,是中国供应量第一的目的地,但最大的非关税门槛是清真认证,需先拿到 MUI 清真认证与 BPOM 注册才能进入正规货架;菲律宾 2024 年从中国进口 40 百万美元,是中国第二大出口目的地,增长快、FDA 注册相对简单、电商渗透率高,是最容易把自主品牌 "先把牌子立起来" 的市场;越南则是饲料制剂的第一大去向,中国货主要不是喂越南的猫狗,而是供应当地承接欧美代工产能的宠物食品工厂,因此做越南市场本质上是打进越南的代工产业链,客户是工厂而非消费者。
政策与准入是宠物食品出口的隐形门槛,中国企业必须先取得海关总署的出口饲料企业注册登记,否则货到目的港也无法清关;目的国方面,印尼清真认证加 BPOM 注册周期可达 3 至 9 个月,菲律宾 FDA 注册相对友好,越南需走饲料厂登记与进口许可。关税层面,中国与东盟的自贸区框架是 "制度红利区",多数宠物食品持 FORM E 原产地证可享优惠税率,与欧美动辄高关税形成鲜明对比。开发方式上,行业普遍采用 "代工保现金流、品牌博未来" 的两条腿模式,代工单量大、现金流稳但毛利被压低,自主品牌毛利可达 30% 至 50% 却要承担营销与库存压力;渠道上东南亚是电商、线下小店与本地代理三轨并行,应先用电商测款跑通单品,再交给代理铺线下。展望未来,全球宠物食品消费正从 "吃饱" 走向 "吃好" 再到 "吃对",东南亚凭借养宠率提升、本地产能不足、电商普及三重驱动,正升级为第二增长曲线,自主品牌、功能与处方粮代工、制剂预混料出口是值得提前布局的三个方向;而宠物不换粮不换牌的强复购特性,决定了这个行业的竞争本质是把老客户服务到不换供应商,客户池便会自己滚动增长。