
搜索


登录

分享

复制
又搞到10亿,90后小伙5年拿下“全球第一”
出海网
出海网跨境电商
关注:公众号
2026-09-23 15:38:15
2020 年底才成立的公司,五年后拿下"全球第一"——影目科技(INMO)刚刚完成近 10 亿元 C 轮融资,并正式启动上市筹备。至此,被称为"国内 AR 四小龙"的影目、XREAL、Rokid、雷鸟创新,已集体站上冲刺资本市场的跑道。
《黑镜》里,人们戴上一副眼镜就能随时记录眼前发生的一切,也能通过镜片看到另一个世界。如今,这样的场景正在被中国企业一点点做成现实。
2020年底成立的影目科技,在五年多的时间里完成多轮融资,9月刚完成近10亿元C轮融资,并启动上市筹备。至此,“国内AR四小龙”都站在了冲刺资本市场的路上。
01“成都造”走向全球
2026年上半年,影目的销量已超过2025年全年。618期间全渠道GMV突破3000万元,同比增长200%;截至6月初,累计出货近20万台。
如果说智能眼镜赛道是一场刚刚进入加速阶段的马拉松,那么影目已经在第一个计时点建立了自己的身位优势。
根据弗若斯特沙利文2026年6月发布的《中国AI+AR智能眼镜市场研究白皮书》,按2021至2025年中国全渠道一体式AI+AR智能眼镜累计销量计算,影目以37.8%的市场份额位居第一,同时获得全球累计销量第一品牌认证。在翻译眼镜这一细分品类中,影目的市场占有率更是一度高达80%以上。
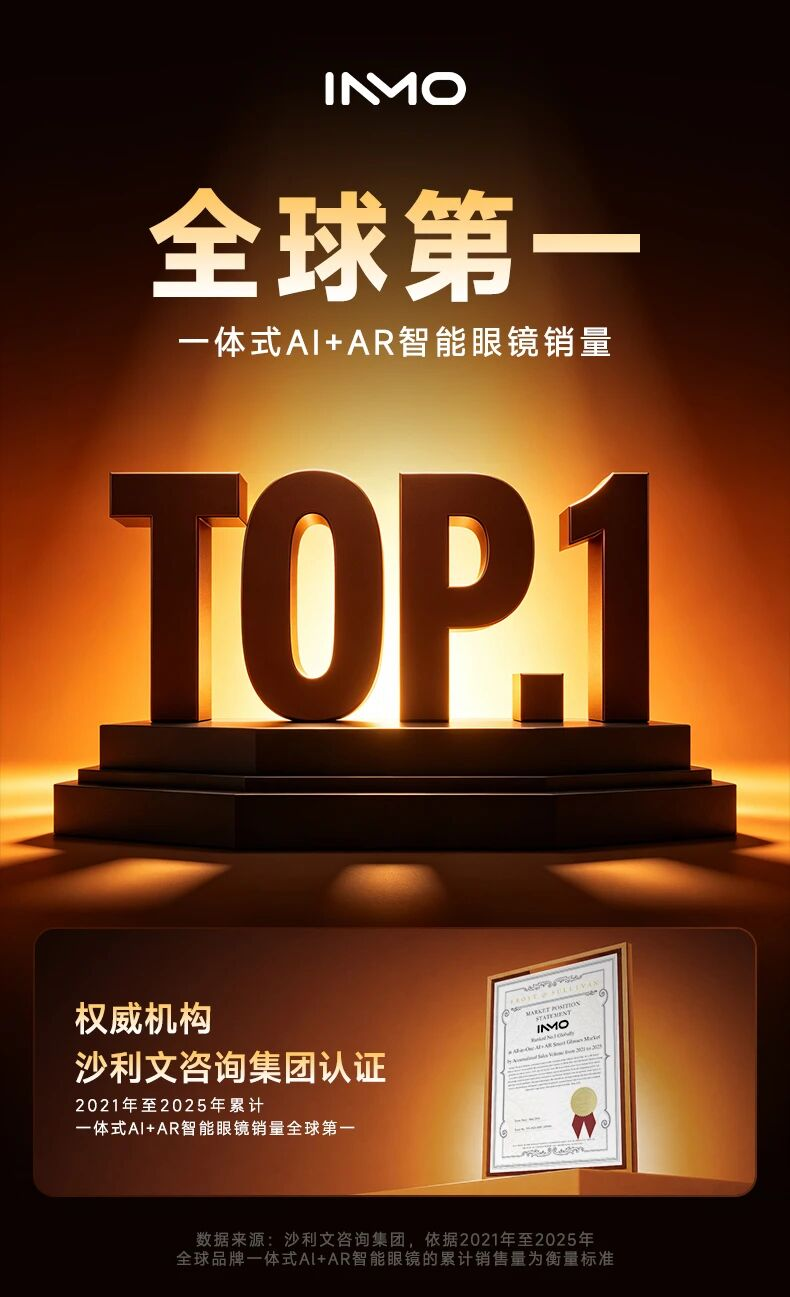
图源:INMO影目公众号
目前,影目海外业务已覆盖二十多个国家和地区,产品进入北美、欧洲、日韩等主要市场,海外营收占比约32%。这是一条从成都出发、横跨四大洲的渠道网络。
在进入主流渠道之前,影目先通过众筹平台完成了海外市场的第一轮验证。AIR3和GO3在Kickstarter均突破100万美元,其中GO3吸引了1513名支持者,认购总额达841万港元。
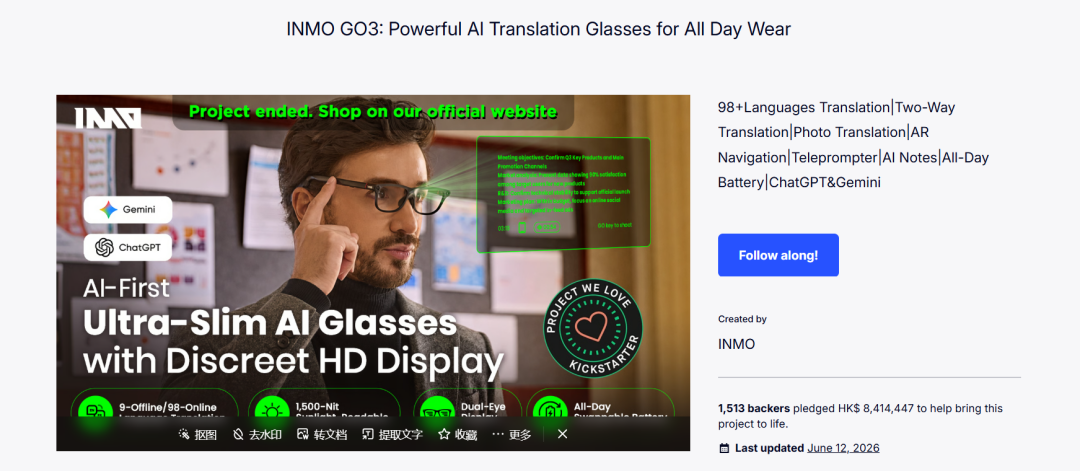
图源:Kickstarter
众筹打开声量之后,线上和线下渠道逐步铺开。线上端,亚马逊官方店铺和品牌独立站构成两大支点。
在日本市场,线上由亚马逊日本站独家发售,早期品牌独立站月均访问量约1.35万,自然搜索与直接搜索占比近88%。也就意味着,相当一部分海外用户已经在主动搜索这个来自中国的品牌,而不是被动地刷到广告。
线下端,北美有洛杉矶团队和首发渠道,日本进驻淀桥相机与BigCamera等主流3C卖场,欧洲通过MWC、IFA、CES等国际展会持续曝光并接入酷派全球渠道,东南亚则借助当地数码经销商和港澳新加坡市场逐步渗透。
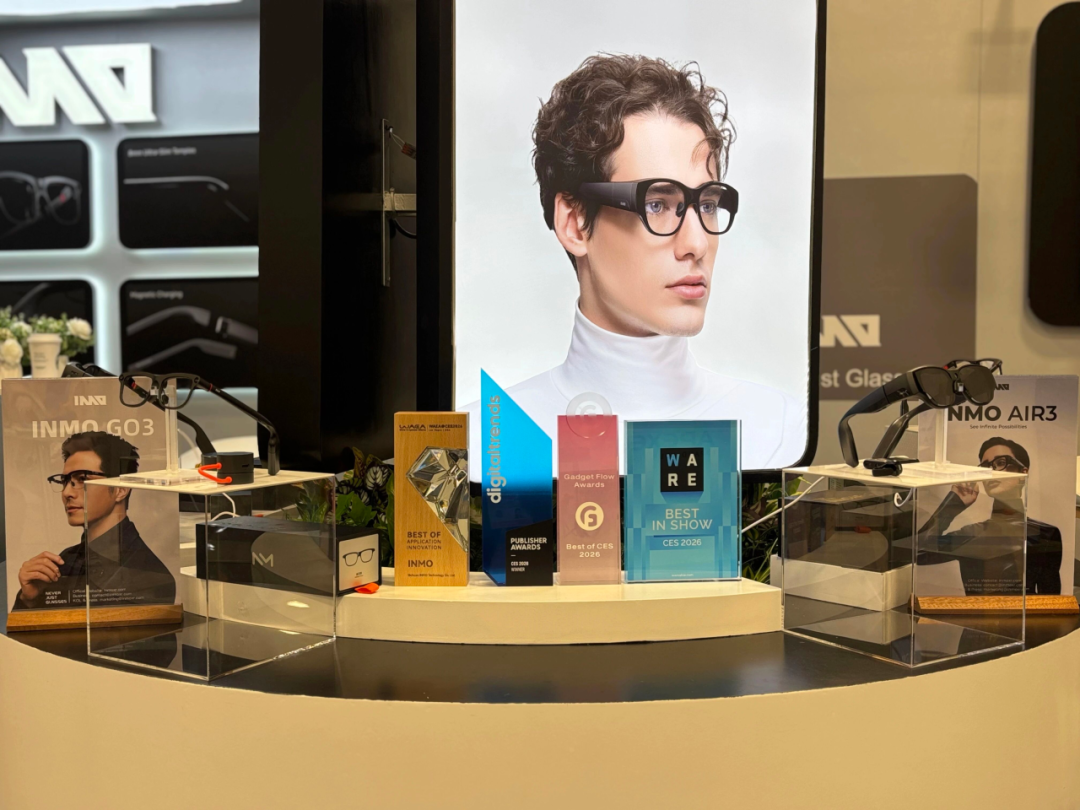
图源:INMO影目公众号
但影目的出海并非“一招鲜吃遍天”的复制粘贴,在不同区域市场,团队采取了明显的差异化策略。
欧美用户更关注产品能解决什么实际问题,影目便通过CES、MWC、IFA等展会让消费者先体验、再建立认知;日韩用户则更加在意设计、佩戴体验和本地化服务,团队也针对这些需求调整产品和市场策略。
与此同时,影目正在尝试从“卖产品”走向“建品牌”。今年6月,公司与WHL战略合作推出由艺人王嘉尔参与设计的Magic AI系列,首批预售达5万台,并在北美独家首发。
02 一副眼镜的五年
影目的故事,起点并不在成都,而在深圳华强北附近一个叫柴火创客空间的地方。
2013年,学金融的90后杨龙昇放弃金融行业,飞赴深圳,只为亲眼看看创客空间新购入的那台Oculus原型机。他在那里当场拿到offer以后,第一项任务就是拆解这台原型机。
此后十年,杨龙昇经历了VR行业从狂热到萧条的完整周期,在行业退潮后,他进入酷派负责消费级AR眼镜研发。2020年末,酷派调整智能穿戴业务,杨龙昇带着十多名核心同事独立出来,影目科技正式成立。
图源:四川在线
创业之初,行业里不少玩家做的还是“手机配件”式智能眼镜,需要连接手机或主机才能使用。杨龙昇却选择了一条更难的路,他希望尽可能把显示、算力和AI能力都装进眼镜本身。
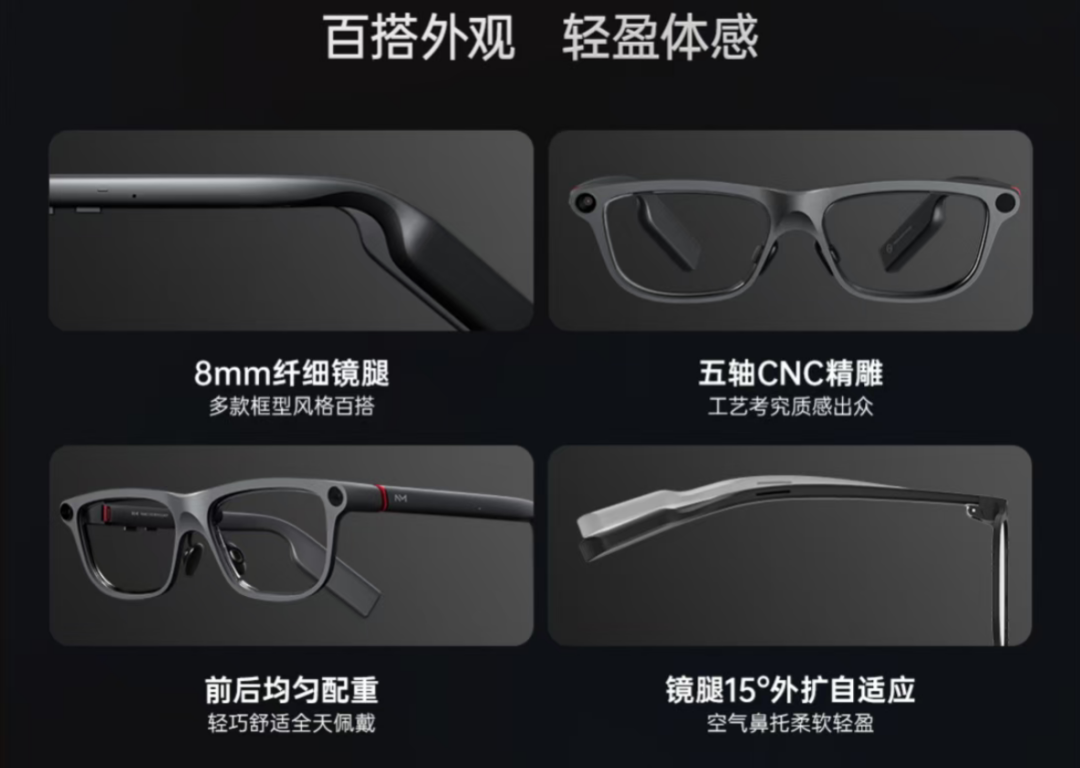
智能眼镜首先得像一副眼镜,才有可能真正走进日常生活。影目GO3做到了53克机身、8毫米超窄镜腿,搭配磁吸换电方案,让智能眼镜更接近普通眼镜的佩戴习惯。
“戴得住”之后,如何才能“用得上”?
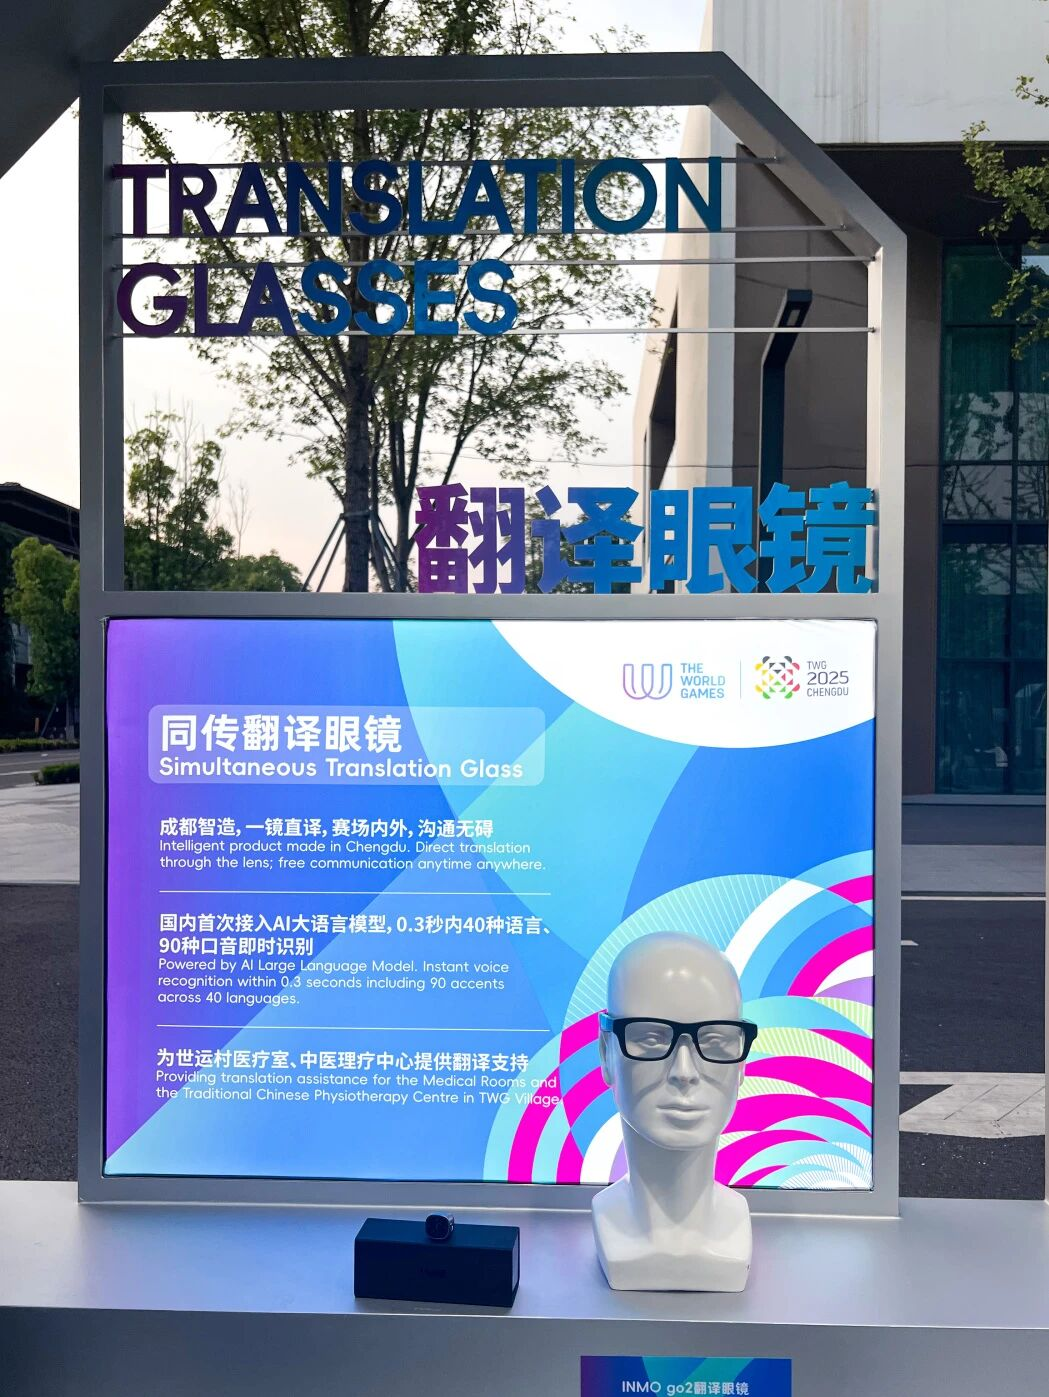
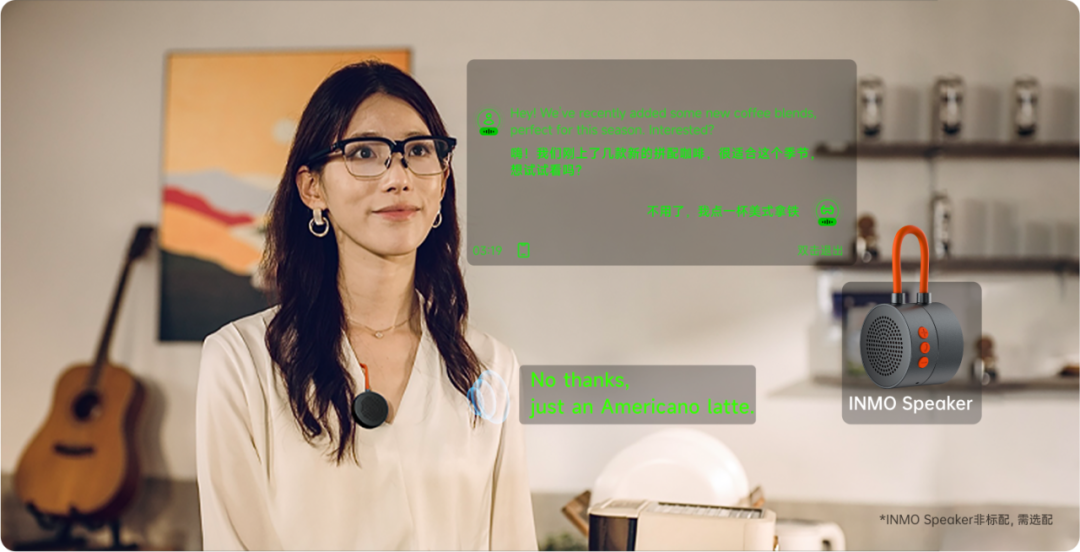
GO3抓住的是跨语言沟通,可以直接通过眼镜完成实时翻译和文字识别。2025年成都世界运动会期间,影目翻译眼镜进入世运村,为运动员和媒体提供语言沟通服务。
图源:INMO影目公众号
AIR3则把场景拉回日常。看视频、开会、处理简单工作,用户可以直接通过眼镜获得一个随身大屏;结合AI能力,还能通过语音完成部分操作。
在成都大熊猫繁育研究基地,游客甚至可以戴着影目眼镜直接和AI对话,了解熊猫的年龄、习性等信息。
从一台Oculus原型机,到如今走进机场、会议和景区,五年时间,影目一直在回答同一个问题:智能眼镜究竟能不能真正走进日常生活。
而这如今已经不只是影目一家公司的命题。
03千亿市场,“国内AR四小龙”竞速
影目的上市冲刺是一个企业的关键一跃,把这件事放进更大的坐标系中看,是一个正在从新兴走向成熟的赛道。
IDC数据显示,2026年第一季度全球智能眼镜出货量达356.6万台,同比增长130.1%,预测全球出货量将突破2368.7万台。
中国品牌在这个赛道中的位置正在快速上升,国产智能眼镜正在从“中国制造”走向更广泛的全球消费市场。IDC预计,2026年中国智能眼镜厂商的出货量将占全球市场的45%,全球国产AI眼镜出货量将达到2267.1万台,同比增长56.3%。
图源:INMO
被称为“国内AR四小龙”的影目科技、XREAL、Rokid、雷鸟创新,如今都在加速冲刺上市。某种意义上,这已经不只是几家AR企业的单独选择,而是这一赛道开始进入新阶段的一个缩影。
但资本开始加速,并不意味着这门生意已经跑通了。站在风口上的玩家们,眼前还有几道绕不开的难题。
第一个难题是怎么赚钱?
卖得多并不意味着就能赚到钱。智能眼镜本身就是一门成本不低的生意,光学模组、定制芯片等核心部件都在推高成本。
与此同时,越来越多厂商入场,产品之间的差异正在缩小,价格竞争也进一步压缩了利润空间。
同时,用户对于“一副眼镜究竟能不能真的戴一整天”仍持怀疑态度。
希望它又轻、功能又强、续航还要足够久,但现实是,这三件事往往很难同时做到。当前主流产品的重量大约在40至60克,续航通常只有4至6小时,距离真正意义上的“全天候佩戴”还有距离。
图源:INMO影目公众号
更麻烦的是,轻薄和续航只是硬件层面的门槛,真正决定用户会不会天天戴的,还是“我为什么非戴它不可”。
现在的智能眼镜已经可以翻译、提词、问答,也能拍照、听歌,但这些功能距离成为用户每天离不开的工具,还有一段距离。有些功能很实用,却不一定高频;有些功能足够新鲜,却还没有强到让用户形成长期使用习惯。
于是,新的问题也随之出现:这个行业,到底还缺一个什么样的“杀手级应用”?
目前看来,答案还没有出现。
这也是国产厂商真正需要面对的竞争。硬件越来越相似之后,真正拉开差距的不只是一块镜片、一个芯片。
图源:INMO
数据显示,2026年上半年,中国智能眼镜线上市场前四品牌的合计份额从一季度的56%降至二季度的53%。头部品牌还没有形成绝对优势,市场依然在变化,新的玩家也还在不断进场。
影目的故事,是中国智能眼镜产业从“跟随”到“并行”的一个切面,它证明了中国智能眼镜品牌在全球市场具备真实的产品竞争力。
从“卖产品”到“建品牌”,从“有量无价”到“有市有牌”,国产智能眼镜要走的路还很长。
而对于整个赛道而言,“四小龙”集体冲刺上市是一个标志性事件。它意味着资本市场开始认真对待这个曾被质疑为“概念炒作”的品类,也意味着行业即将进入一个更残酷的验证期。
【版权提示】信息来自于互联网,不代表出海网官方立场,内容仅供网友参考学习。如发现本站内容存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至 jechynwu@chwang.com ,我们将及时沟通与处理。如若转载请联系原出处
出海网

出海网作为企业跨境出海综合服务平台,旗下有CHWE全球跨境电商展/海潮品牌出海/海贝分销三大主营产品,有出海快讯/新手指南/出海报告/全球开店/海外本土服务/出海社群等六大内容服务。全网活跃用户数200万+,月均活跃访问量52万+,百度权重5。
2023年出海网被广东省科技厅授予“高新技术企业”。2

企业跨境出海综合服务平台

新手指南
热门推荐
平台常见问题
版权归出海网跨境电商(广州)有限公司所有 粤ICP备2021037671号-5