暴涨近900%!老牌大卖为何卖得少却赚得多?
营收还在下滑,利润却突然暴涨近九倍。
这听起来有些反常识,却正在华凯易佰身上发生。从追求卖得多,到思考怎样赚得更多,这家老牌大卖正在重新寻找自己的生意经。
01、营收下降,利润却暴涨近九倍
在一众跨境大卖交出的Q3成绩单之中,华凯易佰呈现出令人意外的反差。
Q3归母净利润达到1.24亿,同比增长877.10%;扣非净利润1.15亿元,同比增长954.78%,利润比去年同期翻了将近九倍!
毛利率也从去年同期的约31%提升到39.6%,净利率从不到0.6%拉到5.9%。对一个长期靠商品铺货的卖家来说,这种利润跳升并不常见。
营收方面,Q3达到21.67亿,同比还下降了1.71%。这就形成了整份财报最扎眼的反差,卖的钱少了一点,赚的钱却涨了近九倍。
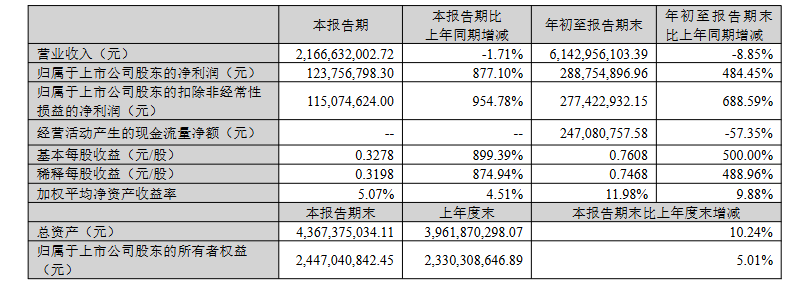
图源:2026第三季度报告
回看一年前,华凯易佰2025年Q3的营收为22.04亿,同比下降15.10%;归母净利润只有1266.57万,同比暴跌76.87%。
利润这么难看,并不是因为生意做不下去了。2025年全年,公司存货从18.19亿压到9.56亿,几乎砍掉一半,代价就是当期利润被明显拖累。
也就是说,去年Q3那张难看的成绩单,是华凯易佰自己主动“做低”的。
所以今年Q3的暴涨有“去年基数低”的原因。但低基数只能解释增速为什么这么夸张,解释不了利润为什么能实打实过亿。
图源:yibainetwork
真正关键的变化在生意结构里。2025年,泛品业务营收63.64亿,同比下降4.97%,在售商品约104万款,客单价只有113元;精品业务营收20.44亿,同比增长49.96%,商品只有约6385款,客单价却达到305元,是泛品的近三倍。
华凯易佰主动砍掉了一部分有流水却没利润的低效商品,把资源挪到客单价更高、利润更干净的精品上。
少卖的那一点,本来就不怎么赚钱,留下来的生意,单笔利润含金量更高了。营收微降1.71%,降掉的是“虚胖”;利润涨近九倍,涨的是经营质量。
02、百万SKU,开始换一种玩法
过去,铺货模式曾经帮助华凯易佰迅速做大。面对海外市场不同的消费需求,只要不断寻找商品、上架商品,就有机会从中获得订单。
但随着行业竞争加剧,平台流量成本、物流仓储费用持续挤压利润空间,这种经营方式已经越来越难适应新的市场环境。
作为典型的铺货型卖家,华凯易佰也感受到了这种压力。转型已经成为摆在公司面前的一道必答题。
于是,华凯易佰大幅压缩存货规模,2025年上半年仓储费用同比下降59.94%。与其让卖不动的商品长期占着仓库,不如尽早处理,把资金和空间留给更有机会卖出去的产品。
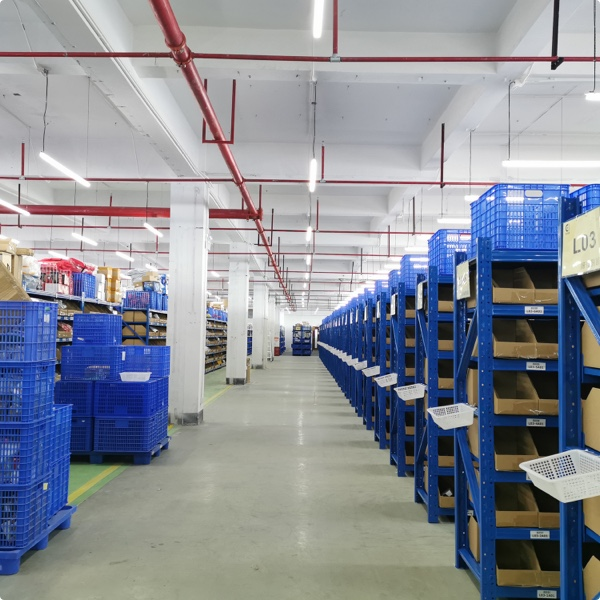
图源:yibainetwork
清理库存之后,华凯易佰也没有停下拓展新业务的脚步。
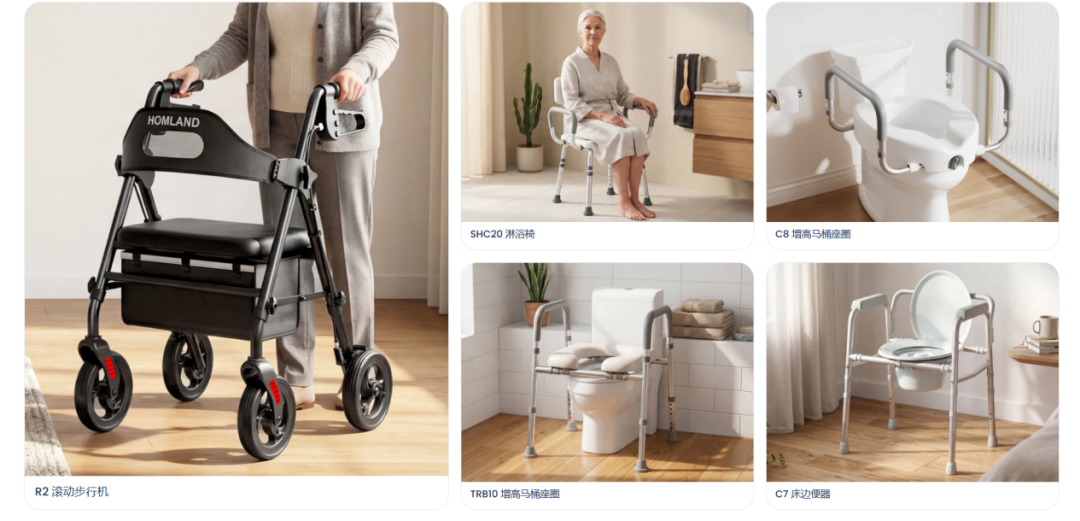
2026年,公司先后推进多笔收购,包括高尔夫运动装备品牌FINGER TEN,以及家用医疗辅助品牌HOMLAND等。
从高尔夫运动用品到助行器、淋浴椅,这些收购让公司有机会进入更多细分消费市场。
相比从零开始开发产品、培育品牌,通过收购已有业务和品牌,能够帮助公司更快补充产品资源,拓展新的业务方向。
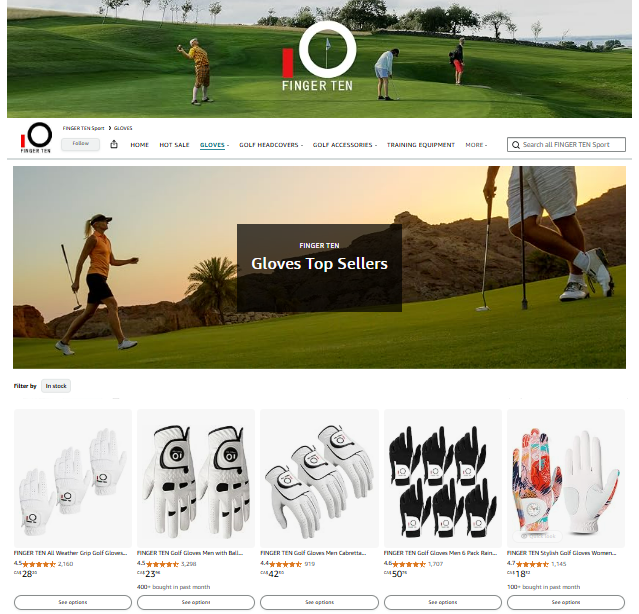
图源:Amazon
不过,商品品类和业务规模越大,日常运营需要处理的工作也越多。
商品上架之后,还要制作图片、撰写文案,并根据不同平台和语言调整内容。对于SKU数量庞大的企业来说,这些重复工作同样是一笔不小的成本。
华凯易佰将AI应用到视觉素材制作、物流和选品等环节后,素材综合制作成本降低约80%,视觉内容生产效率提升超过95%,物流环节每月节省人力超过375小时,选品决策效率提升80%。
华凯易佰不再只追求商品数量和销售规模,而是让每一份资金和人力投入都产生更高的价值。
规模固然重要,但如何让规模真正转化为利润,或许才是更值得思考的问题。
03、利润涨了,转型就算成功了吗?
放眼整个行业,华凯易佰的转型并不是个例。
过去几年,不少依靠铺货模式快速做大的企业,都在尝试从“卖得多”转向“卖得好”。
赛维时代已经逐渐走向品牌化经营,2025年营收达到118亿元,归母净利润为2.83亿元。傲基股份虽然营收达到137亿元,但净利润同比下滑超过60%。曾经被华凯易佰收购的通拓科技,也在并入母公司体系后逐步实现扭亏为盈。
图源:sailvan
同样是从跨境铺货起家,这些企业现在却走出了不同的路。
这也说明,转型并不是把商品从泛品换成精品,或者多收购几个品牌就能完成的事情。企业过去积累的渠道、供应链、运营和资金能力,最终能否适应新的竞争环境,才是真正的考验。
对华凯易佰来说,眼下也还有几道难题需要解决。
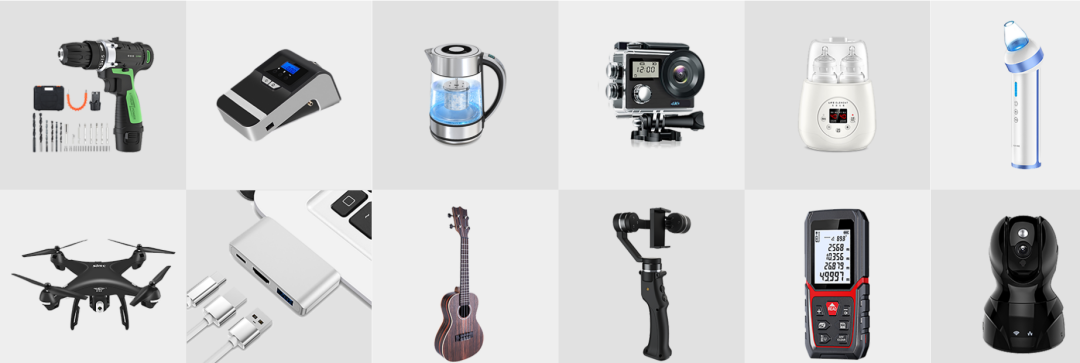
2025年,泛品业务仍然是公司最大的收入来源。精品业务虽然增长接近50%,但与泛品业务相比,规模仍然有不小的差距。
未来,公司既要继续扩大精品业务,也要考虑如何让原有泛品业务保持竞争力。
图源:yibainetwork
如何降低对亚马逊单一平台的依赖,仍然是一个绕不开的问题。
2025年,公司来自亚马逊的销售收入为56.95亿元,占总营收的62.35%。尽管华凯易佰已经在拓展其他平台,但亚马逊依然是它最重要的销售渠道。
平台规则变化、流量成本上涨,甚至某个市场的消费需求发生变化,都可能影响公司的销售表现。
并购同样需要等待时间来证明。
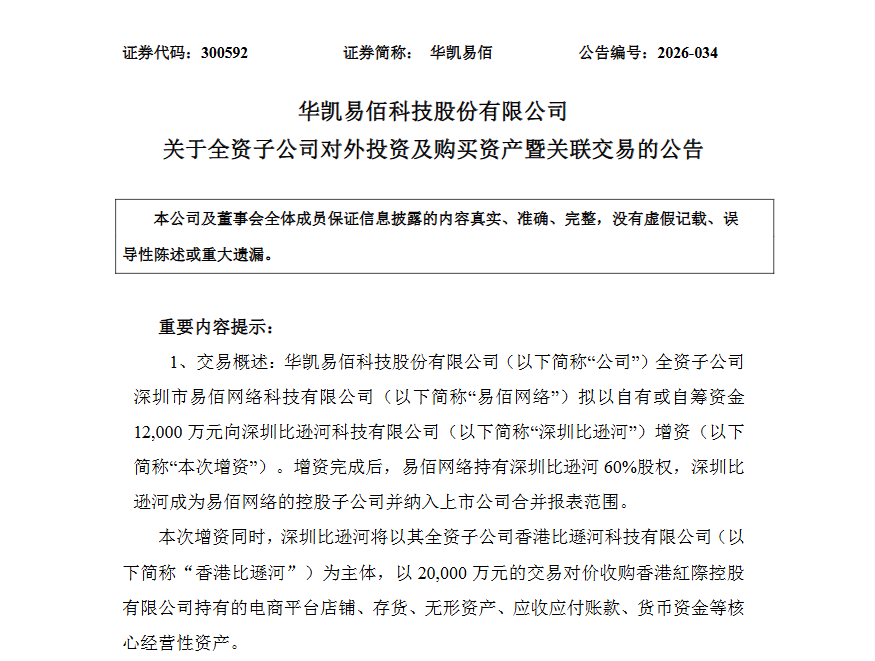
自2021年以来,华凯易佰持续通过收购拓展业务,累计并购投入超过25亿元。截至2025年末,公司商誉达到8.28亿元。
图源:华凯易佰公告
收购可以帮助企业更快进入新的市场,但买下一个品牌,并不代表一定能把它经营好。新业务能否融入原有体系,能否持续贡献收入和利润,决定了这些收购究竟值不值得。
而且,利润增长并不意味着营收压力已经消失。
2026前三个季度营收降幅分别为16.05%、8.64%、1.71%,虽然降幅逐季收窄,但收入端始终没有转正。
这或许正是华凯易佰当前最真实的处境,它已经开始摆脱过去单纯追求商品数量的经营方式,但新的增长引擎还需要时间培育。
华凯易佰正在尝试走出一条不同于过去的路。
过去,商品越多,意味着获得订单的机会越多。现在,华凯易佰需要证明,即使不再一味追求商品数量,也能把生意做得更赚钱。
这或许才是这家老牌跨境大卖真正想要完成的转变。