

中国企业去日本开公司,注册资本定多少?
中国企业准备在日本设立子公司,注册资本应该定多少?
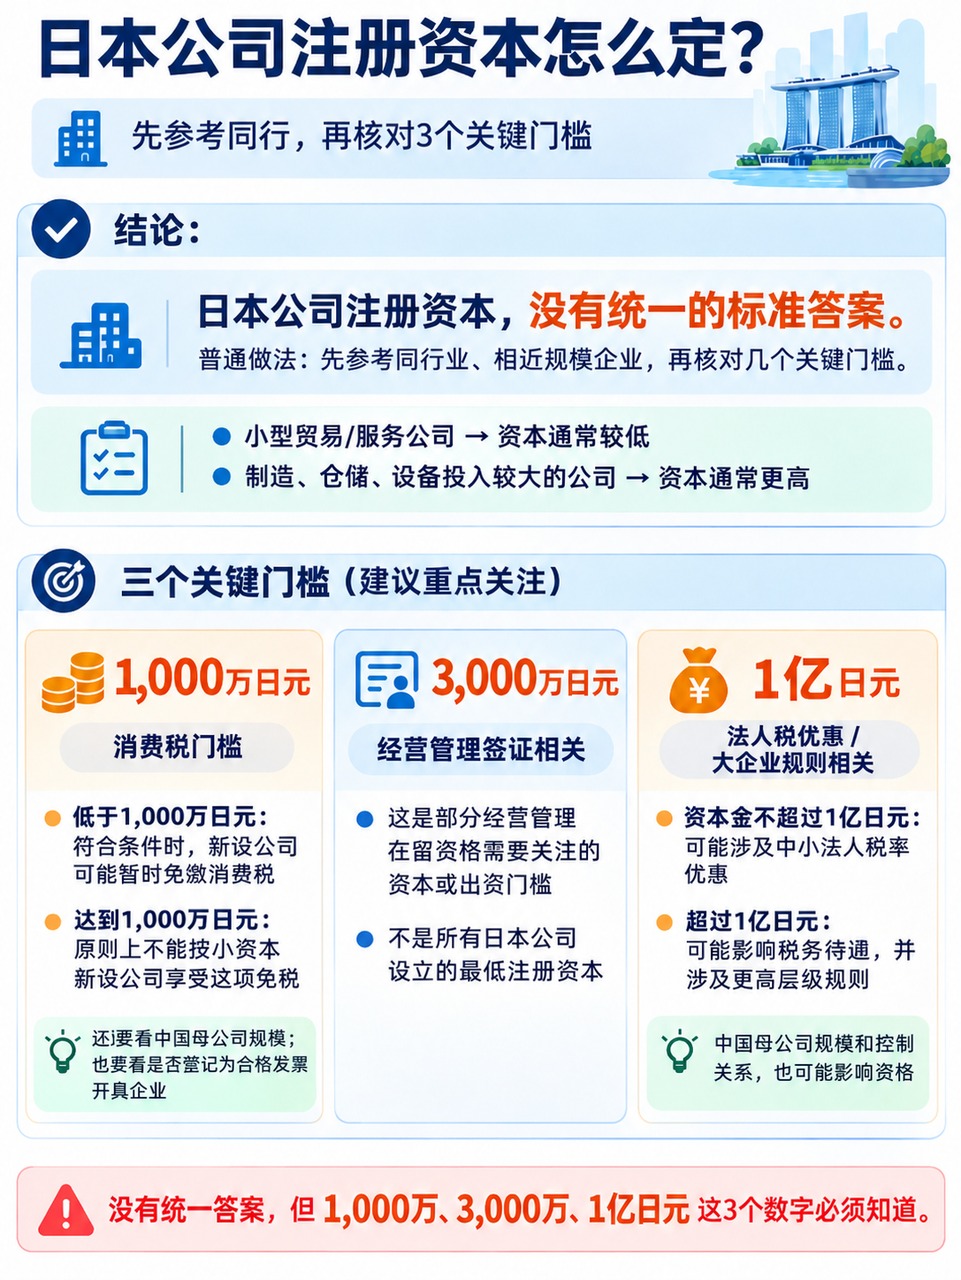
其实,最简单的方法是参考日本同行业、经营规模相近的公司,看看他们通常设置多少注册资本。常见的例如500万日元、1,000万日元、3,000万日元,或是更大规模都有。
日本有几个与注册资本有关的税务和经营门槛,设立公司之前值得了解。
一、日本公司注册资本,一般设多少?
日本常见的公司形式有株式会社(KK)和合同会社(GK)。对于一般经营业务,日本没有统一要求最低注册资本。因此,注册资本可以根据业务规模确定。
注册资本还会影响设立时的登记税费。
以株式会社为例,注册免许税按照资本金的0.7%计算,最低15万日元。
注册资本500万日元,登记税为15万日元;1,000万日元,同样是15万日元;提高到3,000万日元,则为21万日元。
二、注册资本有几个门槛,需要特别注意?
1. 第一个,1,000万日元,关系到消费税。
日本的消费税类似中国增值税。企业销售商品需要计算消费税,采购环节支付的消费税通常可以按规定抵扣。
日本对符合条件的新设小规模公司设有消费税免税安排。
如果新设公司没有基准期间,事业年度开始时资本金低于1,000万日元,符合条件时可能享受免税待遇。资本金达到1,000万日元,原则上就不能享受这项免税。
2. 不过,中国企业需要注意两种情况。
一是中国母公司的规模:如果中国母公司100%持股,且母公司或法定关联主体达到相关收入门槛,日本子公司即使资本金只有500万日元,也可能需要缴纳消费税。有关测试包括规定期间超过50亿日元的收入合计,且包含境外收入。
二是合格发票登记:日本公司如果需要向客户开具合格发票,登记成为合格发票开具企业后,即使原本符合免税条件,也需要按规定申报消费税。
因此,注册资本低于1,000万日元,不代表前两年一定免税。 第二个事业年度还可能受到销售额、工资等条件影响。
3. 第二个,3,000万日元,关系到经营管理签证。
2025年10月16日起,日本提高了“经营·管理”在留资格的申请标准。以法人开展经营的,原则上需要满足3,000万日元以上的资本金等要求,同时还需雇佣符合规定的全职员工,并满足申请人学历或经营管理经验、日语能力等条件。
这是特定在留资格的申请标准,不属于一般公司的法定最低注册资本要求。
4. 第三个,1亿日元,关系到中小法人税收优惠。
日本普通法人的国税法人税标准税率为23.2%。
符合条件的中小法人,年度所得800万日元以内部分,可以适用15%的特别优惠税率。
其中一个重要条件,是事业年度结束时资本金不超过1亿日元。
但如果日本子公司受到资本金5亿日元以上的大法人完全控制,即使自身资本金很低,也通常不能享受这项15%的优惠。(需要注意,15%属于有适用期限的中小法人特别优惠税率,目前适用于2027年3月31日之前开始的事业年度。符合条件的中小法人如果年度所得超过10亿日元,首800万日元部分还可能适用17%的税率。)
此外,资本金超过1亿日元的公司,原则上属于法人事业税外形标准课税对象。自2026年4月1日起,部分大型集团100%控股的日本子公司,即使资本金不超过1亿日元,如果其资本金与资本盈余合计超过2亿日元,且满足母公司实缴资本超过50亿日元等条件,也可能被纳入外形标准课税。
三、注册资本高一点,每年税负会增加多少?
注册资本还会影响,法人居民税均等割,也就是地方税。
这是一项按照企业资本规模、员工人数等条件确定的地方税。公司即使亏损,通常也需要缴纳。
以东京23区内只有一个营业据点、员工不超过50人、完整经营12个月的普通公司为例:
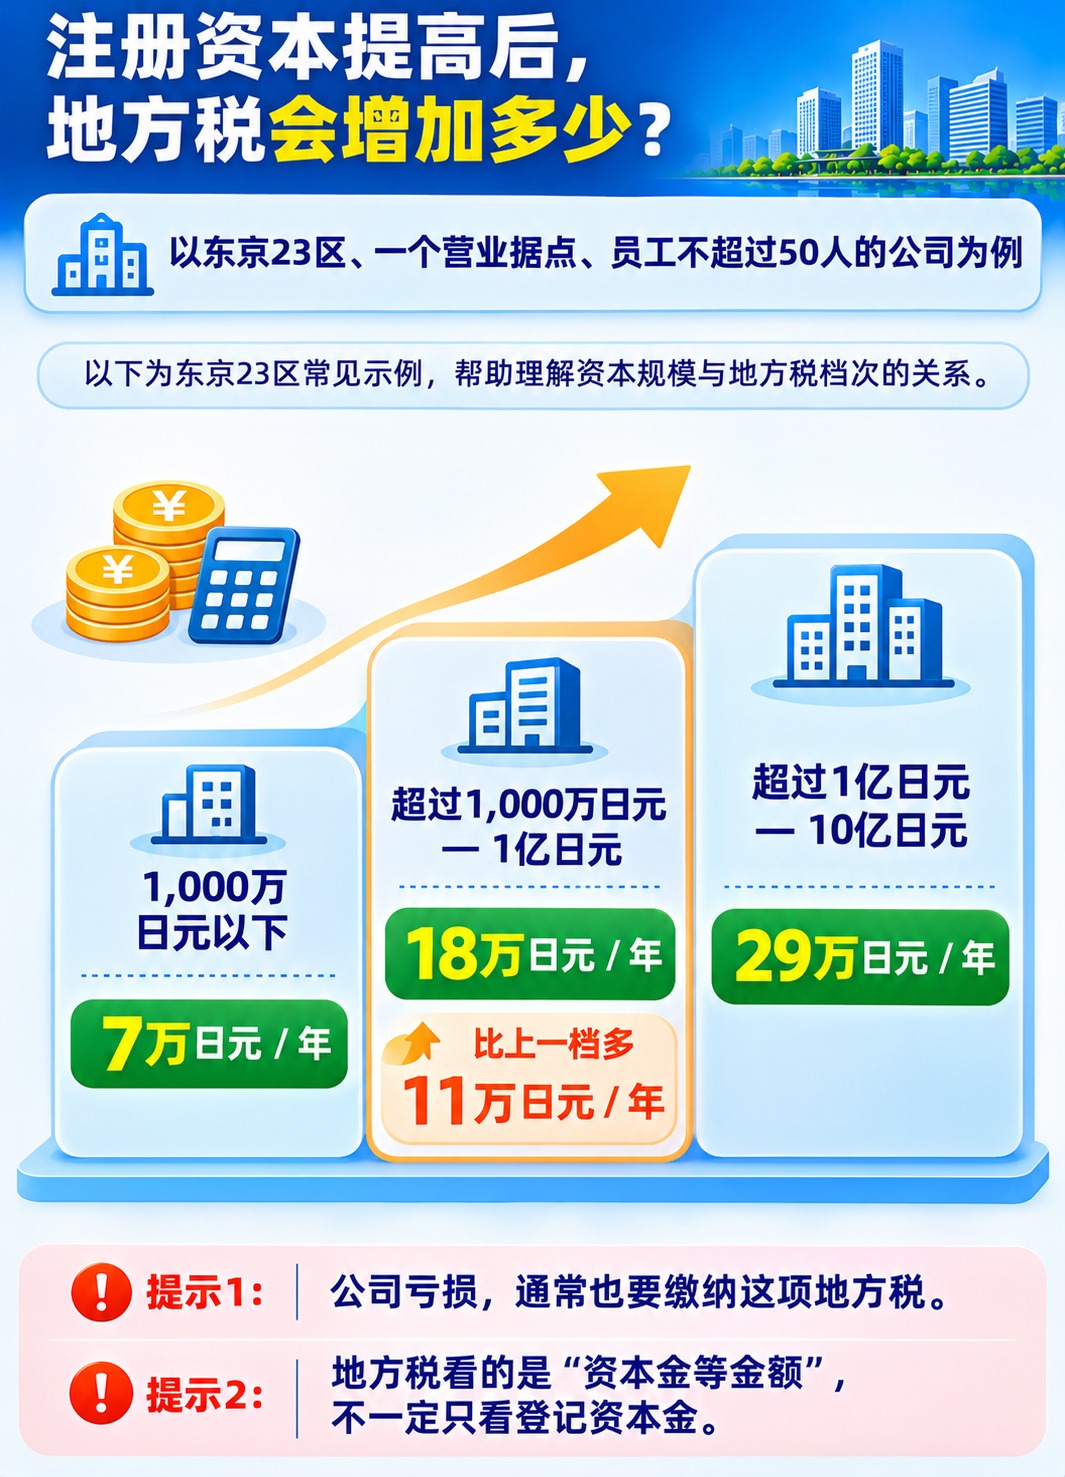
例如,一家日本贸易公司的相关资本指标为1,000万日元,每年均等割通常为7万日元。
如果增加到3,000万日元,每年则为18万日元,相差11万日元。
这里需要注意,地方税使用的“资本金等金额”,还可能包含资本准备金等项目。即使登记资本金只有900万日元,如果另有900万日元资本准备金,也可能进入18万日元的税额档次。
对于一般准备赴日经营的中国企业,注册资本可以先参考同行,再结合自身业务规模和启动资金确定。
确定金额之前,核对一下1,000万日元的消费税门槛、3,000万日元的签证要求,以及资本规模对地方税和法人税优惠的影响,就能对相关成本有更清楚的认识。


