

年入8亿!这家全球第一即将拿下“第一股”
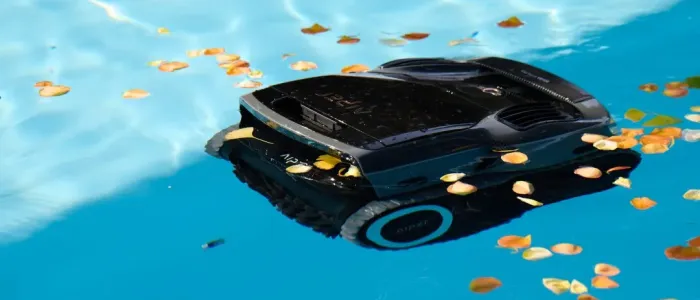
从濒临破产到全球第一,再到第三次冲刺IPO,望圆科技用了20多年。
它曾因首款产品退货率超过30%而陷入经营危机,也曾在欧美巨头把持的市场中寻找突破口。如今,距离敲开港股大门只差最后一步。
一切的开头,要从2005年的一次法国之行说起。
01、一次偶遇,撬开欧美巨头市场
2005年,年近50岁的付桂兰在一位法国朋友家的泳池边,第一次见到泳池机器人。
当她深入接触和了解泳池机器人这个品类之后,发现全球泳池清洁设备市场被欧美几大品牌垄断,产品价格高昂,迭代节奏缓慢,而中国制造商在这个细分领域几乎完全空白。
付桂兰认为这是一个被老品牌用旧技术把持了太久的缝隙市场,缝隙足够窄,但足够深。
于是,望圆科技在天津成立。
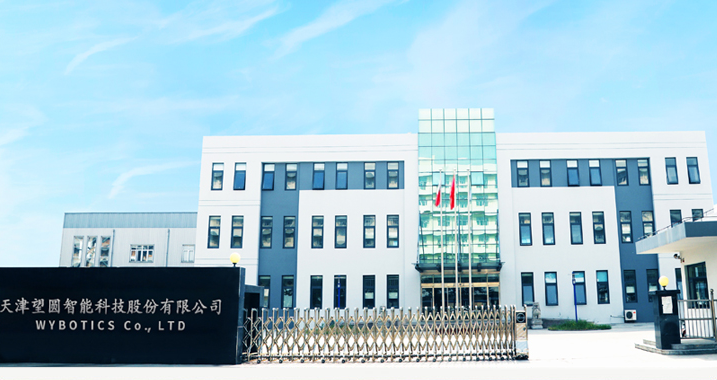
图源:wybotics
2006年首款产品上市后,密封技术缺陷导致退货率超过30%,公司一度濒临破产。打的第一仗远称不上漂亮。
这次失败迫使望圆科技做出第一次关键的战略调整,他们决定放弃与欧美巨头在地下泳池正面硬碰,转向地上泳池用户对“轻便、低价”的核心诉求。
2009年,专为地上泳池设计的清洁机器人面世,重量仅为传统产品的三分之一,价格低了一半以上,当年就实现了盈亏平衡。
而对无缆路线的成功押注是望圆科技从“活下去”到“站前面”的真正推力。
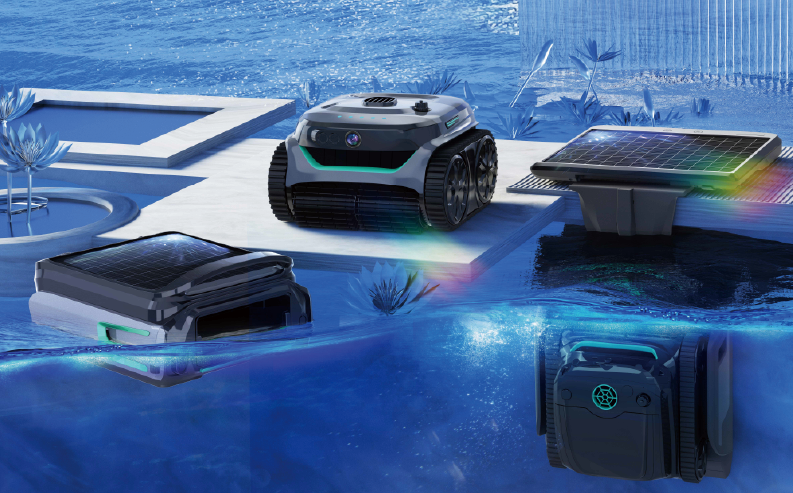
图源:wybotics
有缆泳池机器人长期被缠绕、收纳和有限活动半径所困扰,线缆既是动力通道,也是体验枷锁。
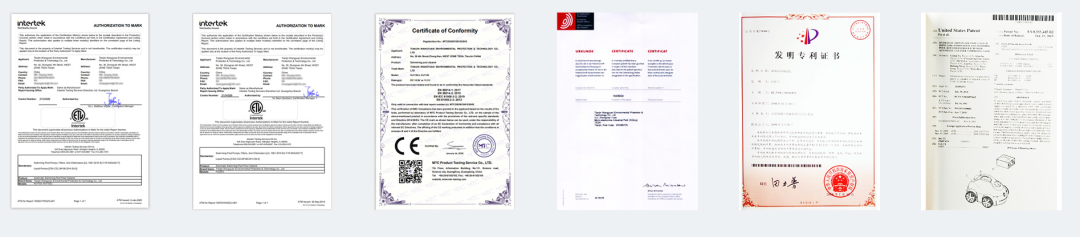
望圆科技2009年前后启动无缆产品的开发与专利布局,2014年推出相关产品,用锂电池替代线缆,把“清洁”从半自动的辅助工具推向真正意义上的自主设备。后来“自动回桩充电”技术的落地,进一步补上了全自动体验的最后一块拼图。
到2025年,无缆产品贡献了望圆科技超过97.5%的收入,公司在全球无缆泳池清洁机器人细分赛道的出货量份额达到19.7%,位居第一。
截至2026年4月,望圆科技拥有48种主要型号,覆盖从地上泳池到地下泳池、从入门级到中高端的多层次需求,并在水下声学定位、AI视觉与3D建模等方向上均有落地产品。
图源:wybotics
在一个长期由有缆产品定义行业标准的品类里,望圆科技用一条新路线把自己从追赶者变成了规则改写者之一。
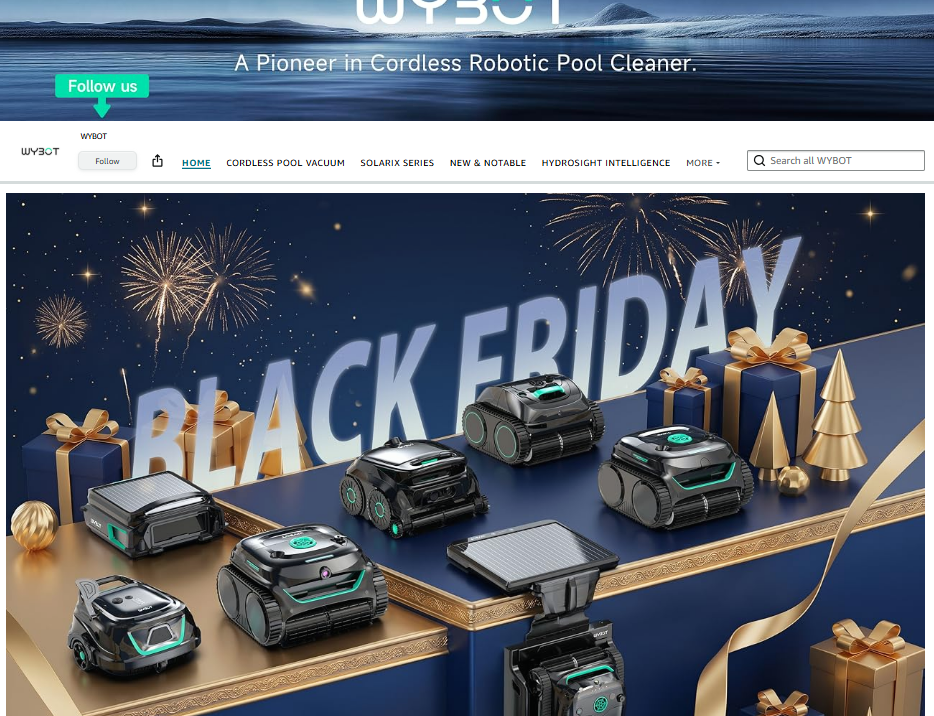
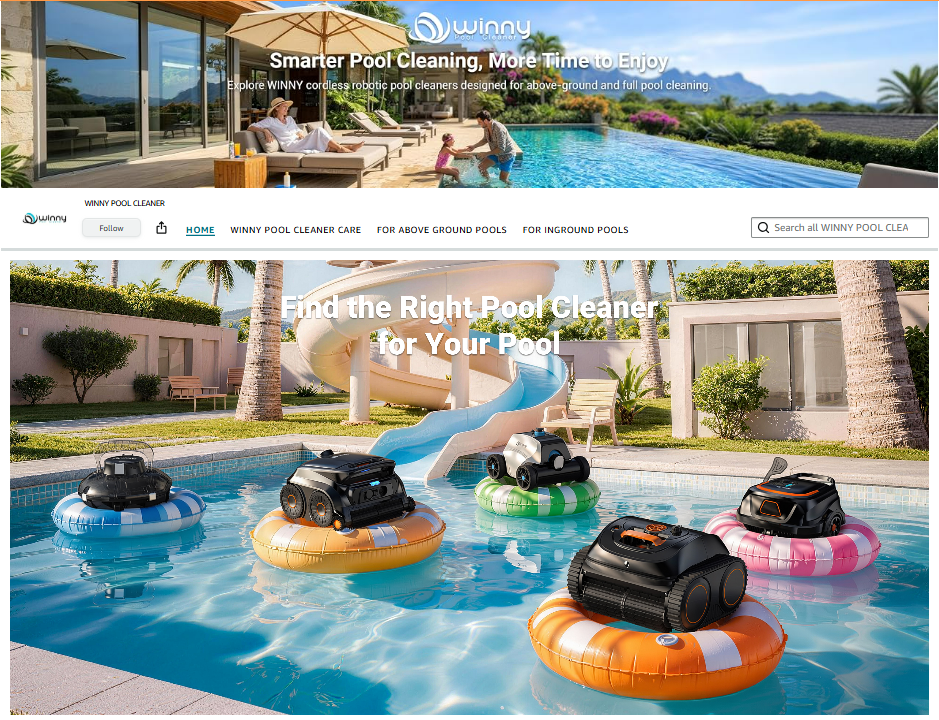
2023年望圆科技决心启动品牌转型,主动缩减代工规模,把资源集中到WYBOT和Winny Pool Cleaner两个品牌上,用亚马逊和独立站直接触达欧美消费者。
品牌产品收入占比从2023年的67.1%提升至2025年的83.5%,转型的效果立竿见影。
图源:Amazon
02、年入8亿,光鲜成绩单背后的隐忧
望圆科技在2023年至2025年间完成了一次营收体量的跃迁。
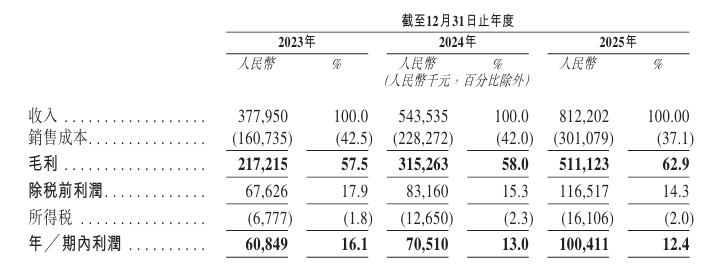
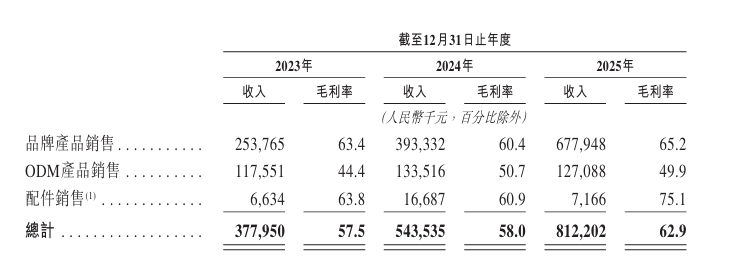
总收入从3.78亿元增至5.44亿元,再拉升至8.12亿元,三年复合增长率46.6%,2025年同比增速接近50%。
图源:望圆科技招股书
毛利率从57.5%稳步爬升至62.9%,品牌产品毛利率反弹至65.2%,配件业务更是达到75.1%,产品结构升级对盈利能力的拉动在账面上清晰可见。
图源:望圆科技招股书
按2024年自制产品出货量和GMV来计算,望圆科技已经是全球前三、中国第一的泳池清洁机器人供应商,无缆细分赛道全球出货量第一是它最具辨识度的标签。
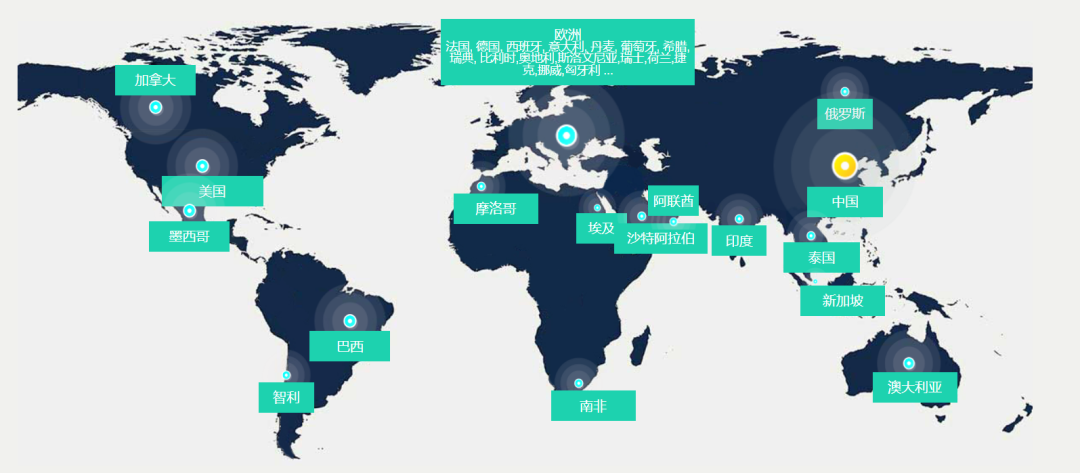
海外市场是望圆科技营收增长的主要来源。2025年,境外收入占总营收的93.1%,北美与欧洲两大市场合计贡献85.1%,其中北美独占55.3%,欧洲29.8%。
图源:wybotics
不过,这份成绩单并非没有隐忧。望圆科技的产品毛利率在不断提高,但最终留在公司账上的利润,却没有同步增长。
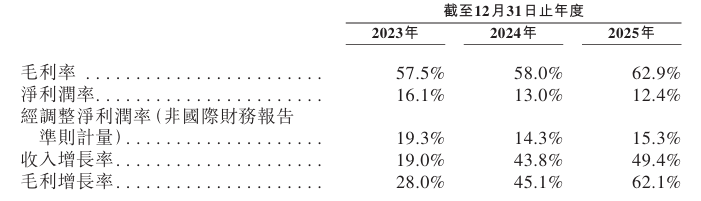
2025年,公司净利润达到1亿元,同比增长42.4%。但如果拉长时间来看,净利润率已经从2023年的16.1%降至2025年的12.4%,连续三年下滑。也就是说,产品虽然卖得更赚钱了,但企业经营过程中花出去的钱也越来越多。
图源:望圆科技招股书
其中,销售费用的增长尤其明显。2022年至2025年,望圆科技的销售费用从约千万元增长至3.03亿元,增加了三倍以上。相比之下,研发费用率一直维持在5%左右。
望圆科技在品牌转型后,确实获得了更高的产品溢价,但公司也投入了大量资金用于广告投放和市场推广。相比持续投入研发、建立长期产品优势,这种依靠营销获取订单的方式,仍然需要时间检验。
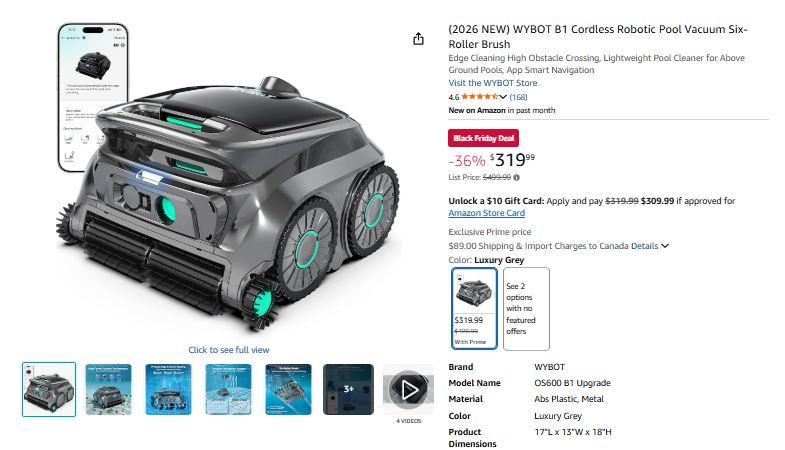
渠道依赖也是一个不容忽视的问题。2025年,亚马逊贡献了公司49.7%的收入,几乎占据半壁江山。一旦平台调整规则、提高佣金或改变流量分配方式,望圆科技的销售和利润都可能受到影响。
图源:Amazon
成绩固然亮眼,但如何减少对营销和单一平台的依赖,让品牌真正具备持续吸引消费者的能力,仍是望圆科技接下来需要解决的问题。
03、三闯IPO,能否迎来大结局?
2026年10月30日,中国证监会公布望圆科技境外发行上市及境内未上市股份“全流通”备案通知书,同意公司拟发行不超过1268.86万股境外上市普通股,并在香港联合交易所上市。
望圆科技的港股上市进程又向前推进了一步。如果后续顺利完成上市,公司有望成为港股“泳池机器人第一股”。
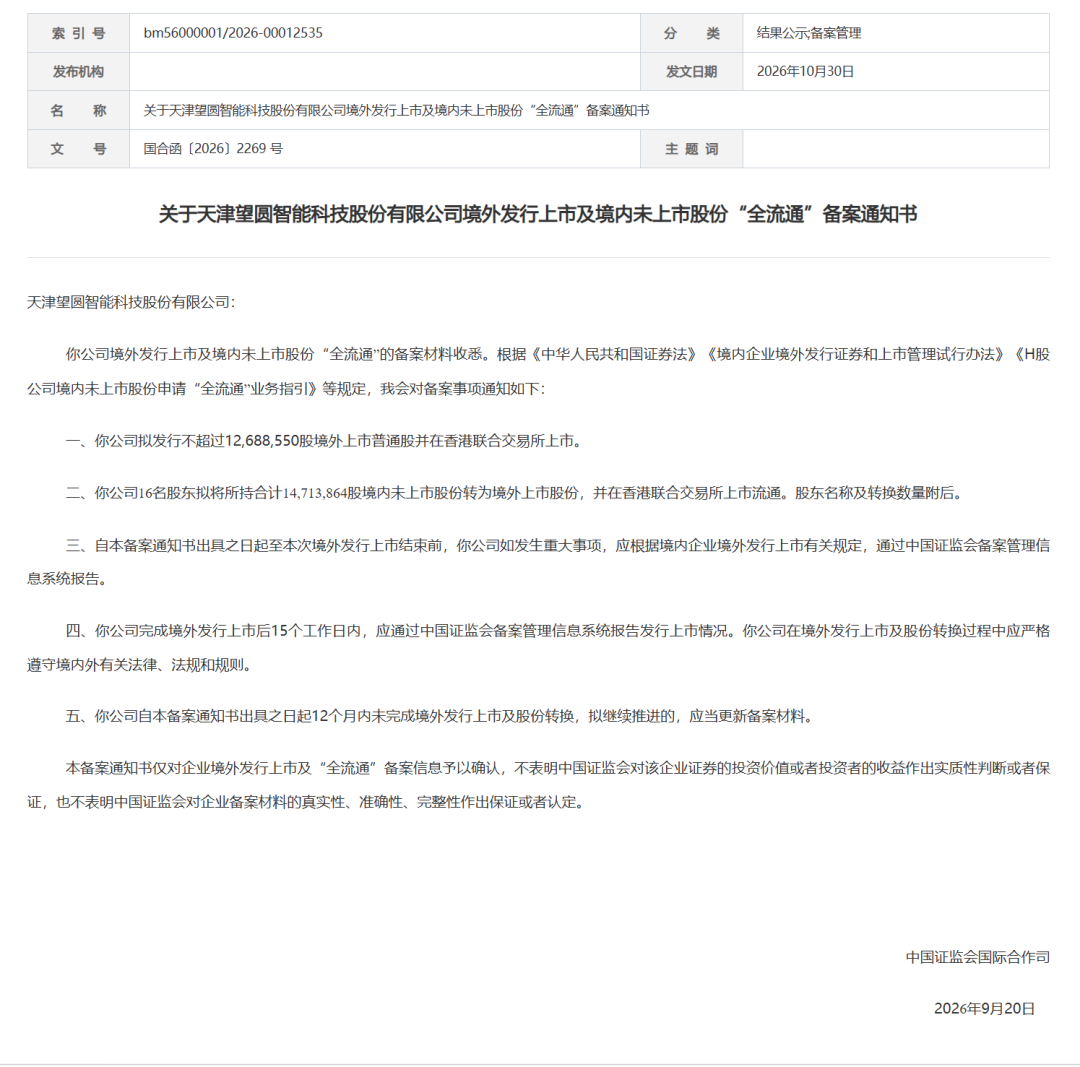
图源:中国证券监督管理委员会官网
但这已经是望圆科技第三次冲刺上市。早在2022年10月,公司便向深交所创业板递交申请,却在收到首轮问询后迟迟未能完成回复,最终于2024年3月主动撤回。
此后,公司转向港交所,2025年9月首次递表,因未能进入聆讯环节而失效,直到2026年4月再次递表,才终于走到聆讯这一步。
几番波折背后,除了上市时机和板块选择,公司自身的治理问题也一直备受关注。而眼下,摆在望圆科技面前的还有更现实的经营压力。
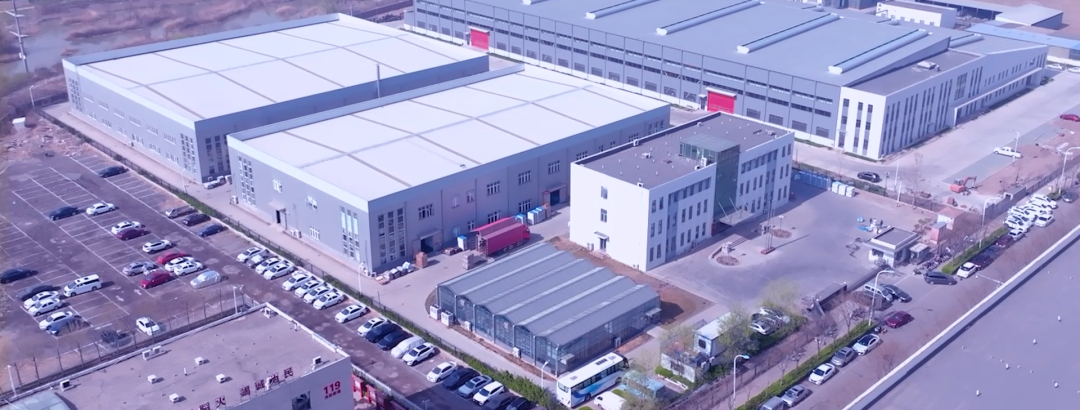
图源:wybotics
根据股东协议,如果本次港股上市失败,IPO前投资者有权按照约定价格要求公司回购股份。相关对赌安排还设定了2028年底的上市期限。
而截至2025年上半年末,公司现金及现金等价物约1.61亿元,经营活动现金流已转为负值。一旦回购权被触发,资金本就承压的望圆科技还将面临额外的偿付压力。
海外市场的变化同样不容忽视。望圆科技超过九成收入来自境外,北美市场贡献近半数收入。
按照招股书披露的口径,公司适用关税税率为30%,但美国海关2025年8月的一项裁定,可能将部分无线泳池清洁机器人的实际税率推高至55%。有测算显示,新增关税成本可能吞噬公司当年四成以上的净利润。
专利纠纷也还没有完全落幕。此前,Zodiac Pool Systems曾向美国ITC发起337调查,并在美国和法国提起专利侵权诉讼。其中,美国337调查已于2023年因申请方撤诉而终止,美国加州诉讼也于同年撤回。
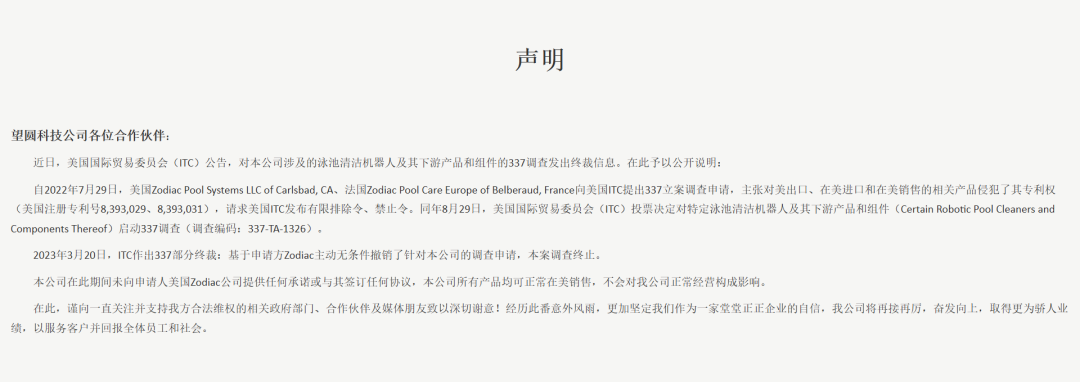
图源:wybotics
不过,法国专利诉讼仍在招股书披露的未决诉讼事项中,初步索赔意向金额为254.4万欧元,按人民币折算约1890万元。
对于一家高度依赖海外市场的企业来说,关税会直接影响利润空间,专利纠纷则可能牵动产品销售和市场布局。
望圆科技能否顺利登陆港股固然重要,但上市之后如何稳住海外市场、应对经营风险,或许才是真正考验其长期发展能力的地方。


