

海外咖啡机增长放缓,下一个机会点在哪儿?
咖啡机市场出现了一个有意思的变化:卖咖啡的机器还在增长,但增长最快的,可能已经不是咖啡机本身。
久谦中台·跨境电商数据显示,2025年11月至2026年10月,主流跨境电商平台上咖啡机销售额同比增长7.5%,奶泡器销售额却增长了206%。
浓缩咖啡机销售额增长14%,咖啡机套装增长83%。几类设备的表现明显分化。
这组数字背后,值得关注的不只是哪个品类卖得更好,而是家庭制作咖啡的设备组合正在发生变化。
消费者买的未必是一台更复杂的咖啡机,而是一套更适合自己生活节奏的制咖方案。
奶泡器为何跑赢咖啡机
先看交易表现。
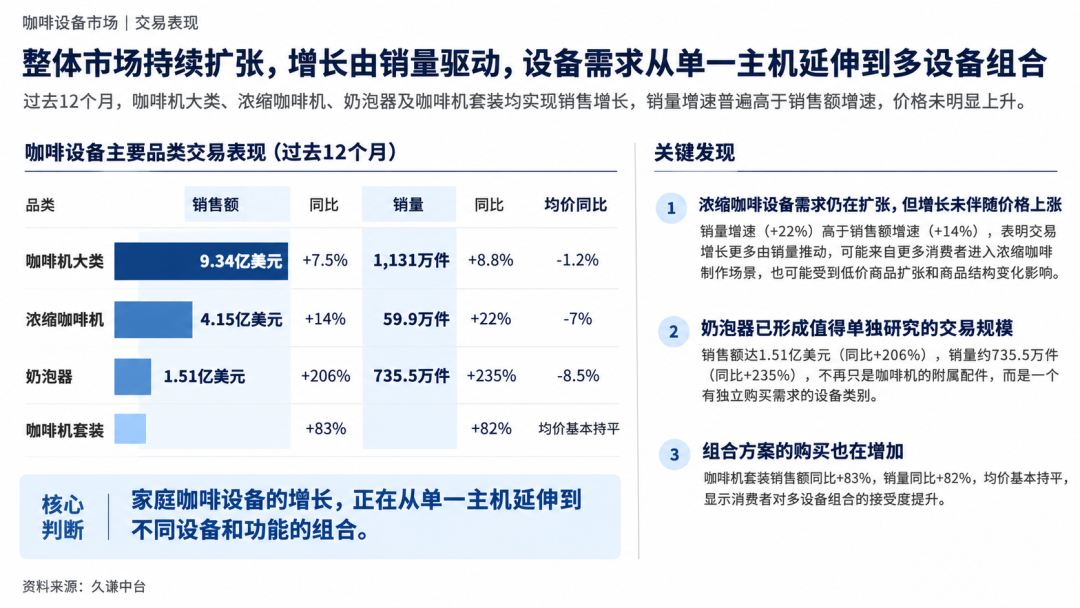
过去12个月,咖啡机大类销售额达到9.34亿美元,同比增长7.5%;销量约1,131万件,同比增长8.8%,均价同比下降1.2%。 整体市场仍在扩大,但增长主要来自销量增加,价格并没有明显抬升。
浓缩咖啡机的表现更积极:销售额4.15亿美元,同比增长14%;销量约59.9万件,同比增长22%,均价下降7%。
奶泡器的变化更加突出。其销售额达到1.51亿美元,同比增长206%;销量约735.5万件,同比增长235%,均价下降8.5%。
这组数据至少说明了两件事:
第一,消费者对浓缩咖啡制作设备的需求仍在扩张,但增长并没有伴随价格上涨。销量增速高于销售额增速,意味着这一品类的交易增长更多由销量推动。它可能来自更多消费者进入浓缩咖啡制作场景,也可能受到低价商品扩张和商品结构变化影响。
第二,奶泡器已经形成了值得单独研究的交易规模。它不再只是咖啡机包装盒里的一件附属配件,而是一个有独立购买需求的设备类别。
还有一个值得关注的信号:咖啡机套装销售额增长83%,销量增长82%,均价基本持平。消费者对组合方案的购买也在增加。
这些数据共同指向一个问题:家庭咖啡设备的增长,正在从单一主机延伸到不同设备和功能的组合。
一杯咖啡如何拆分
消费者为什么会单独购买奶泡器?
久谦中台·用户智能研究对家庭咖啡使用场景的分析发现,消费者选择不同设备,首先取决于他们希望在什么时间、以什么方式完成一杯咖啡。
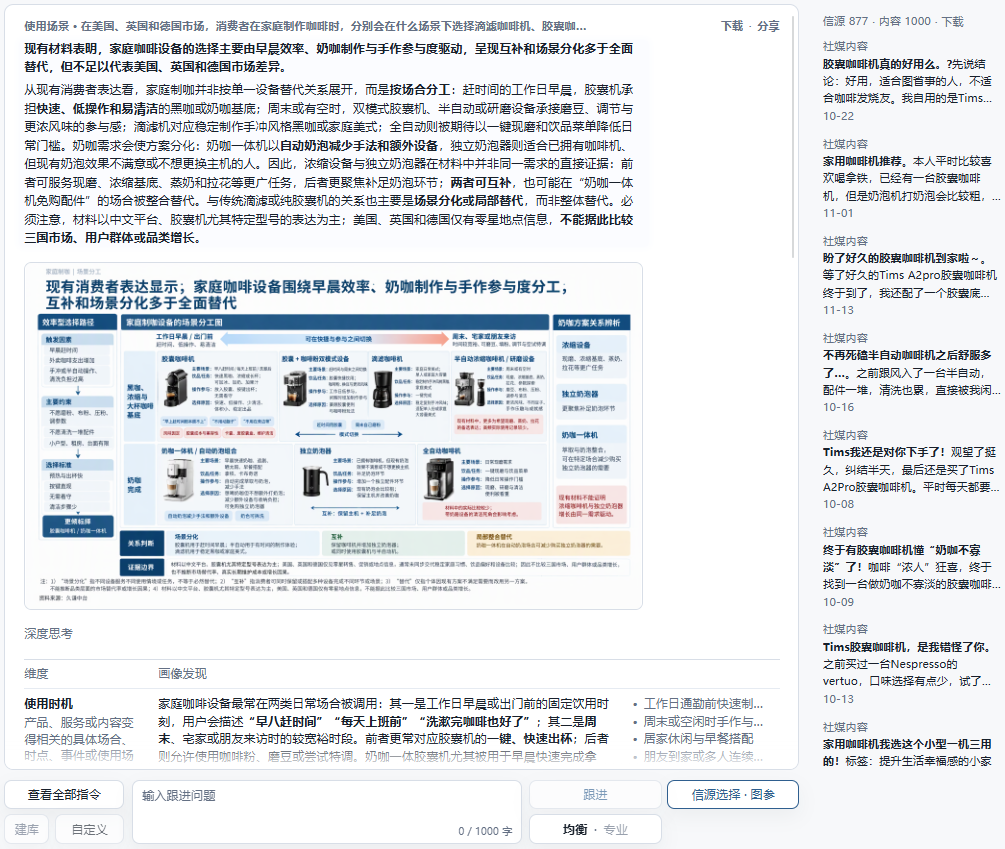
图1:从多类真实社媒、评论与用户表达中进行使用场景分析
数据来源:久谦中台·用户智能研究
工作日早晨,赶时间的人更看重快速出杯、操作简单和清洁方便。胶囊机可以把制作过程压缩为放入胶囊、按键出杯;全自动咖啡机则进一步承担研磨、萃取和部分奶泡制作。
但到了周末或闲暇时间,一部分消费者又愿意磨豆、调整参数、尝试不同咖啡豆。对他们而言,亲手制作并不完全是负担,也可能是喝咖啡的乐趣。
同一个消费者,对自动化的需求也可能随场景变化。早晨希望机器替自己完成更多步骤,有空时却愿意保留制作的参与感。
奶泡制作把这种差异表现得更明显。
在久谦中台·用户智能研究对奶泡制作障碍的分析中,消费者反复提到几个问题:手动打奶需要练习,打发时间和力度不好控制;奶泡可能太厚、太粗或分层,难以与咖啡融合;想要拉花,还要进一步掌握奶温、进气量和打奶角度。
有用户描述,手动打奶会让手腕发酸,反复练习也不一定能稳定获得理想效果。已有咖啡机的用户,则会因为原有奶泡太粗、太厚,或者不符合自己的要求,考虑增加独立奶泡设备。
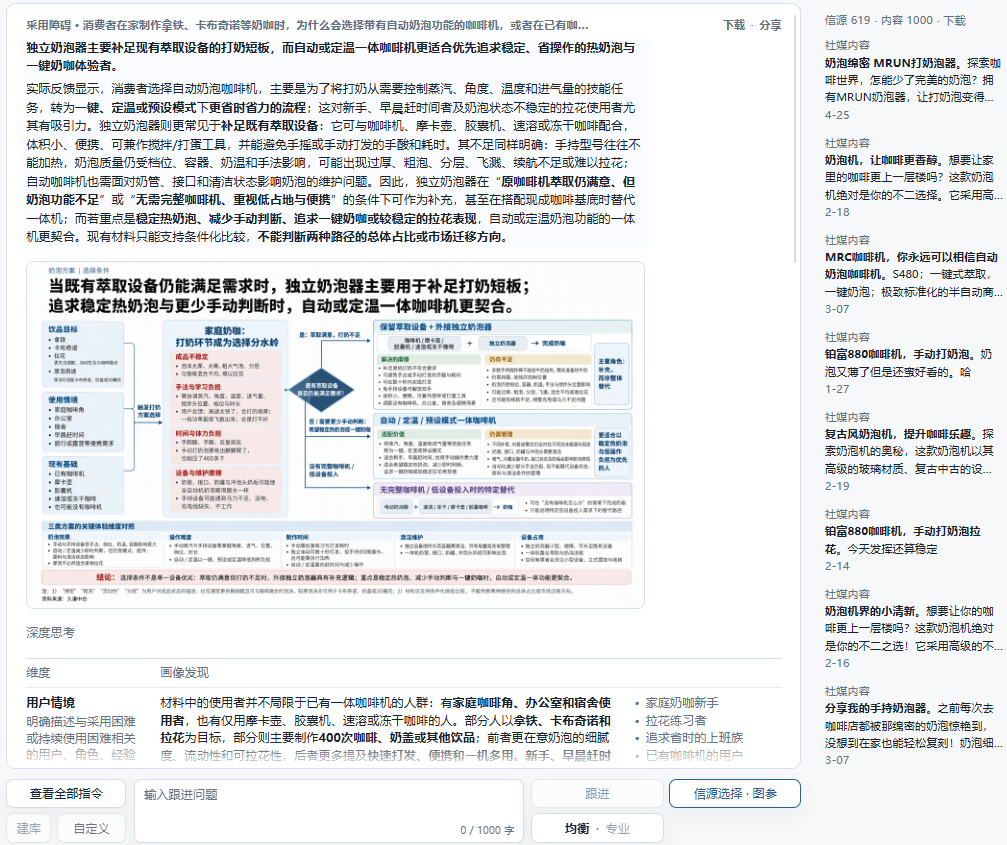
图2:从多类真实社媒、评论与用户表达中进行使用障碍分析
数据来源:久谦中台·用户智能研究
当萃取环节已经满足需求,消费者没有必要为了改善奶泡而更换整台咖啡机。
这正是独立奶泡器能够承接的需求:保留现有的咖啡基底,把不满意的打奶环节单独解决。
它也不一定需要与咖啡机配套。摩卡壶、速溶咖啡、冻干咖啡,甚至胶囊机,都可以与独立奶泡器组合使用。对不想购买整机、厨房空间有限,或者只想改善奶咖体验的人来说,这是一种投入更小的方案。
但独立奶泡器并非万能。手持式产品通常不能加热牛奶,奶泡效果仍受转速、档位和操作方式影响;部分产品容易出现飞溅、泡沫过厚或电量不足等问题。它降低了打奶门槛,却不一定能提供稳定的专业奶泡。
独立奶泡器真正的价值,是让消费者不必为了一个功能,重新购买一整套设备。
自动化不等于全包
如果说独立奶泡器代表了设备功能的拆分,那么近年的咖啡机新品,则展示了另一种产品思路:把自动化和手动控制结合起来。
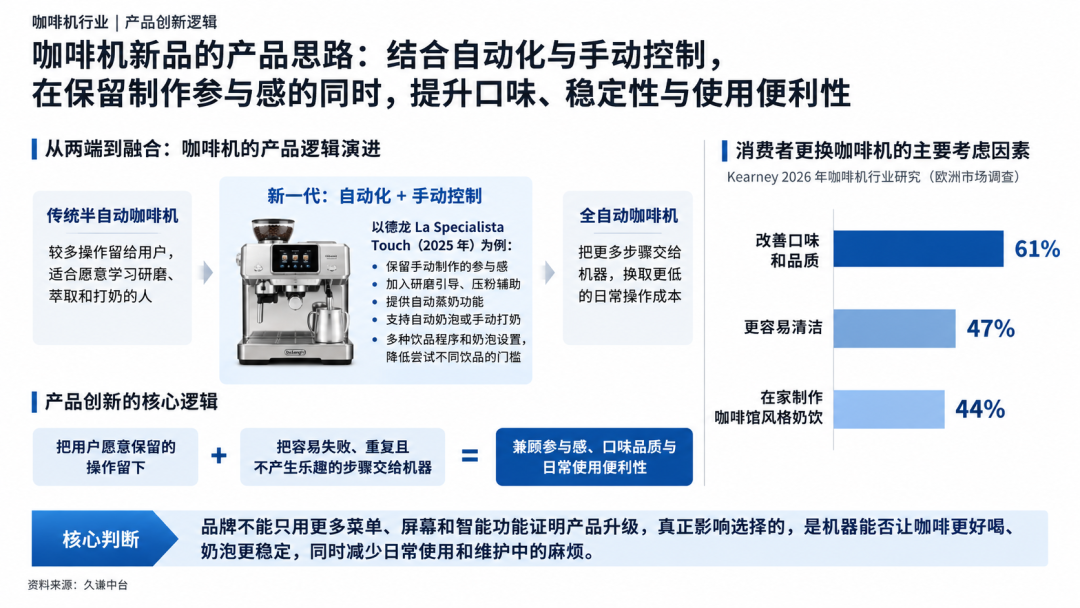
2025年,德龙推出La Specialista Touch半自动浓缩咖啡机。产品保留了手动制作的参与感,同时加入研磨引导、压粉辅助和自动蒸奶功能。用户可以选择自动奶泡,也可以手动打奶;不同的饮品程序和奶泡设置,则降低了尝试不同饮品的门槛。
这类产品的设计逻辑值得关注。
传统半自动咖啡机把较多操作留给用户,适合愿意学习研磨、萃取和打奶的人;全自动咖啡机则把更多步骤交给机器,换取更低的日常操作成本。
但消费者的需求并不总在两端。
有人想自己调整咖啡豆和萃取参数,却不想每次都手动打奶;有人愿意参与制作,却希望机器能帮助自己稳定研磨和奶泡效果。产品创新的空间,恰恰在于把用户愿意保留的操作留下,把容易失败、重复且不产生乐趣的步骤交给机器。
Kearney 2026年发布的咖啡机行业研究也提供了相似的判断。其对欧洲市场的调查显示,消费者考虑更换咖啡机时,改善口味和品质排在第一位,占61%;更容易清洁占47%;在家制作咖啡馆风格奶饮占44%。智能功能并不是消费者最优先考虑的升级理由。
这意味着,品牌不能只用更多菜单、屏幕和智能功能证明产品升级。真正影响选择的,是机器能否让咖啡更好喝、奶泡更稳定,同时减少日常使用和维护中的麻烦。
品牌该把功能放在哪
对于跨境品牌而言,接下来值得研究的,不只是咖啡机应该增加什么功能,还有哪些功能值得独立成为一件商品。
如果目标用户追求一键出杯、稳定奶咖和低操作成本,那么自动奶泡、奶路清洁和饮品程序应当成为整机体验的一部分。德龙2026年推出的PrimaDonna Aromatic进一步将咖啡豆识别、研磨参数调整和多种饮品制作集成到全自动系统中,体现了品牌继续向低操作、高稳定性的方向投入。
如果目标用户已经拥有咖啡机,只是不满意奶泡效果,那么独立奶泡器可能更符合购买需求。此时产品竞争的关键是奶泡质量、冷热模式、清洗便利性、体积和兼容性,而不需要承担整机萃取系统的成本。
如果目标用户希望获得更完整的家庭咖啡体验,咖啡机套装则提供了另一种选择。但套装是否值得购买,取决于其中的设备能否形成真正有用的组合,而不只是把多个商品放进同一个包装。
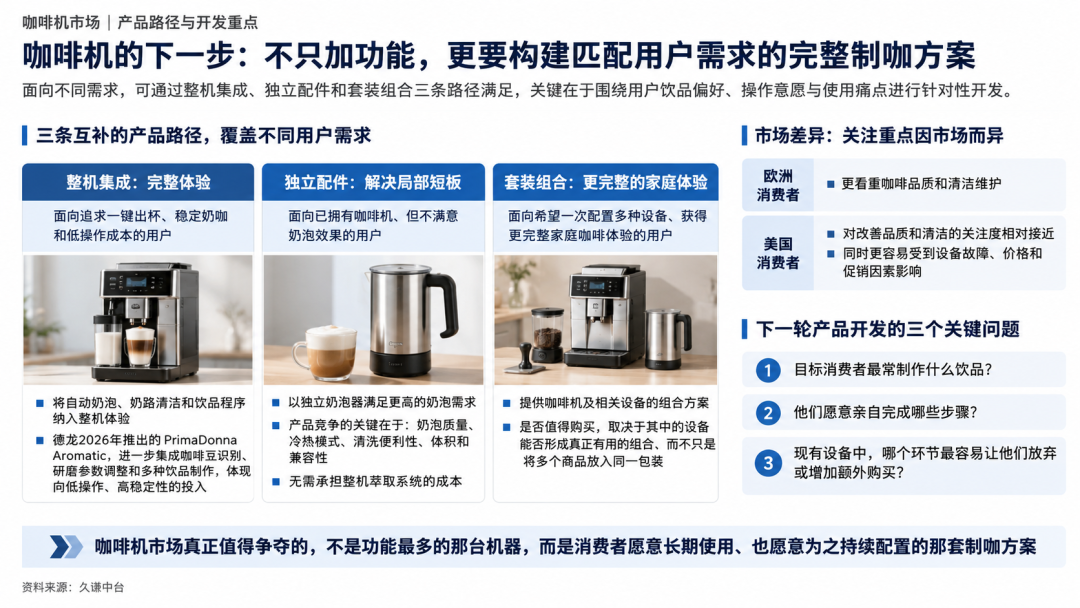
这三条产品路径并不互相排斥:整机集成解决完整体验,独立配件解决局部短板,套装则承接希望一次配置多种设备的消费者。
同时要注意,市场之间并不存在统一的升级答案。
Kearney的调查显示,欧洲消费者更看重咖啡品质和清洁维护,美国消费者对改善品质和清洁的关注度相对接近,同时更容易受到设备故障、价格和促销因素影响。
对品牌而言,同一套产品配置未必适合所有市场。
因此,下一轮产品开发不妨先回答三个问题:目标消费者最常制作什么饮品?他们愿意亲自完成哪些步骤?现有设备中,哪个环节最容易让他们放弃或增加额外购买?
咖啡机市场真正值得争夺的,不是功能最多的那台机器,而是消费者愿意长期使用、也愿意为之持续配置的那套制咖方案。


