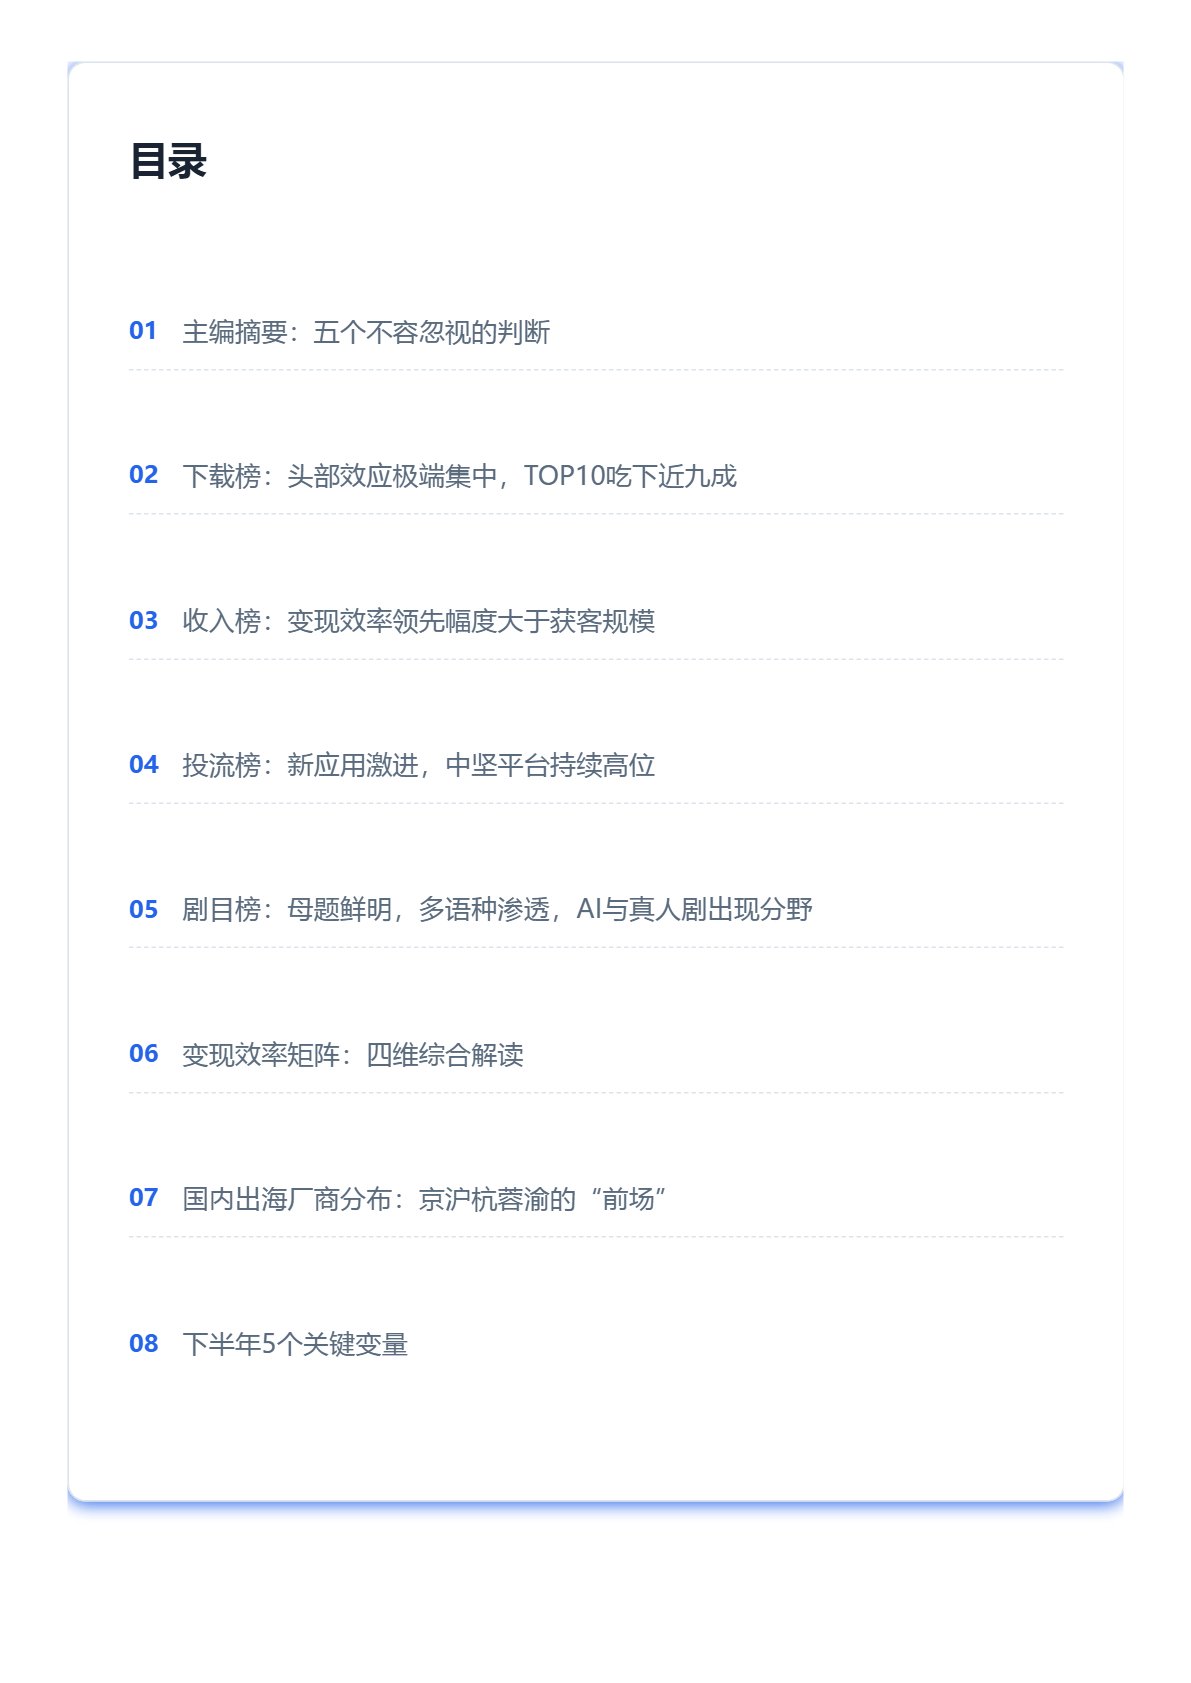
这份扬帆出海发布的 2026 上半年短剧出海四维榜单报告,综合点点数据、Sensor Tower、广大大、剧查查多源监测数据,围绕 2026 年 1‑6 月国产短剧出海市场,从下载、收入、投流、剧目四个维度展开完整分析。上半年短剧出海双端累计下载量超 4089 万,应用内购收入接近 2.99 亿美元,行业头部虹吸效应十分突出,TOP10 平台包揽近九成下载量与 93.5% 的内购收入,头部三家平台收入占比接近六成,市场资源高度向头部集中,中小平台生存空间被持续挤压。不同平台之间经营质量出现明显分化,即便处于同一下载量级,单下载收入差距最高可达五倍,FlickReels 这类下载规模不占优势的产品,却跑出 16.5 美元的单下载收入,而部分高下载平台变现效率偏低,行业不再单纯比拼获客规模,用户付费深度成为拉开差距的核心要素。
在投放侧行业已经陷入投流内卷,发展时间较早的 ReelShort、DramaBox 依靠品牌沉淀和自然搜索流量,有效降低付费买量依赖,而 NetShort、DramaWave 这类后期入局的新平台,依靠海量创意素材疯狂抢占流量,近九十天投流创意量达到数百万级别,但现阶段整体 ROI 还没有实现转正,投放力度只能反映产品所处的竞争阶段,不能直接等同于市场竞争力。内容层面 AI 短剧迎来供给端的产能革命,NetShort 与 DramaWave 占据绝大多数 AI 上榜剧目,AI 工具实现十余种语种低成本译制分发,极大降低多语种出海门槛,但短板同样突出,超过九成 AI 短剧仅单次登上热度榜单,很难形成跨月热播的长青 IP,大多停留在批量换皮测品的模式,对比真人短剧持续连载的表现差距明显,行业下半场的竞争重点,需要转向打造固定主角、多季连载的 IP 生产体系。题材上霸总、豪门复仇、狼人等强反转叙事依旧是流量基本盘,印地语、西班牙语、葡萄牙语等小语种剧目热度持续提升,多语种渗透已经成为行业重要发展趋势。
国内短剧出海厂商的地域分布也打破大众固有印象,并非集中在广深地区,北京、上海、杭州、成都、重庆、福州、长沙构成产业主力,分别承载网文 IP、AI 技术、拍摄制作、全球投放等不同环节,中国香港以及海外注册主体,则主要承担流量运营与税务架构相关工作,共同搭建起内容、技术、投放、税务的完整产业链。从应用商店内购口径的数据对比可以看到,短剧平台已经对欧美传统 OTT 影视应用形成直接竞争,Netflix 在应用商店内购收入榜单排名靠后,大量短剧出海平台排在其前面,虽然 Netflix 大部分订阅收入不经过应用商店结算,但依旧能够体现短剧在 C 端付费市场的冲击力。
报告同时提出下半年行业五大关键观察变量,包括头部平台 ARPU 是否持续下滑、重金买量平台能否实现 ROI 转正、AI 短剧能否诞生长青爆款、AI 制作成本下行速度,还有多语种扩张的收益拐点。整体来看国产短剧出海已经完成基础产能出海,产业链各环节日趋成熟,但也暴露出 AI 内容耐久力不足、投放内卷、变现分化等现实矛盾,行业即将从野蛮铺量的上半场,走向 IP 生态建设的新阶段,企业需要平衡流量获取与内容沉淀,以此应对后续的市场筛选。