
搜索


登录

分享

复制
负债1.2亿!24年老牌大厂轰然倒下
出海网
出海网跨境电商
关注:公众号
2026-10-15 16:58:18
浙江恒诺家具24年做欧美户外家具代工,2026年9月被裁定破产,总资产约6058万元、负债1.21亿元,缺口超6000万。其死结是无自主品牌、无渠道、长账期垫资叠加重资产折旧与借贷利息,在家具出口下滑、退税下调中出清。对比浙江永强、正特靠自主品牌+线上验证+线下商超放量逆势增长,说明代工本身不可怕,黄金期不建品牌与渠道资产,才会在周期里先出局。
2万多平方米的厂房,曾经装满了发往欧美的家具。如今,这家在行业摸爬滚打24年的制造大厂,却只留下1.21亿元的账面巨债与超6000万元的资金窟窿。
萧山法院的一纸破产裁定,给这家老牌工厂划上了句号。最令人唏嘘的是,在整整一年的清算期里,它没有等来哪怕一次重整机会,也无人愿意伸出援手。
资产底子原本不薄的恒诺,究竟是如何走上一条无法逆转的绝路的?
01、订单还在,危机已现
恒诺的起跑线并不低。其前身为2002年成立的杭州华泰皮革,2009年正式更名浙江恒诺家具有限公司切入家具制造业,主打户外休闲家具、木制工艺品与皮革家居品,顺势搭上了出口外贸的浪潮。在行业红利爆发的那些年,2万多平方米的厂房、上百号工人、直发欧美的订单,构筑了恒诺最风光的岁月。
图源:Pxhere
然而,安稳的表象之下,商业模式的短板早已悄然发芽。
恒诺自始至终高度绑定纯代工的出海路径。企业的核心筹码只有一条:保质保量、准时发货。无自主品牌、无掌控渠道、无议价资本,是这类制造工厂的通病。尽管公司旗下曾注册过“阖诺家具HNT”商标,但这个商标在终端市场几乎没有品牌影响力,消费者不认识,渠道不认账。企业处在产业链中最容易被替代的位置,客户随时可以换一家工厂下单,因为恒诺能做的,别人也能做。
这种模式的先天脆弱性,在行业上行周期里被订单掩盖了。一旦风向变了,所有问题就会集中爆发。
从2023年开始,恒诺的经营信号已经全亮红灯。公开司法信息显示,公司前前后后卷入了119件司法案件,金融借贷纠纷、供应商货款诉讼一桩接一桩,还多次因拒不执行还款义务被列入限制高消费名单。借贷利息像滚雪球一样越滚越大,持续吞噬本已稀薄的现金流。
与此同时,公司的团队在加速瓦解。2023年,参保员工还有83人。到了2025年年报公示时,这个数字变成了1人,生产车间陷入实质性瘫痪。2025年报中,恒诺甚至放弃了对从业人员数字的公示。这本身就是一种信号:经营已经实质停滞。
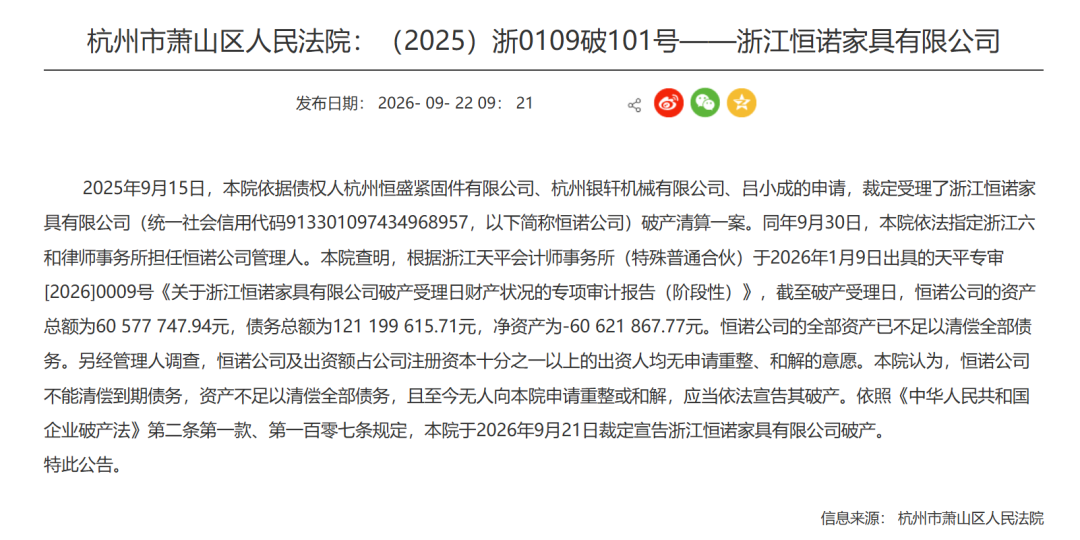
最终,走投无路的供应商与债权方联手向法院提请破产。2025年9月中旬,萧山区人民法院正式受理破产清算;一年后的2026年9月21日,裁定正式落地。
图源:浙江法院网
经司法审计,恒诺总资产仅约6058万元,债务规模却高达1.21亿元。即使账面资产全部用于偿债,仍有超过6000万元的缺口。对广大债权方而言,最终的受偿前景不言而喻。
02、1.21亿债务从何而来
恒诺的债务不是一夜之间形成的。拆开来看,每一步都踩在代工模式的典型陷阱上。
最核心的问题,是长账期与刚性成本之间那道越拉越大的剪刀差。上游供应商的货款要按月结算,板材、五金、皮革,每一笔都拖不得。
但下游海外客户的回款周期呢?30天算客气,60天是常态,90天也不稀奇。中间的现金流缺口,全靠企业自己垫。订单越多,垫资越大,账面上的营收看着漂亮,口袋里的现金却越来越紧。
更要命的是重资产带来的固定支出。2万多平方米的生产基地与大量设备,在订单充沛期是向大客户展示产能的硬核名片;但在行情下行时,却变成了吞噬现金的无底洞。哪怕车间停工停产,场地折旧、设备维护及留守成本依然是按月出账的刚性开支。
图源:Unsplash
金融借贷的利息叠加,则是压垮骆驼的最后一根稻草。2025年,恒诺多次被限制高消费,说明借贷纠纷已经密集爆发。企业没有主动收缩、转型,没有在还能喘气的时候砍掉包袱,而是选择“再撑撑”,指望订单会回来。结果订单没回来,利息倒是越滚越多。
与此同时,外部大环境正在加速出清。海关总署数据显示,2025年我国家具及其零件出口额为4559.4亿元,同比下滑5.6%。
浙江的情况更严峻,全省规模以上家具企业出口交货值同比下降,部分月份的降幅甚至超过10%。叠加家具出口退税率下调且缺乏缓冲期,彻底剥夺了代工厂仅存的微薄利润。
缺乏品牌溢价和渠道掌控力的代工厂,在这一轮下行周期中,最先被挤出牌桌。
遭遇命运洗牌的不止恒诺一家。玉环美林格、浙江立诚智能、台州业兴等同赛道户外家具代工企业,同样在2025年前后走向了破产清算,共享着“出口代工、中等规模、无品牌溢价”的相似画像。
03、同赛道不同命
恒诺的悲剧容易让人得出一个简单结论:做代工出口没有出路。但事实并非如此。
同在户外休闲家具赛道的浙江永强,海外收入占比高达96%、北美独占55%。面对如此高度集中的市场风险,它却在2025年交出了一份惊艳的答卷:全年营收56.58亿元,归母净利润4.65亿元,经营性现金流更是暴涨92.36%至4.67亿元。
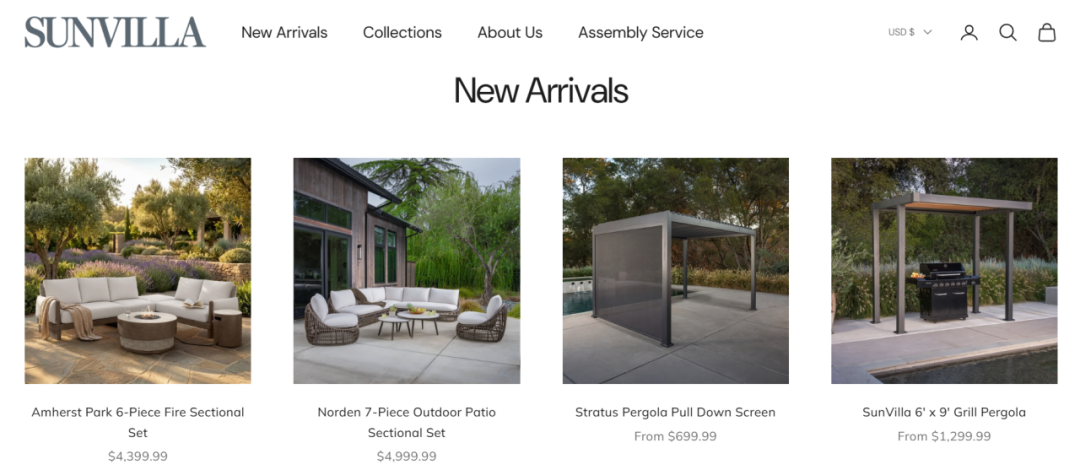
浙江永强早就撕掉了“接单—生产—交货”的单一标签。它通过收购德国家具品牌MWH、打造瞄准美国的Sun Villa与主打欧洲的Royal Garden,以及布局Creador、Yotrio等自主品牌,搭建起多价位的品牌矩阵。
同时,线下通过Costco、Lowe's、Home Depot等核心客户资源稳住基本盘,线上强势入驻Amazon、Wayfair与Temu,实现了全渠道的有效互补。
图源:Sun Villa
另一家产品与恒诺高度重叠的浙江正特,早在2014年就发力自主品牌。它通过亚马逊、Wayfair及独立站销售Mirador、AbbaPatio等自主品牌,积累了近十年的线上运营经验。2025年,正特实现营收16.77亿元,同比增长35.62%,外销占比91.47%。
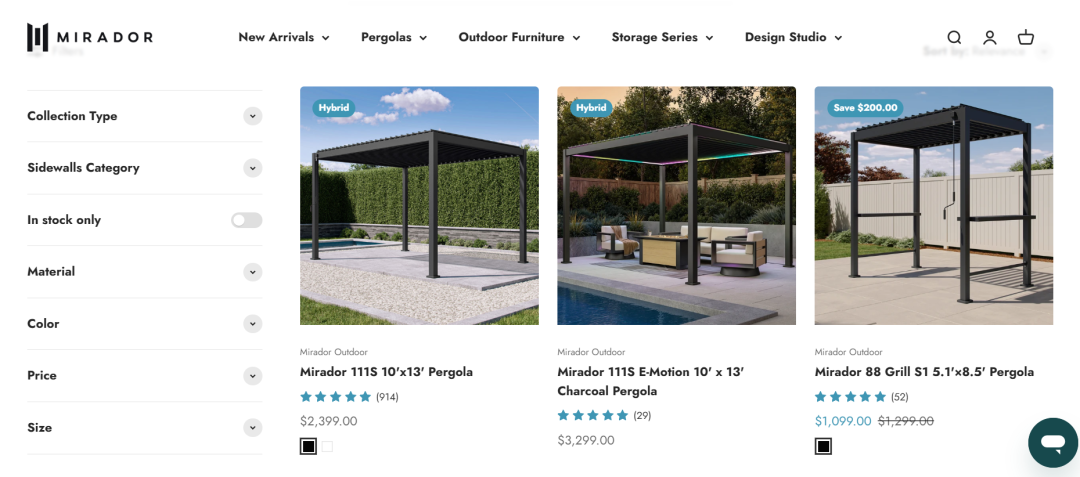
图源:Mirador
其核心爆品“星空篷”单项年销售额近7亿元,同比增长约50%,毛利率高达30%~35%,显著高于公司整体平均水平。产品不仅拿下了全球户外廊架销量第一,还进入了Costco近280家线下门店销售,更持续霸榜亚马逊Best Seller。
正特的成功,归功于一套极其清晰的打法:线上验证产品、打造爆款,再拿市场数据反攻Costco、Sam’s Club等线下核心渠道。这种“线上验证、线下放量”的模式,让品牌与渠道资产越积越厚——即便危机来临,这些资产依然具备变现与授权的价值。
恒诺与它们的根本分化,从来不在于“做不做代工”。代工不是原罪,真正的原罪是在赚到钱的黄金期,放弃了对终端品牌与渠道的建设。注册商标停留在纸面,没有投入运营;没有尝试过线上渠道,没有直接接触过消费者;没有建立起任何可以脱离“大客户订单”而独立生存的能力。
当行业的寒风刮来时,浙江永强手里有线上渠道的流量入口和用户数据,浙江正特手里有Amazon Best Seller的排名和Costco的货架位。
恒诺手里,只有一堆没法变现的固定资产和一张没人认识的商标。
【版权提示】信息来自于互联网,不代表出海网官方立场,内容仅供网友参考学习。如发现本站内容存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至 jechynwu@chwang.com ,我们将及时沟通与处理。如若转载请联系原出处
出海网

出海网作为企业跨境出海综合服务平台,旗下有CHWE全球跨境电商展/海潮品牌出海/海贝分销三大主营产品,有出海快讯/新手指南/出海报告/全球开店/海外本土服务/出海社群等六大内容服务。全网活跃用户数200万+,月均活跃访问量52万+,百度权重5。
2023年出海网被广东省科技厅授予“高新技术企业”。2

企业跨境出海综合服务平台

新手指南
热门推荐
平台常见问题
版权归出海网跨境电商(广州)有限公司所有 粤ICP备2021037671号-5