搜索


登录

分享

复制
半年24亿,广东老牌大卖“睡”出全球生意
出海网
出海网跨境电商
关注:公众号
2026-10-19 17:07:30
慕思2026上半年营收24.91亿元、海外收入1.34亿元同比增22.69%,但归母净利骤降48.13%至1.86亿元,典型增收不增利。海外从澳洲首店走到53家在营门店,线上补齐亚马逊、Wayfair、沃尔玛并砍掉沙发回归床垫核心;依托数字化工厂与T11+/潮汐算法推AI床垫,借澳网、阿根廷国家队做场景背书。国内线下门店缩至5200余家,7.91亿销售费用中广告费飙40%,利润承压实为品牌与智慧睡眠转型的战略投入。
在广东东莞厚街,一家床垫企业把生意做到了全球市场。
2026年上半年,慕思营收达到24.91亿元,海外收入同比增长22.69%。看起来,出海正在为它带来新的增长空间。
但在这份半年报里,增长的故事并没有那么简单。这家老牌企业,究竟遇到了什么?
01、从一间门店开始
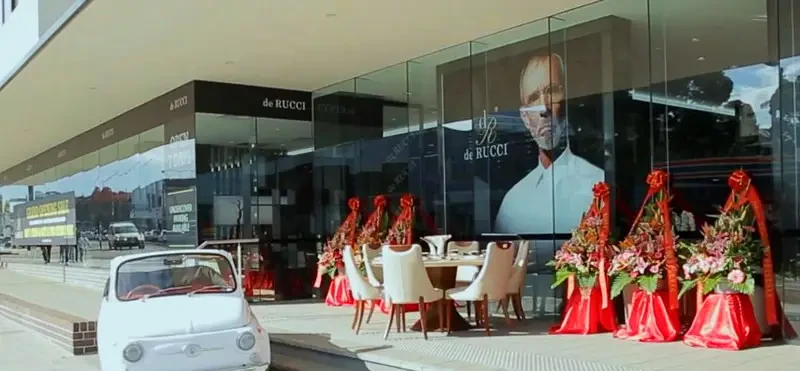
早在2010年,当不少中国家具企业还在通过代工和贴牌把产品卖向海外时,慕思已经在海外开出了第一家自主品牌专卖店。
和大多数企业出海的第一站不同,慕思将第一站放在了澳大利亚。澳大利亚是一个多文化混居的移民市场,消费者对国际品牌的接受阈值低,试错成本也低。2014年,慕思在澳大利亚的自主品牌专卖店达到8家。
澳洲市场的成功更加坚定了慕思要走国际化的道路,但这条线下路径的推进节奏相当缓慢。
自主品牌要进入海外线下零售,周期长、投入重、见效慢。但如果要以代工或贴牌的方式出海,等于在海外市场要主动放弃自己最核心的资产,这也与慕思成立之初就决定进军中高端市场的决心背道而驰。
图源:慕思健康睡眠公众号
2022年底,全球家居线下零售在复杂环境和通胀压力下遇冷,而线上家居消费的渗透率却在加速抬升。当时全球家居电商渗透率已达25%,并以每年10%至12%的速度持续增长。
摆在慕思面前的是一个分岔路口,是等待复苏,还是主动突围?
最终慕思选择后者。2022年底,慕思正式入驻亚马逊。
线上路径的打开,让慕思的出海从“单腿走路”变成了“双轨并行”。
线下门店继续承担品牌锚点的功能,截至2026年上半年,海外在营门店53家,半年净增16家。在新加坡,公司持续拓展高端商场渠道和自主品牌直营门店,在马来西亚则进入当地头部家居连锁卖场。
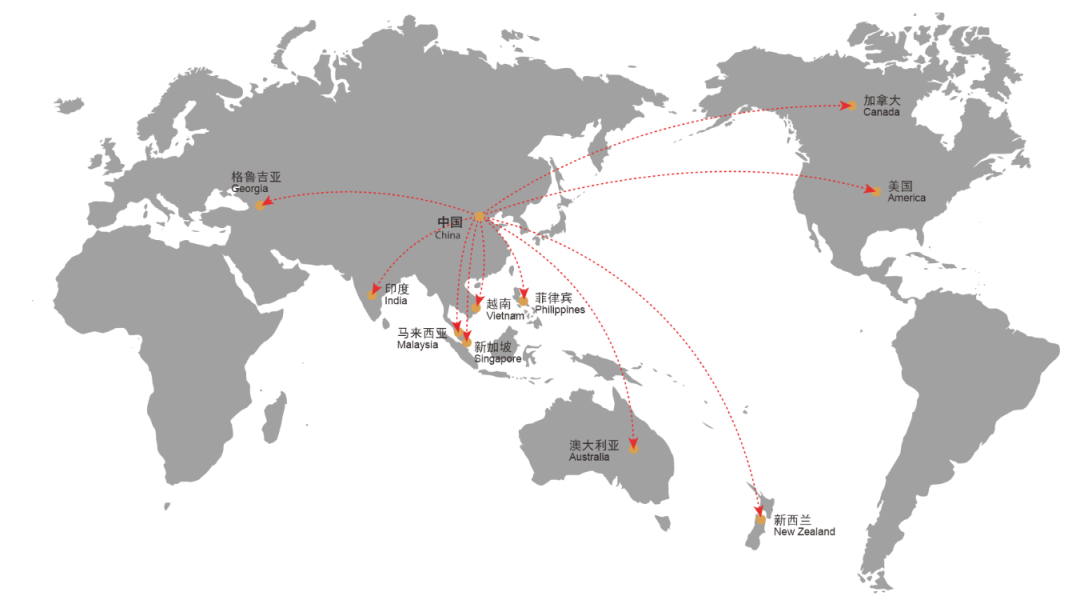
图源:DeRUCCI
而线上承担的是规模放量,在亚马逊上完成从0到1的验证后,横向拓展了沃尔玛、OTTO、Wayfair等平台,同时试探TikTok Shop等新兴内容渠道。
产品也随之做了取舍。最初尝试以沙发切入,但体积大、物流成本高,利润空间被严重压缩。团队最终回归床垫这一最具优势的核心品类,用产品力而非低价去打开市场。
2023年,慕思境外收入为0.97亿元,占总营收的1.73%;到2026年上半年,境外收入已经达到1.34亿元,同比增长22.69%,占总营收的比重升至5.37%。
目前境外收入在总营收中的占比仍然不高,门店扩张、渠道开拓和市场培育都需要投入,能否逐渐形成规模效应,还需要时间检验。
图源:DeRUCCI
02、床垫的另一种可能
慕思很早就意识到,一张床垫想卖出高端价格,光靠讲故事是不够的。消费者躺上去之后,能不能感受到差别,才是关键。
从2007年引进3D材质、推出可完全水洗的床垫,到2009年与比利时、意大利的睡眠材料企业建立长期合作,慕思一直在向海外寻找答案。
但材料可以买来,技术可以引进,如何把这些优势稳定地变成产品却是另一回事。
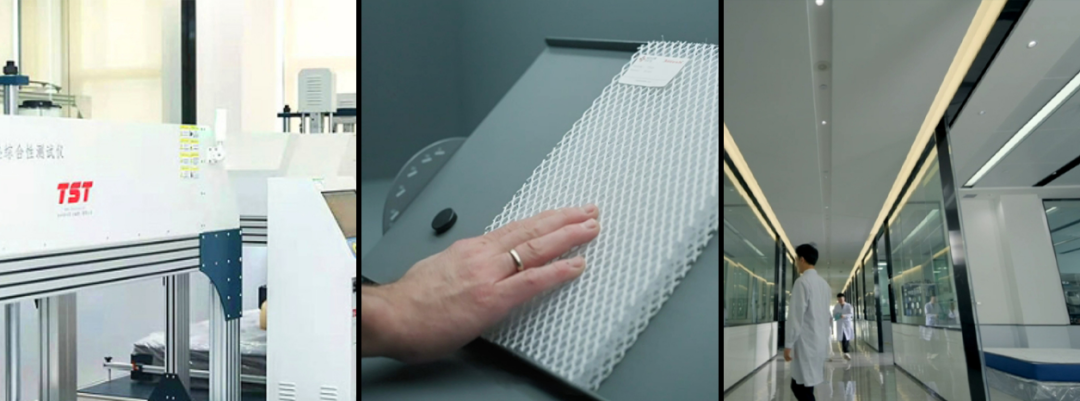
2015年,慕思决定啃下一块更难的骨头:改造工厂。当时,工业4.0在汽车、家电行业已经有了不少实践,可床垫生产却没有多少成熟经验可以照搬。
慕思还是毅然决然投入建设了占地320亩的华南制造基地,尝试让原本依赖人工经验的床垫生产变得更加标准化、数字化。终于在2018年,数字化超级工厂正式投产。目前生产基地已配置超过3200台设备,并持续推进柔性生产和数字化集成。
图源:DeRUCCI
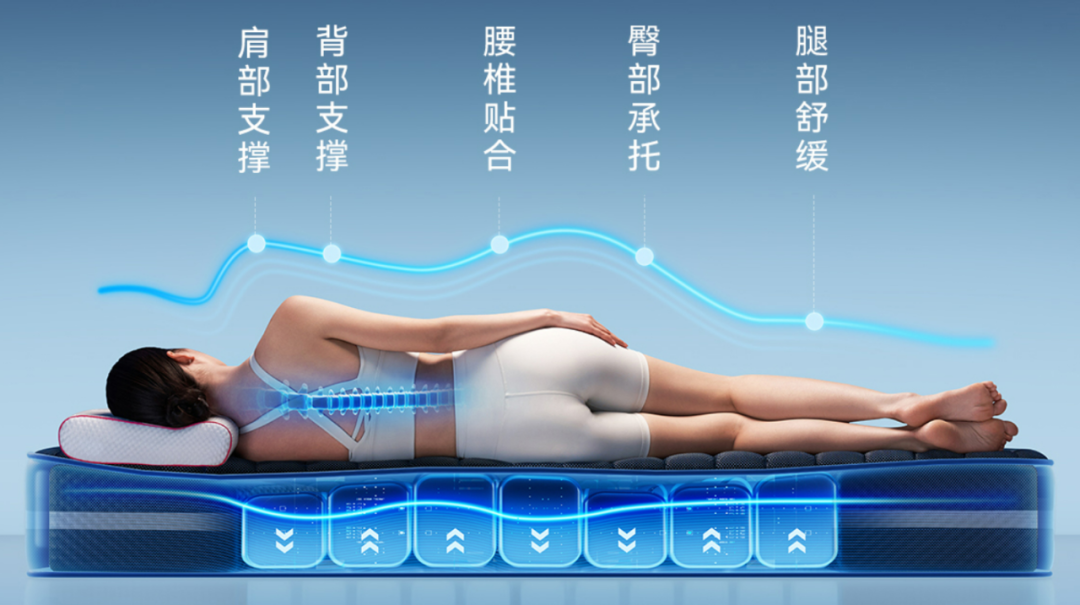
但慕思并不满足于让每个人睡上不同的床垫。它还想知道,能不能让床垫主动适应人的睡眠。
慕思从2012年就踏上了智能化的道路。当AI还未成为行业热词时,慕思便已开始布局AI床垫研发。2022年推出多个系列的AI床垫;2023年,自研的“潮汐”算法亮相,智能睡眠的布局进一步深入。
此后,T11+、T12等产品相继推出,慕思试图让床垫不再只是承托身体的家具,而成为能够感知和调节睡眠体验的产品。
图源:DeRUCCI
产品做出来了,另一个问题随之而来:海外消费者凭什么相信一个中国品牌的睡眠科技?
慕思通过与澳大利亚网球公开赛的合作,先让品牌进入当地消费者熟悉的体育场景。2026年签约阿根廷国家队后,T11+进一步进入球队训练与康复场景,睡眠科技也因此有了更具体的应用语境。
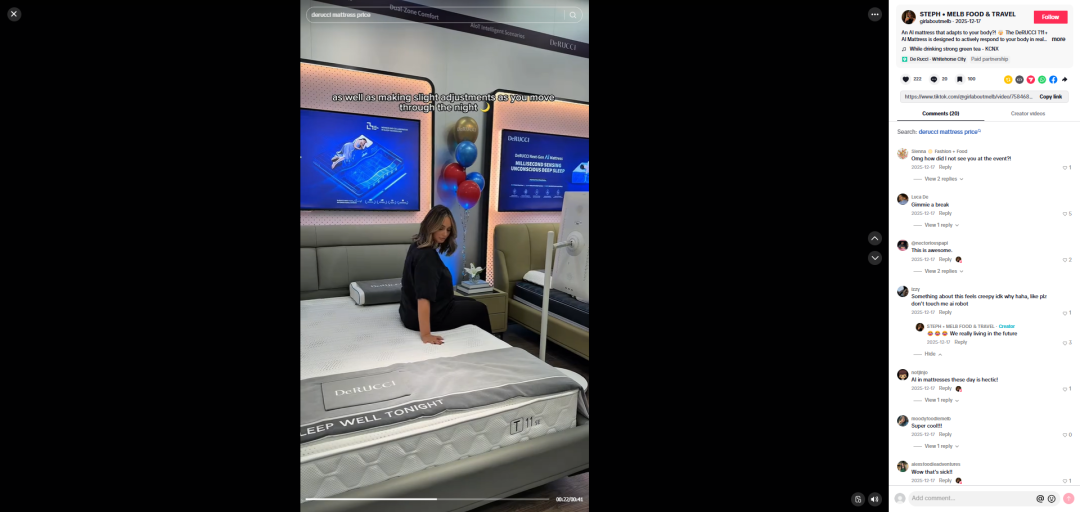
在线上,慕思布局Instagram、YouTube、TikTok等平台,用创作者的第一视角替代传统广告,把技术参数转化为真实体验。在线下,则通过CES 2025亮相和海外体验馆,让消费者有机会亲自接触产品。
图源:TikTok
03、新增长背后的旧难题
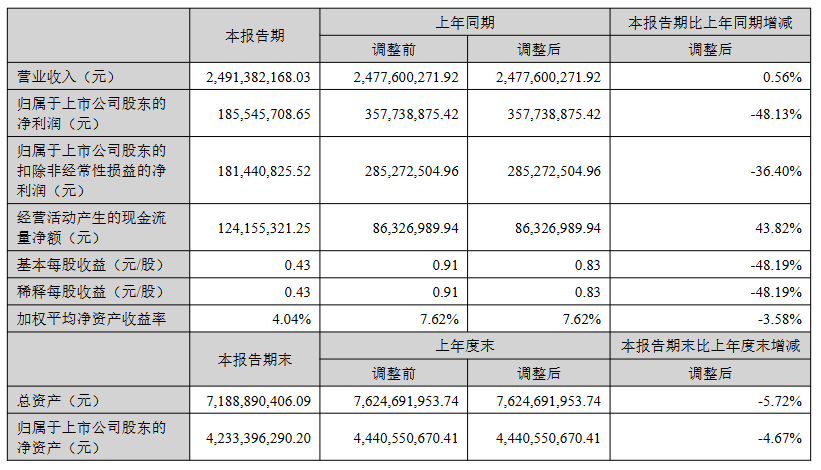
2026年上半年,慕思营收24.91亿元,同比微增0.56%;归母净利润1.86亿元,同比骤降48.13%;扣非净利润1.81亿元,同比下降36.40%。
图源:2026年半年度报告
这是一份典型的“增收不增利”的成绩单,也是慕思自2022年上市以来同期最差的盈利纪录。
费用端出现了大幅扩张,上半年销售费用高达7.91亿元,同比增长18.91%,远超0.56%的营收增速。其中广告费从1.95亿元飙升至2.74亿元,增幅达40.49%,比净利润多出了快一个亿。
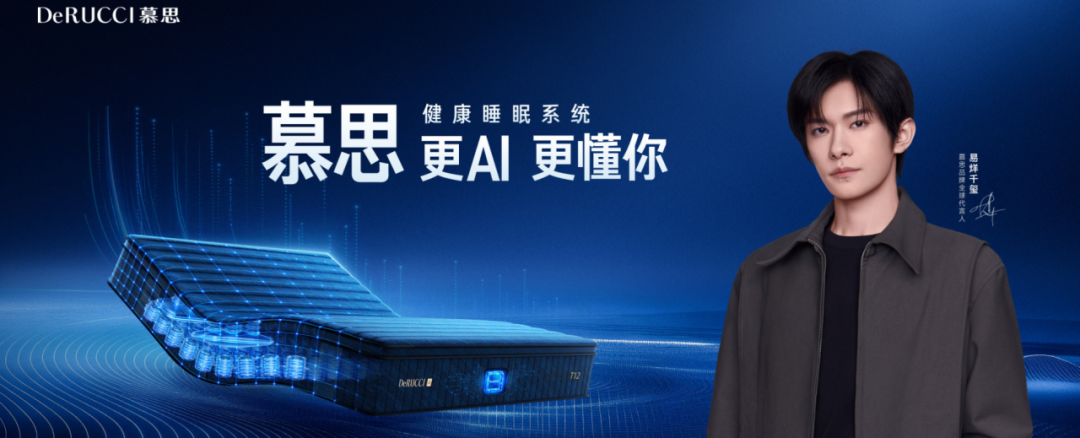
2026年2月,慕思官宣易烊千玺为全球品牌代言人;3月,正式签约阿根廷国家足球队成为其官方睡眠保障合作伙伴。这些高举高打的品牌营销投入,是费用提高的直接原因。
图源:DeRUCCI
但上半年的毛利率反而保持稳定,综合毛利率51.76%,同比仅微降0.14个百分点,床垫毛利率仍高达60.02%。
毛利率稳如磐石、费用率大幅攀升,说明利润的下滑并非来自产品竞争力的衰减,而是源于公司主动支付的战略成本。
就像企业从区域品牌走向全国市场,需要经历渠道扩张带来的阵痛,慕思从传统床垫制造商向智慧睡眠科技企业转型,也难免要经历一段投入增加、费用高企的过渡期。
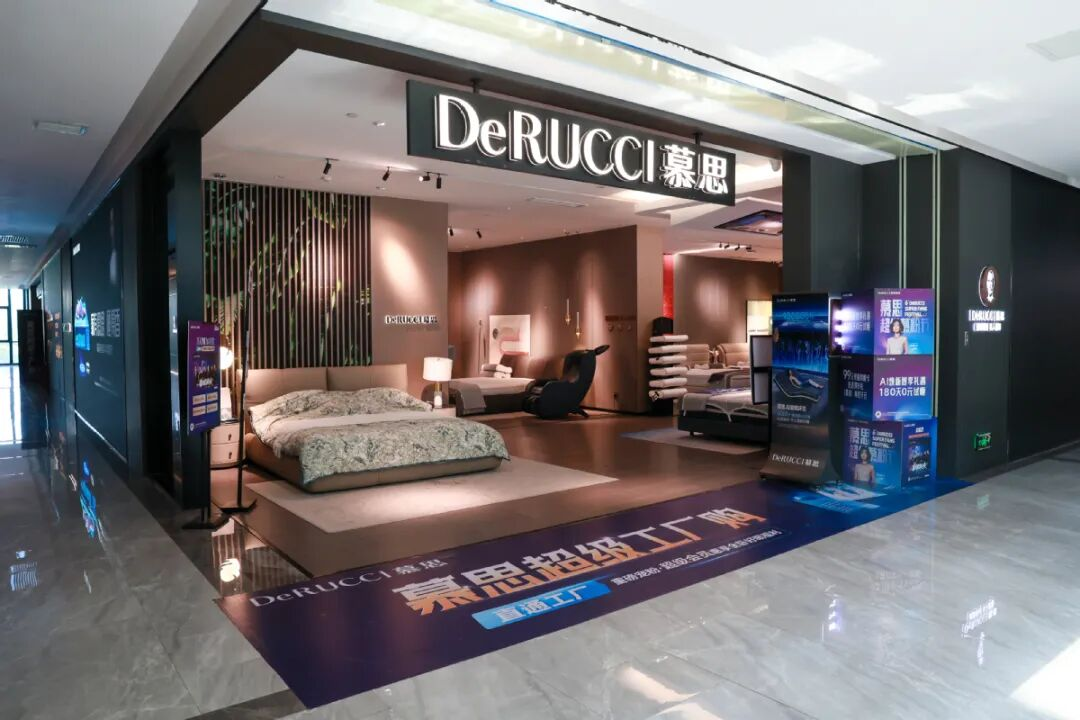
与此同时,慕思赖以发展的线下渠道也面临着压力。作为公司的“基本盘”,上半年收入同比下降2.25%至18.19亿元,线下专卖店数量从2025年同期的约5600家缩减至5200余家,一年内净减少约400家。
图源:东莞工商联
分品类来看,慕思的增长仍主要依赖床垫业务,床架、沙发表现不佳,床品虽有增长,但暂时难以弥补其他品类的下滑。
产品结构单一的老问题被进一步放大,慕思家具制造业务占营收比重超过98%,床垫和床架两类产品合计占比超过八成,抗风险能力依然薄弱。
但值得关注的积极信号是,公司的经营现金流反而在改善。上半年经营活动产生的现金流量净额为1.24亿元,同比增长43.82%。
在业绩承压期仍能维持正向经营现金流,说明公司的财务底盘并未动摇。
慕思眼下的利润压力,某种程度上是新旧增长模式交替带来的阵痛。过去,线下门店和传统床垫业务撑起了公司的增长;如今,AI智慧睡眠和海外市场正在成为新的发力方向,但还需要时间接过增长的接力棒。
但至少从目前的数据趋势来看,慕思正在走的这条路,方向是对的。
【版权提示】信息来自于互联网,不代表出海网官方立场,内容仅供网友参考学习。如发现本站内容存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至 jechynwu@chwang.com ,我们将及时沟通与处理。如若转载请联系原出处
出海网
出海网作为企业跨境出海综合服务平台,旗下有CHWE全球跨境电商展/海潮品牌出海/海贝分销三大主营产品,有出海快讯/新手指南/出海报告/全球开店/海外本土服务/出海社群等六大内容服务。全网活跃用户数200万+,月均活跃访问量52万+,百度权重5。
2023年出海网被广东省科技厅授予“高新技术企业”。2

企业跨境出海综合服务平台

新手指南
热门推荐
平台常见问题
版权归出海网跨境电商(广州)有限公司所有 粤ICP备2021037671号-5