年入8亿,泳池机器人第一股要来了
作者 | 麦林
图源 | 望圆科技
声明 | 此文章版权归品牌方舟所有,未经允许不得转载
泳池机器人赛道,即将跑出一家IPO。
10月30日,中国证监会国际合作司发布备案通知书,望圆科技境外发行上市备案获通过,拟在港交所主板挂牌,中信建投国际担任独家保荐人。
如果顺利登陆的话,泳池机器人第一股将就此诞生。
成立于2005年的望圆科技,在欧美品牌统治数十年的泳池清洁赛道撕开了一道口子,拿下无缆泳池机器人这一细分品类的全球第一。
泳池机器人并不是一门传统意义上的性感生意,增长仍在持续,但窗口期早已收窄。水面之下,一场持续了四十多年的秩序正在被以望圆科技为代表的中国企业无声撬动。
望圆科技的故事,要从创始人付桂兰二十多年前的一个决定说起。
彼时泳池机器人在欧美已是成熟品类,在国内却几乎是一片空白。这个由欧美品牌垄断、价格高昂的市场,存在着巨大机会。
于是在2005年望圆科技诞生了——这是中国第一家研发、生产和销售泳池清洁机器人的企业。
2006年,其第一款产品刚上线便撞上了水下工程的硬墙:因密封技术缺陷退货率过高,一度濒临破产。
当时泳池机器人尚是一门“笨重”的生意,长期面临几大核心难题。一是体型庞大,使用不便;二是线缆缠绕,限制机器人自由度;三是导航与覆盖粗放,漏扫、重复运行普遍;四是自动化链条断裂,清洁完仍需人工收尾......
望圆科技敏锐洞察到,泳池机器人行业虽已有数十年历史,但产品形态与用户体验长期停滞。为此它选择沿着轻量化-无缆化-智能化的路径,逐一打击品类的结构性痛点。
2009年,望圆科技推出重量仅为传统产品三分之一、价格低一半以上的轻量化产品,通过解决了买不起、搬不动的入门门槛成功打开了大众市场,也为后续技术迭代积累了基础。
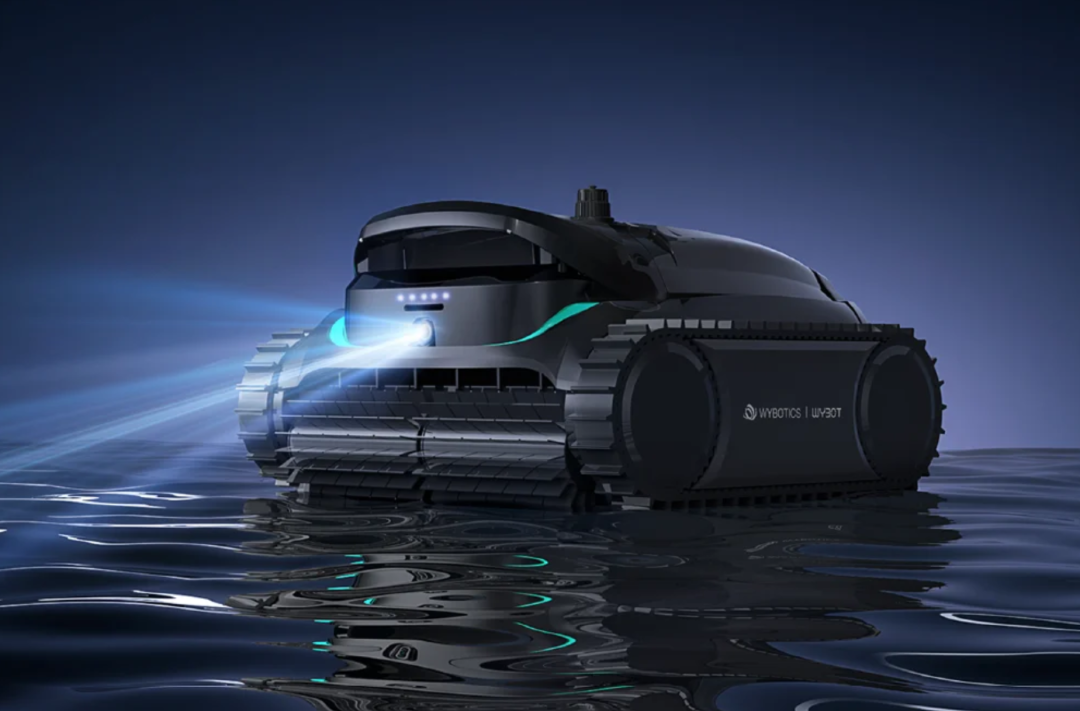
找到属于自己的生态位后,望圆科技又继续深耕技术突破,并于2017年推出一款革命性产品——无缆锂电池泳池清洁机器人。该产品彻底取消电缆,后续又升级自动回桩充电方案,从根源上解决了泳池机器人线缆缠绕这一顽疾,一举颠覆了用户的泳池清洁体验。
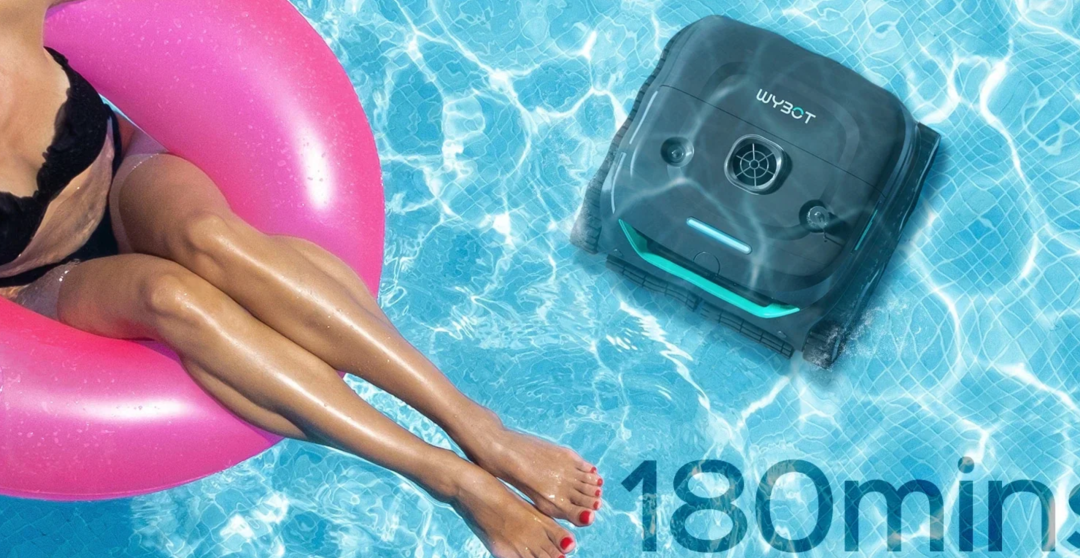
实现从轻量化到无缆化的逐步升级后,望圆科技又敏锐捕捉到智能化趋势。其产品通过集成多项能力精准打击水下作业痛点:水下3D建图与AI视觉识别实现全覆盖和定点清洁;自动返回充电桩、太阳能+直流双能源供电解决续航与充电自动化;水下无线充电提升安全性等。
望圆科技成功凭借三场技术革命叙事,抢先完成市场卡位,打破有线泳池机器人主导的旧秩序,开拓了一个无线泳池机器人的新时代。
截止目前,望圆科技旗下产品矩阵划分为入门级、高端级、旗舰级以及先锋级,覆盖WYBOT A1、WYBOT C2、WYBOT S2 及WYBOT S3等型号,适用从住宅庭院到商业综合体及公共设施环境中的所有主要泳池类型。
根据灼识咨询报告,按2024年自制产品的出货量计及GMV计,望圆是全球排名前三、中国排名第一的泳池清洁机器人供货商。其中在无缆赛道的全球市占率达19.7%,位居全球第一。
纵观望圆科技的IPO历程,其实并不顺利。
其于2022年10月向深交所发起IPO冲刺,首轮问询未能回复,2024年3月主动撤回;2025年转向港交所递表,招股书又因迟迟未聆讯而失效。直到今年四月二度递表,才于近日通过上市备案。
三度叩响IPO大门,如今是否能成功还犹未可知。这也不禁引起市场追问:前两次没走通,是时机问题,还是有什么东西没讲清楚?
把招股书从头翻到尾就会发现,望圆科技的确存在着一些不太好看,但现阶段又很难绕过去的“隐疾”。
首先,它最性感和最脆弱的部分,几乎都长在同一根骨头上。
招股书显示,望圆科技2025年实现营收8.12亿元,同比增长49.4%。其中无缆泳池机器人贡献了总营收97.5%。
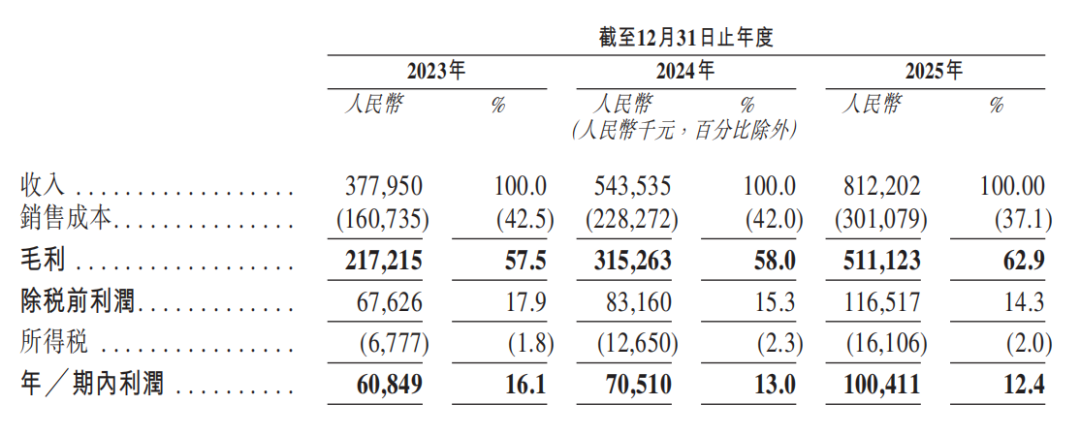
在无缆这个正在快速替代有缆产品的细分赛道里,前五大厂商全部被中国企业包揽,而望圆科技更是以19.7%的份额位居全球第一。很显然,它赌的不是泳池机器人这个大品类,而是无缆泳池机器人这这一细分品类的技术路线权力更迭,并且目前赌对了。
望圆科技虽然占据了绝对的先发优势,但先发不等于锁定。比如扫地机器人鼻祖Robot便是最残酷的例子——护城河不够深,那么早晚有一天会被“下家”掀桌。
而望圆现阶段面临的问题是,赛道已经过了风最大的时刻,如今窗口期正在收窄,而竞争对手早已虎视眈眈。高度依赖无缆泳池机器人单一品类的它,有缆及手持产品几乎空白,没有第二条腿可以用来对冲。
这一隐患在业绩数据中早已显现端倪。
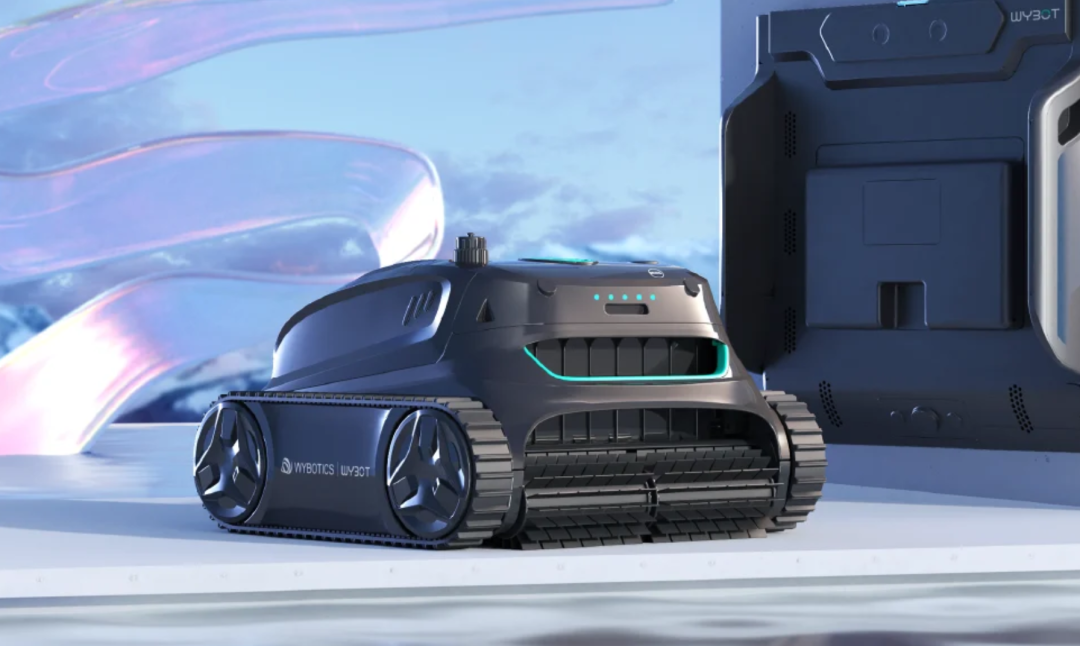
招股书中有这样一组漂亮的数字:2023~2025年,望圆营收从3.78亿元增长至8.12亿元,两年翻了一倍多;毛利率从57.5%一路爬到62.9%,品牌产品和配件的毛利率分别为65.2%和75.1%。
问题出在下面一行。同期净利润率从16.1%滑到12.4%,连续三年呈下降趋势,而在2022年这个数字还是30%以上。毛利率往上走,净利率往下走,两条线像一把张开的剪刀,越岔越远。
望圆科技的利润都去哪儿了?这就引出了上市的另一层推力:品牌转型是一场没有退路的烧钱远征,而望圆手头的自有现金流,已经不够同时供养品牌扩张和产能扩张两头吞金兽了。
品牌方舟了解到,望圆做了十几年ODM,给海外品牌贴牌生产。但这种定价权掌控在客户手里,品牌溢价能力稀薄的模式终究不是长久之计,于是它从2023年开启品牌化转型,重投WYBOT、Winny Pool Cleaner等自有品牌。
事实证明望圆确实得到了想要的大结果:仅用两年时间品牌业务收入占比便冲至83.5%。但付出的代价是,销售及营销开支从2023年的0.97亿元飙到2025年的3.03亿元,三年翻了三倍多,销售费用率冲到37.2%。
也就是说,望圆每赚100块钱,要花37块去把它“买”回来——广告、社媒投放、渠道铺设,一样都省不了。
旧模式的天花板已经压到头顶,新模式的燃料却快要见底,而窗口期不会等人。在这样的情况下,望圆科技冲刺港股几乎是迫在眉睫。
从整个全球泳池机器人行业来看,旧秩序远未崩塌,Maytronics、Dolphin、Fluidra等巨头依旧牢牢把持头部市场。
望圆科技的精明之处在于它没有正面硬碰硬,而是找到无缆化这一裂缝,依托供应链优势以更低的成本结构和更快的迭代节奏,在增量市场里跑出了自己的节奏。
但消费战场从来不存在绝对稳固的第一。赛道红利期逐渐消散,玩家们正在陷入一场新的混战。
在望圆科技的身后,欣旺达、星迈创新以15.1%和12.6的市场份额位列二、三名,星浪涌未来和元鼎智能则紧随其后。
虽然望圆科技的供应链底子很厚,但相较各大竞争厂商,它的品牌势能不够充足,渠道壁垒也不够深厚。
具体来看,元鼎智能依托多渠道纵深以及品牌深耕战略,拿下亚马逊超35%的市场份额,同时进入7000余家欧美线下门店;星迈创新锚定高端AI路径规划,试图在智能化这一重要趋势上建立差异化标签。
更深层次的竞争来自追觅、石头、科沃斯等传统智能清洁玩家,它们带着这些扫地机器人算法和供应链经验降维切入泳池清洁场景,可以说水下几乎挤满了从不同方向游过来的捕食者。
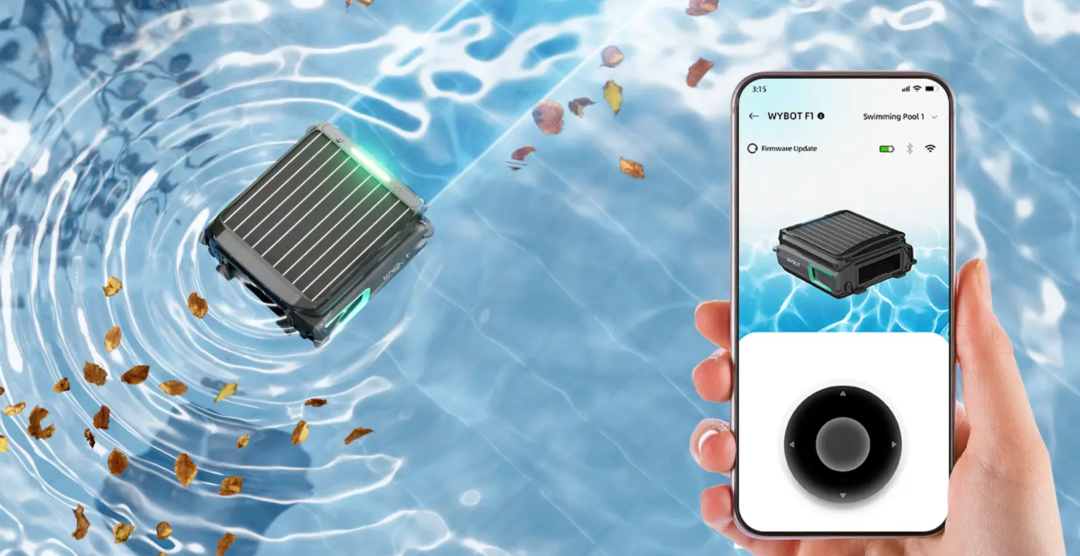
更危险的是,望圆科技作为一家靠技术卡位立身的企业,它的技术护城河深度逐渐开始松懈了。
招股书显示,对比水涨船高的销售成本,望圆科技的研发费用率却从2023年的5.1%逐年降到2025年的3.7%。
当无线化的红利期逐渐接近尾声,智能化战事愈演愈烈,望圆科技却选择在销售端一掷千金,在研发端逐年克制,这显然不是一个好的讯号。
现阶段,这场隐匿于水面下的无声战役正在不断升级。望圆科技的研发强度、品牌势能否支撑起接下来的智能化竞赛,才是当前亟待解决的问题。