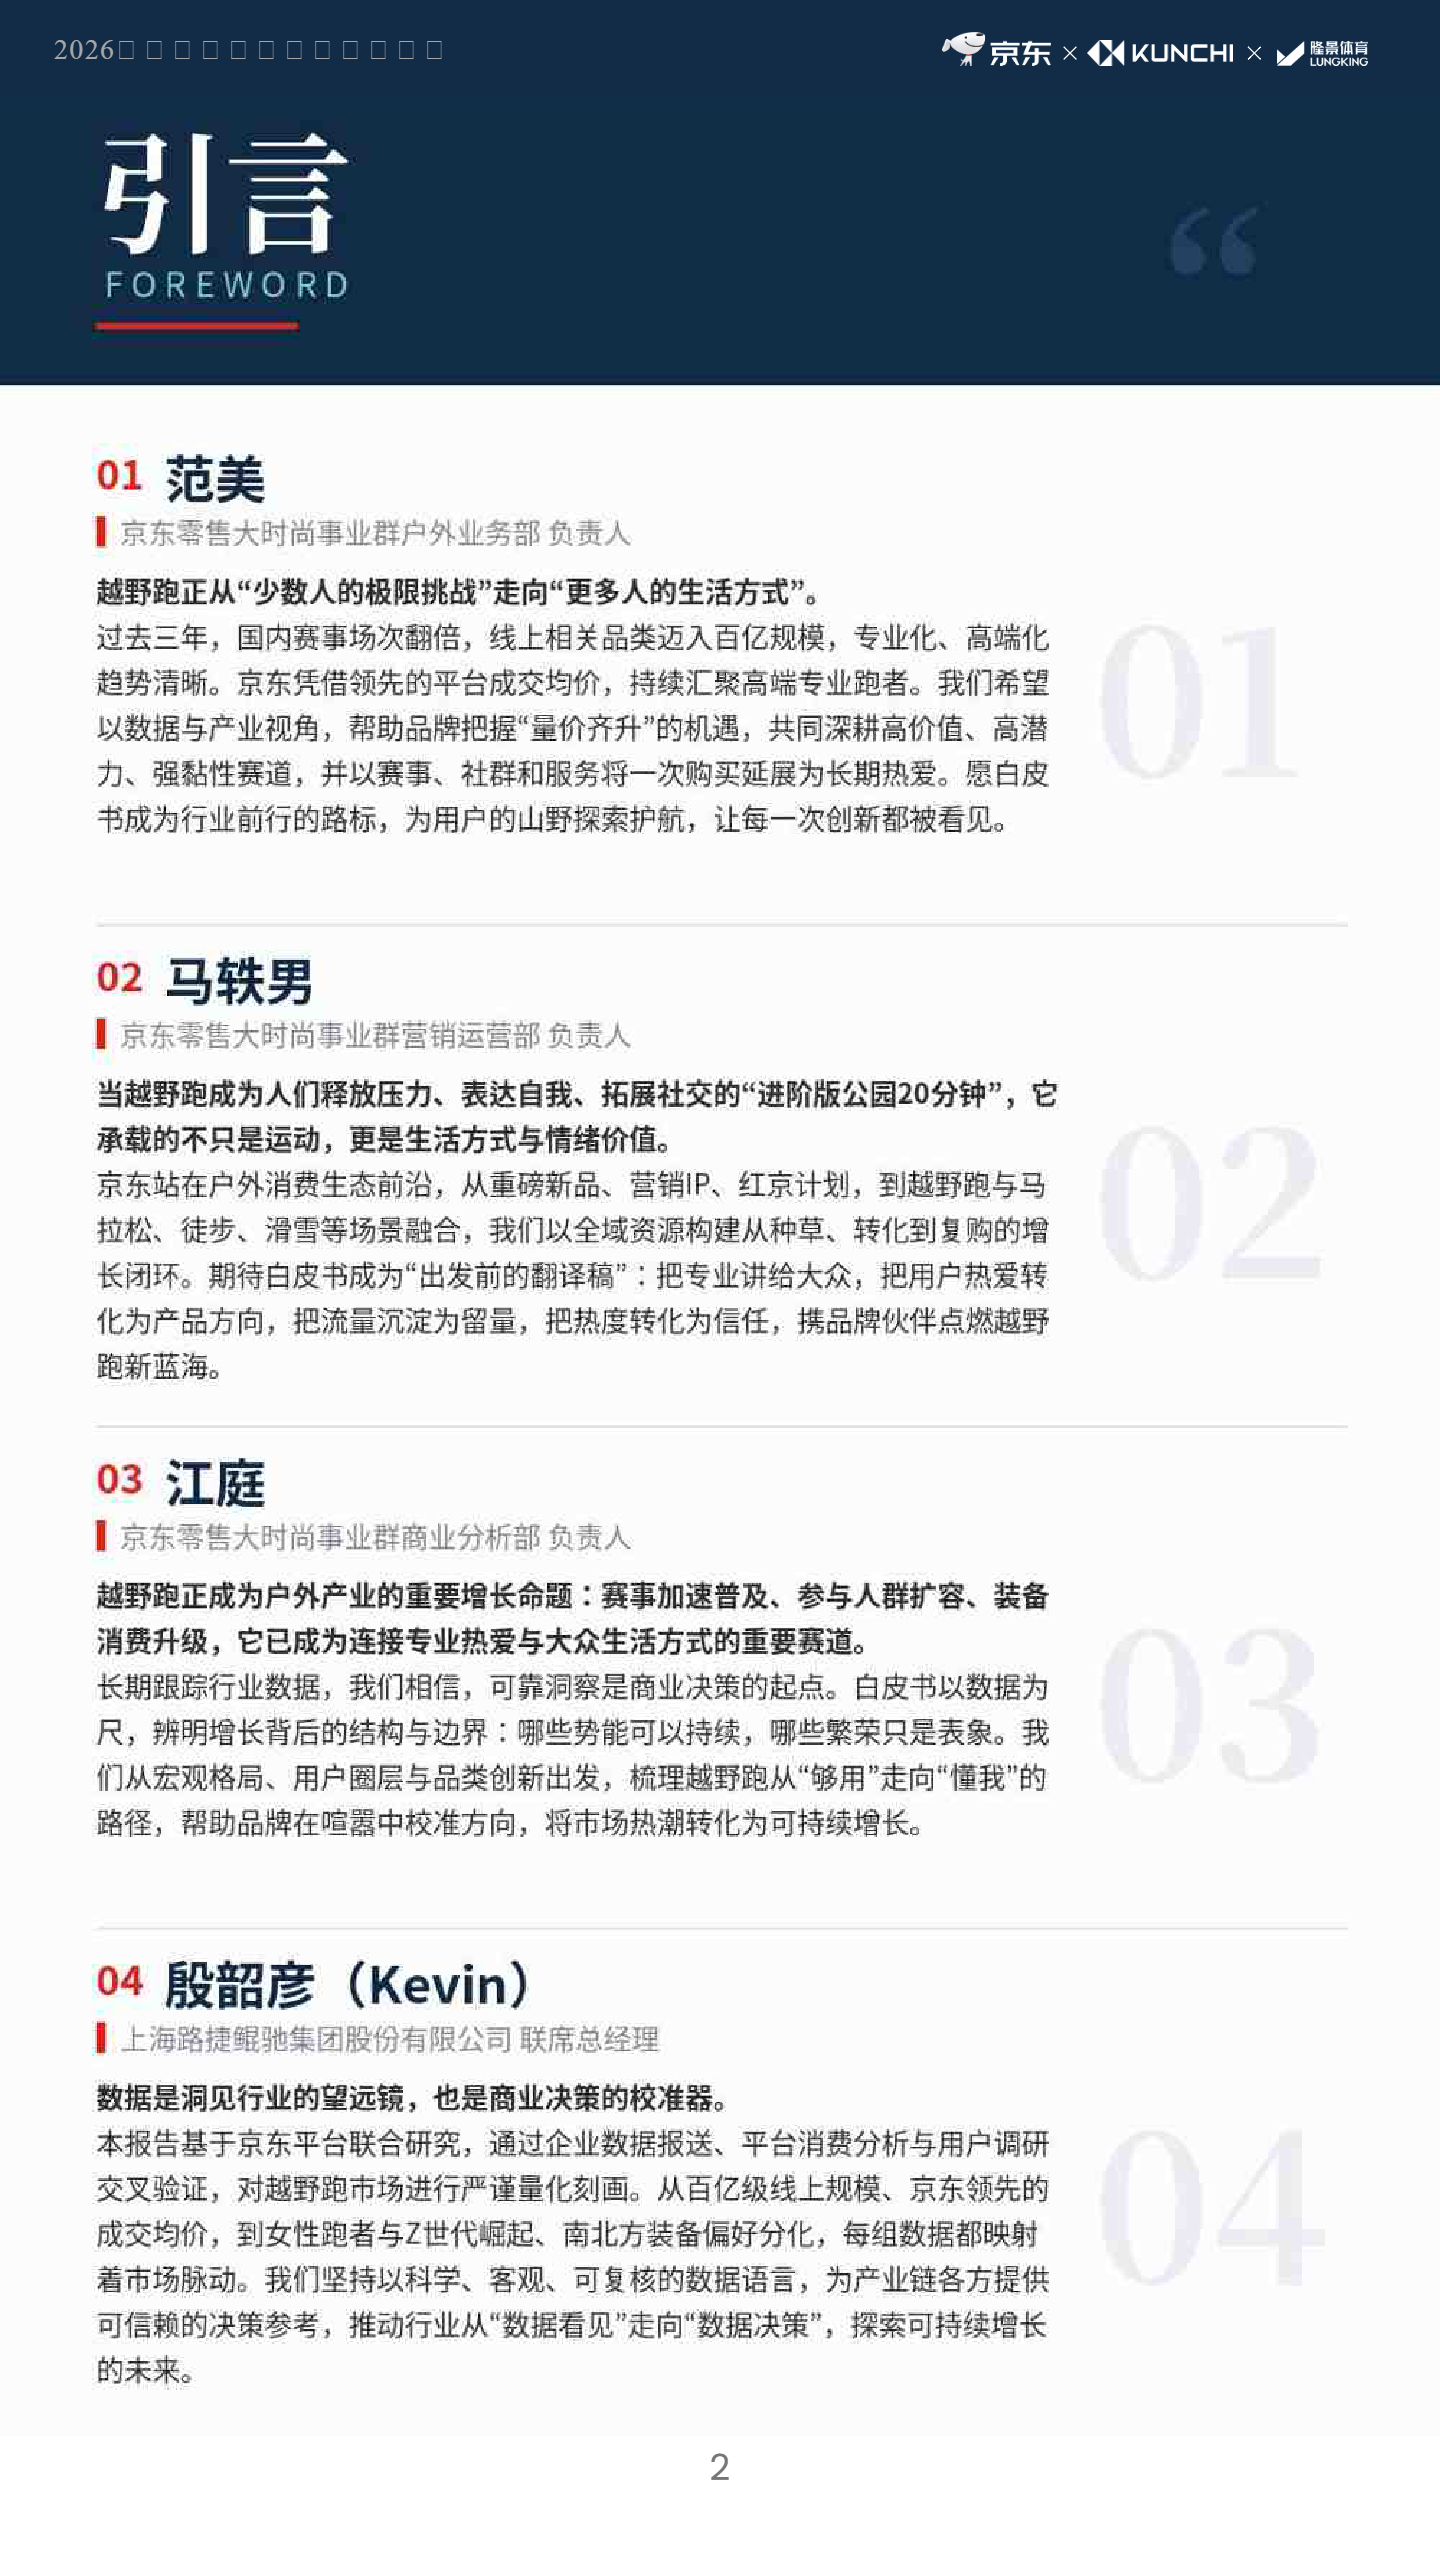
这份 2026 京东越野跑行业趋势白皮书基于 2023 至 2026 年 6 月的多渠道行业数据,全景展现国内越野跑从小众极限运动逐步转向大众生活方式的发展历程,在健康中国相关政策引导、赛事监管规范完善的大背景下,国内越野跑赛事数量实现三年翻倍,ITRA 认证赛事数量已经超越法国,成为全球第一大越野跑市场,线上装备市场迈入百亿规模,整体呈现量价齐升的发展格局。马拉松、徒步登山以及泛户外圈层人群持续涌入越野赛道,女性、Z 世代成为行业重要增量,用户的参与逻辑也发生明显转变,从传统先训练再参赛,演变成为被社交内容种草之后直接报名参赛,庞大的社媒兴趣人群为整个行业打开可观的增长空间。
报告将越野跑消费群体划分为精英发烧层、核心资深层、主流进阶层与尝鲜入门层四大圈层,不同圈层在赛事参与频次、年度装备预算、信息获取渠道和产品诉求上差异显著,一二线城市中青年是消费主力,南方与北方受地形气候差异影响,对装备的性能需求也各有侧重,女性跑者占比持续提升,短距离组别女性参赛占比已经超过四成,但市场依旧存在女款鞋楦、女性人体工学背包供给不足等现实痛点,用户购买装备会受到安全刚需、场景功能、社群口碑和内容种草多重因素共同驱动,运动社群、专业赛事网站、短视频内容平台成为消费者获取信息的主要来源。
装备市场已经形成国际专业品牌与国产品牌双线并行的竞争局面,跑鞋、速干衣裤、运动手表构成市场核心品类,越野跑背包属于高增速潜力赛道,跑鞋、冲锋衣、登山杖、头灯、运动手表等品类分别向着轻量化、材料革新、全地形适配、长续航的方向迭代升级,产品不再只满足山野竞技,同时兼顾城市通勤的 “城野双栖” 需求,各大品牌一方面在材料、结构上持续投入研发,另一方面绑定头部赛事、签约运动员、运营跑者社群来巩固专业心智,中小品牌则依靠高性价比、细分场景深耕以及差异化外观设计寻找突围机会。
不同品类有着各自的季节性消费特征,越野跑鞋在春夏需求集中释放,冲锋衣裤消费高峰落在秋冬,登山杖、头灯的需求随春季赛事与暑期户外活动带动上涨,运动手表在大促节点销量突出,价格带上普遍出现大众基础盘稳固、高端价格带增长提速的现象,轻量化、竞技性能也成为驱动产品溢价的关键要素。京东平台汇聚大量高净值专业跑者,依托新品扶持、红京计划、品类击穿等平台政策,打通从内容种草、转化成交到用户复购的商业闭环,同时联动马拉松、徒步、滑雪等多元户外场景,挖掘用户跨品类消费潜力。整体来看,越野跑行业已经告别野蛮生长,未来竞争将更多转向产品科技创新,品牌需要读懂不同圈层用户真实诉求,平衡专业性能与大众化需求,抓住女性、年轻群体的新机遇,依托赛事、社群服务把一次性消费转化为用户长期的运动热爱,白皮书也以此为行业参与者提供市场、人群、产品与渠道层面的综合参考。