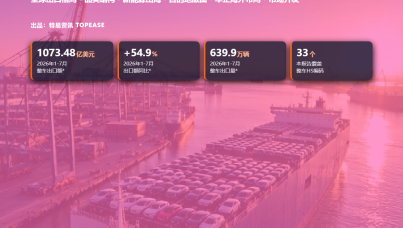
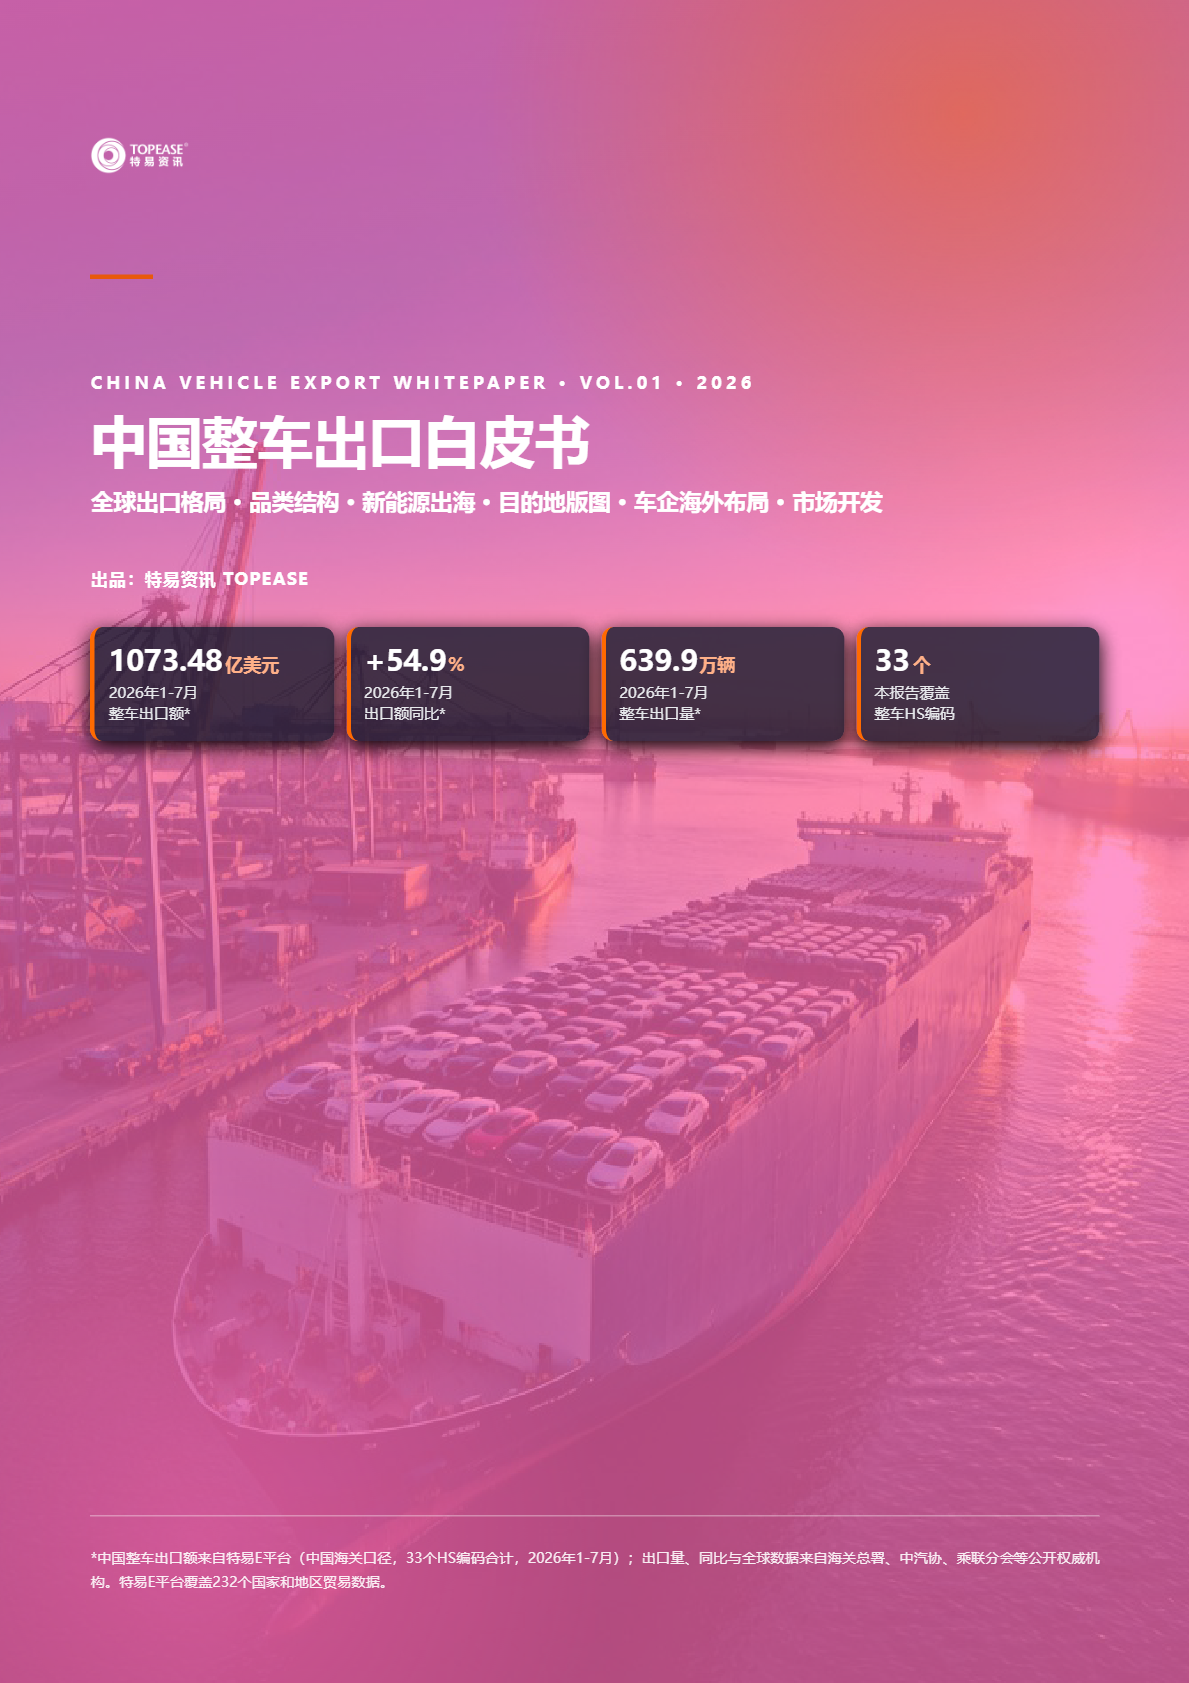
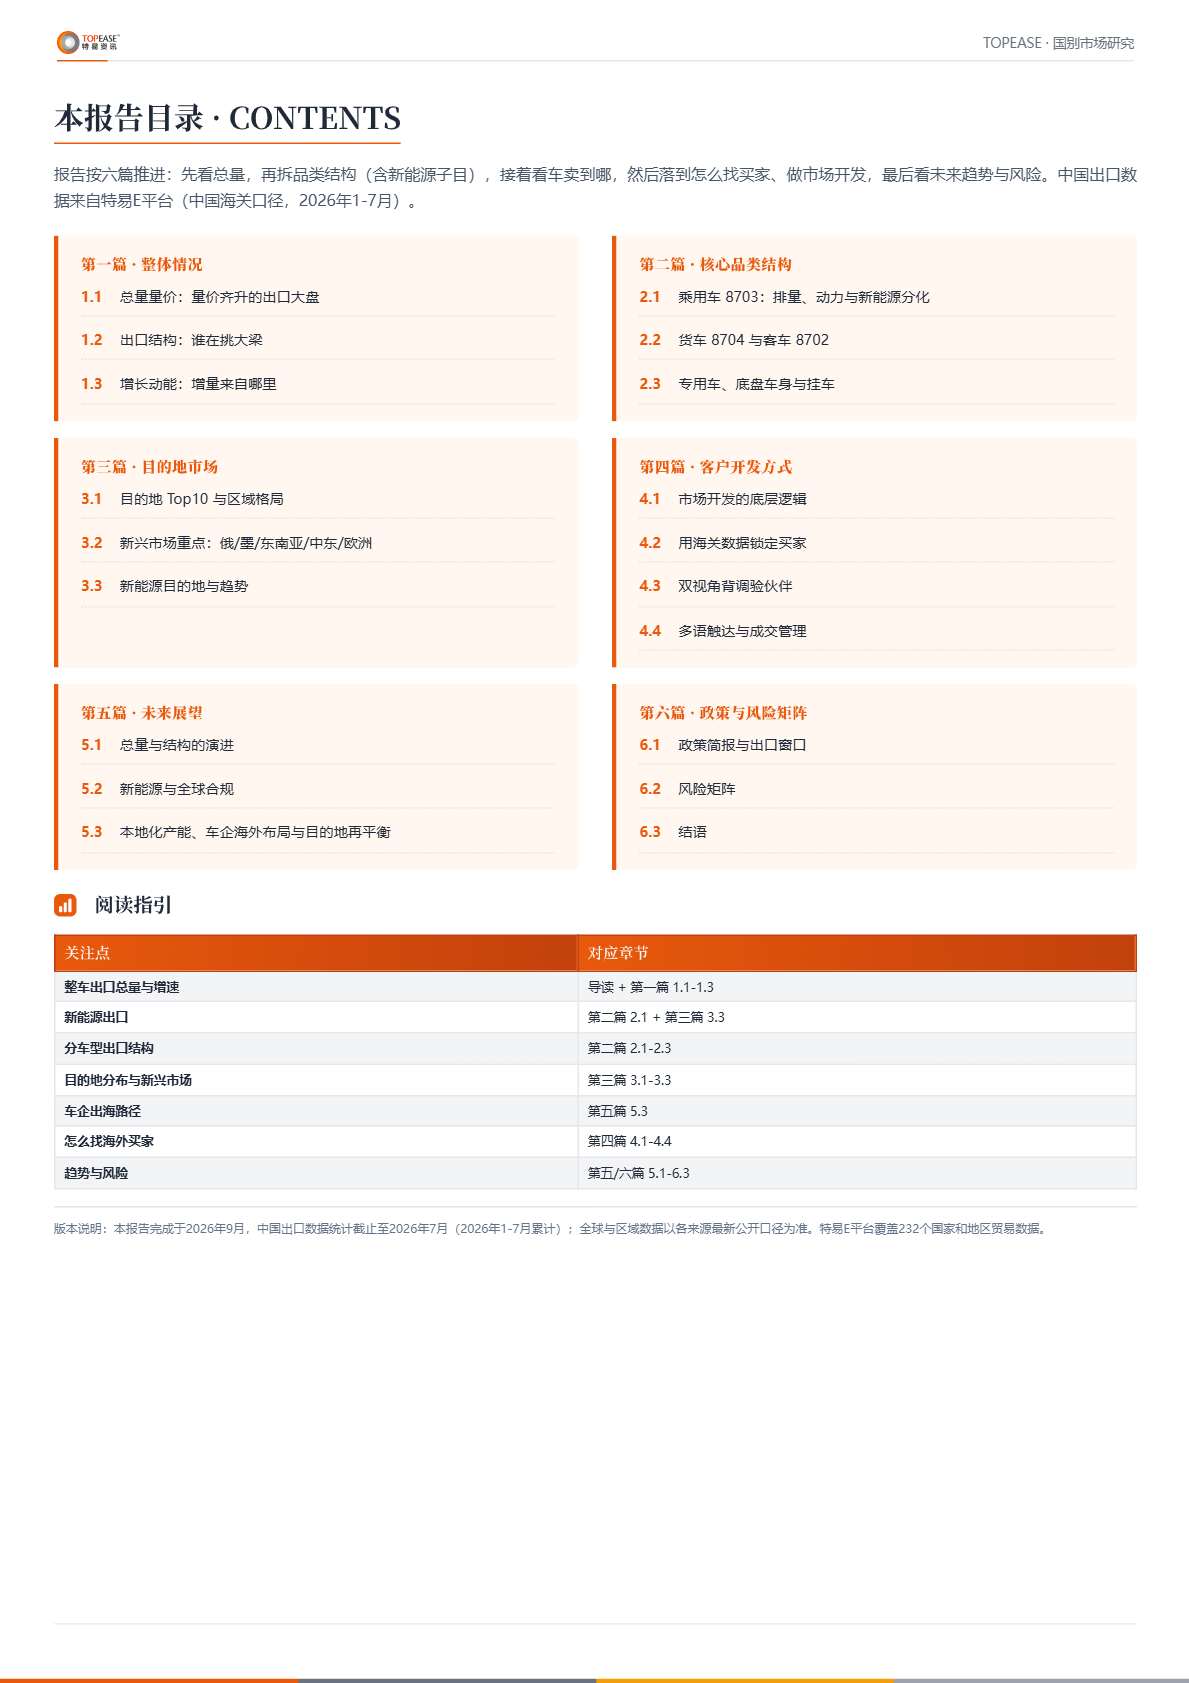
特易资讯发布的《2026 中国整车出口白皮书》显示,中国整车出口正处于量价齐升、结构重塑的扩张通道。2026 年 1 至 7 月,报告覆盖的 33 个整车 HS 编码出口合计约 1073.48 亿美元,同比大幅增长 54.9%,出口量达 639.9 万辆、同比增长 53.7%,仅七个月就逼近去年全年的九成;出口均价维持在约 1.6 万美元 / 辆,与 2025 年基本持平,量额同步上行说明并非靠低价走量,而是规模与结构一起改善。从品类结构看,乘用车是绝对主力,占整车出口额的 82.1%,货车、客车、专用车分列其后;新能源则是增速引擎,纯电乘用车出口 306.46 亿美元、同比增长 58.9%,插电混动 218.26 亿美元、同比增长 122.9%,纯电与插混合计占出口额比重已超过五成。报告特别提醒,新能源并非 "一个品类" 而是 "三种动力" 在竞争,纯电走充电与碳排法规友好的市场,插混与油电混动则因对充电基建依赖低,反而在中东、东南亚、拉美等基建薄弱市场更容易放量。
目的地版图正从俄墨双核走向多极并重。2025 年墨西哥以 62.5 万辆超越俄罗斯跃居第一出口目的国,阿联酋以 57.19 万辆、同比大增 73.1% 成为增量最快的市场,英国、巴西、沙特、澳大利亚、菲律宾、哈萨克斯坦等构成第二梯队,中东与拉美份额明显拉升。聚焦新能源,比利时以 28.49 万辆领跑新能源乘用车出口,英国、墨西哥、巴西、菲律宾等增速惊人,欧洲借助比利时中转枢纽稳态承接,中东与东南亚贡献高增量。报告还拆解了商用车与专用车的不同逻辑:柴油货车是中重卡出口主力,受益于俄罗斯、印度、东南亚的基建与矿业需求,纯电客车则在客车领域唱主角;起重车、混凝土搅拌车、消防车等专用车买家多是政府工程、矿企与市政采购,属于 "打大 B + 跑招标" 的高毛利小众赛道,而装有发动机的底盘虽然金额不大,却是 KD 散件出口的关键零件,堪称 "产能出海" 的探针。
针对市场开发,报告提出 "先看市场、再找客户" 的四步法:用海关数据画出目标市场的买家地图,看进口商集中度、竞品来源国与采购节奏;通过进口数据与企业工商的双视角背调验证买家实力,避开空壳与中间商陷阱;再以小易 AI 生成多语言开发信并用 LinkedIn 触达决策人,欧洲讲碳足迹与电池护照、中东讲豪华感与高温可靠性、拉美讲性价比与金融方案、俄中亚讲本币结算,因市场而异调整 "开场白";最后用客户管理工具排优先级,从线索到成交全程留痕。
报告展望,未来增速将从高增长自然回落到高基数下的结构驱动增长,但体量继续扩大;新能源出海的胜负手正从产品转向合规,欧盟碳边境调节机制、电池法规与碳足迹要求将抬高纯电出口门槛,先跑通合规者反而能把门槛变成护城河。与此同时,车企出海正从贸易出口转向 KD 散件、再迈向海外建厂,比亚迪、奇瑞、长城、长安、吉利等头部车企密集在泰国、巴西、匈牙利、马来西亚等地落子产能,本地化从可选项变成必选项。风险矩阵提示,欧盟关税与 CBAM、目的国本地化率要求属于高概率高影响的必防区,汇率结算与价格战靠锁汇和差异化对冲,地缘壁垒则靠目的地分散兜底。报告最后强调,数据能力正从加分项变成基本功 —— 车要卖得出去,先得把市场看明白。