2026‑2027中国消费 AI 硬件行业趋势报告
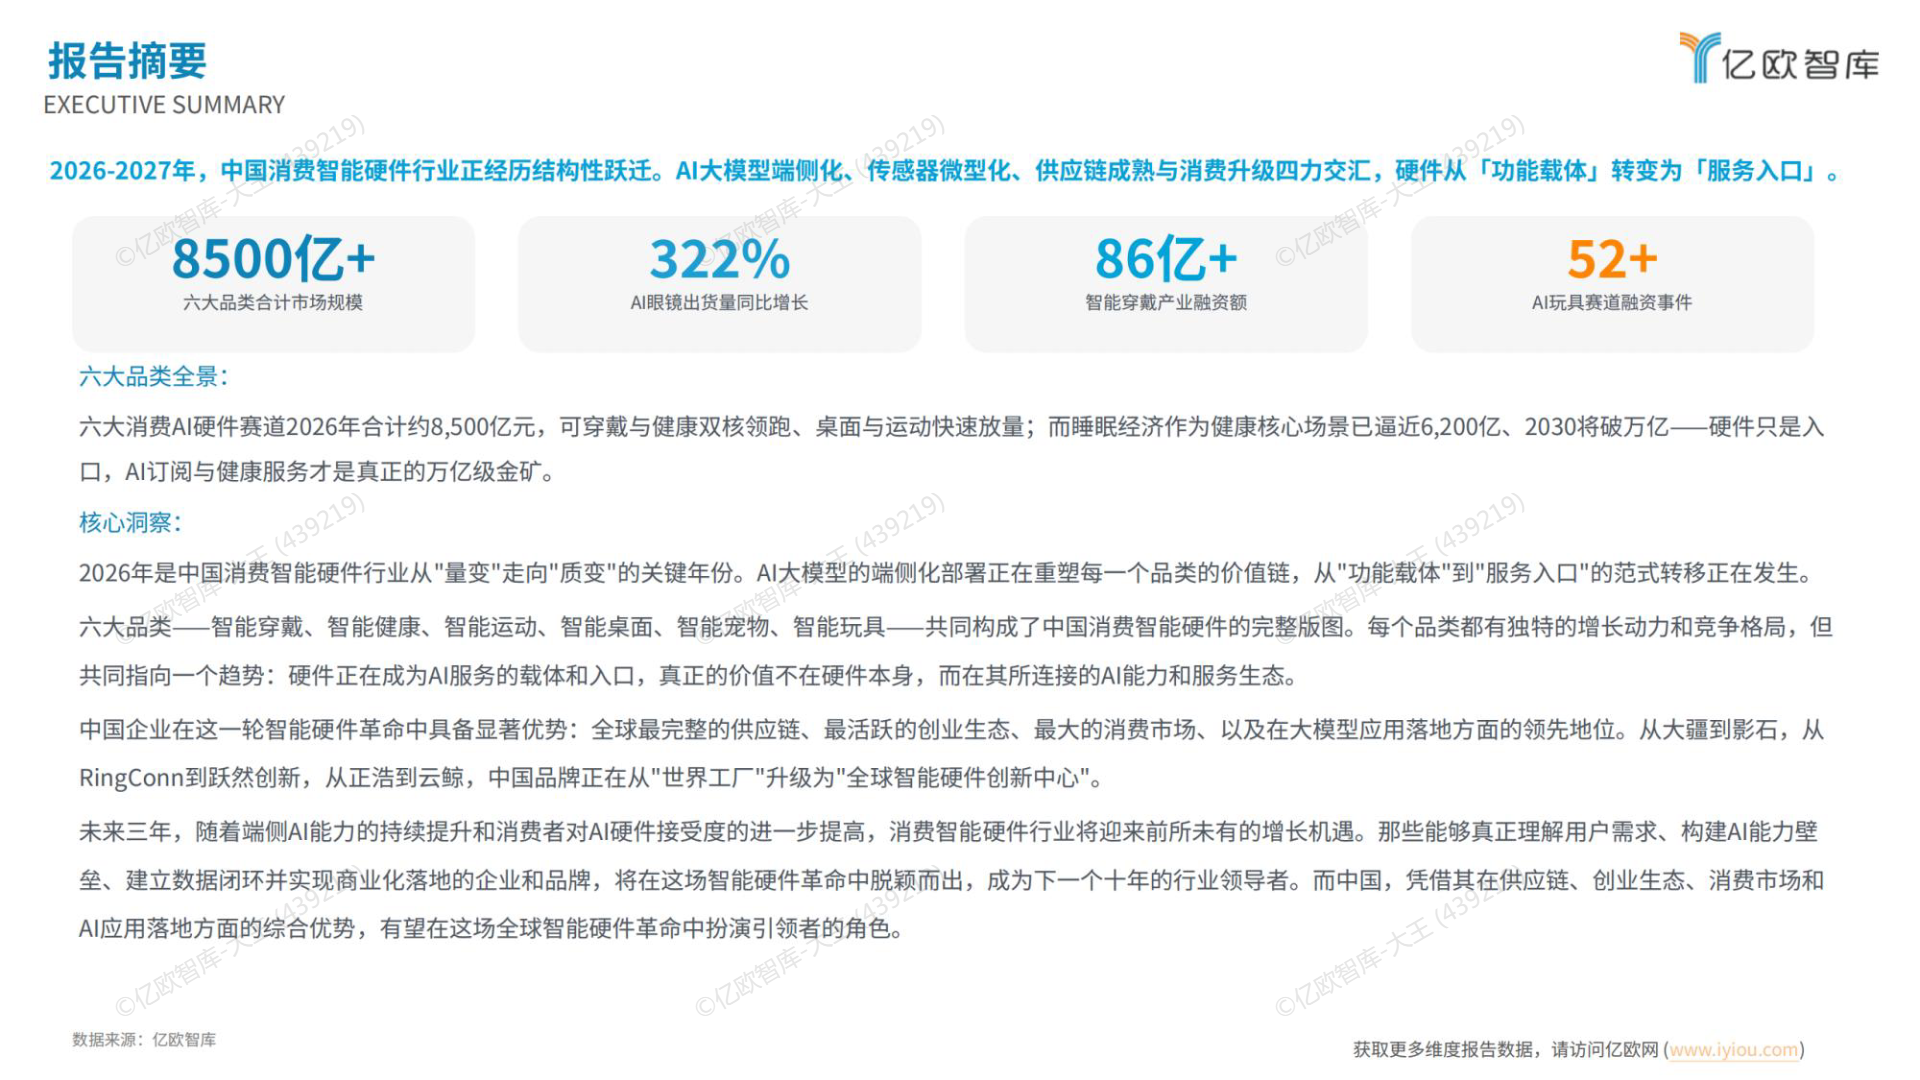
亿欧智库发布的《2026‑2027 中国消费 AI 硬件行业趋势报告》,立足于端侧大模型、传感器微型化等技术变革,把市场划分为智能穿戴、智能健康、智能运动、智能桌面、智能宠物、智能玩具六大场景赛道,2026 年六大赛道合计市场规模达到 8500 亿元,行业正式从物联网、语音交互阶段迈入 AI 原生硬件时代,硬件的定位也从传统的功能载体逐步转向 AI 服务入口。政策补贴、资本加持与用户接受度提升共同助推行业发展,消费品以旧换新将智能眼镜纳入补贴范围有效拉动市场销量,上半年智能穿戴赛道融资超 86 亿元,AI 玩具赛道过去一年融资事件超 52 起,资本的投资逻辑也从比拼硬件参数转向看重大模型定制、数据闭环与服务商业化能力。报告梳理产业上中下游现状,上游元器件国产替代加速,中游依托国内独有的完整制造供应链,下游出海模式也从单纯输出性价比商品,升级为品牌与技术共同输出。
六大赛道各自展现出差异化的增长节奏,智能穿戴作为体量最大的赛道,AI 眼镜出货量迎来爆发式增长,智能戒指成为新兴蓝海,“硬件引流加 AI 订阅” 的商业模式开始落地,硬件不再是主要利润来源,AI 翻译、健康解读等订阅服务打开长期收益空间。智能健康赛道里睡眠经济规模快速逼近 6200 亿元,行业完成从数据监测向主动干预的范式转变,医疗级能力向消费产品下放,获取医疗器械认证成为重要竞争壁垒。智能运动赛道增长集中在运动相机与便携储能两大板块,中国厂商在全球市场占据较高份额,健身、出行板块则依靠智能化渗透率提升挖掘存量机会。智能桌面受益于 AIPC 换机潮,算力持续向本地回迁,除办公效率工具之外,桌面陪伴机器人带动情绪价值需求兴起。智能宠物市场受育儿式养宠风潮推动,智能猫砂盆等单品销量暴涨,产品向着健康数据监测的基础设施方向迭代。AI 玩具作为大模型 C 端落地的先锋品类,市场快速放量,但也普遍面临用户留存不足的现实问题,IP、内容与情感交互能力成为关键护城河。
报告同步推出 FUN20 消费 AI 硬件创新榜,聚焦尚处于非共识向新共识过渡阶段的创新企业,不追逐成熟巨头,以此挖掘早期机会。面向未来,行业预计到 2028 年整体市场规模有望达到 1.2 万亿元,AI 眼镜、智能戒指、AIPC、AI 玩具、宠物看护硬件都将迎来关键渗透率拐点。报告提出,端侧 AI 是全行业共同的底层技术底座,低延迟、隐私安全的数据本地推理会重塑产品体验,情绪价值正在变成重要的消费决策动因,用户愿意为陪伴感、个性化体验付费。对于行业参与者而言,单纯硬件制造难以构筑长期壁垒,创业者应当优先打造 AI 能力与数据闭环,积极把握出海窗口;投资人需要甄别伪 AI 硬件,关注渗透率拐点带来的投资机遇;传统硬件品牌则要加速向服务化转型,围绕真实用户场景搭建完整解决方案,依托国内供应链、大模型应用、庞大内需市场的综合优势,中国有望在全球消费 AI 硬件浪潮中占据引领地位。