

2026年前三季度速览与春节消费研判报告
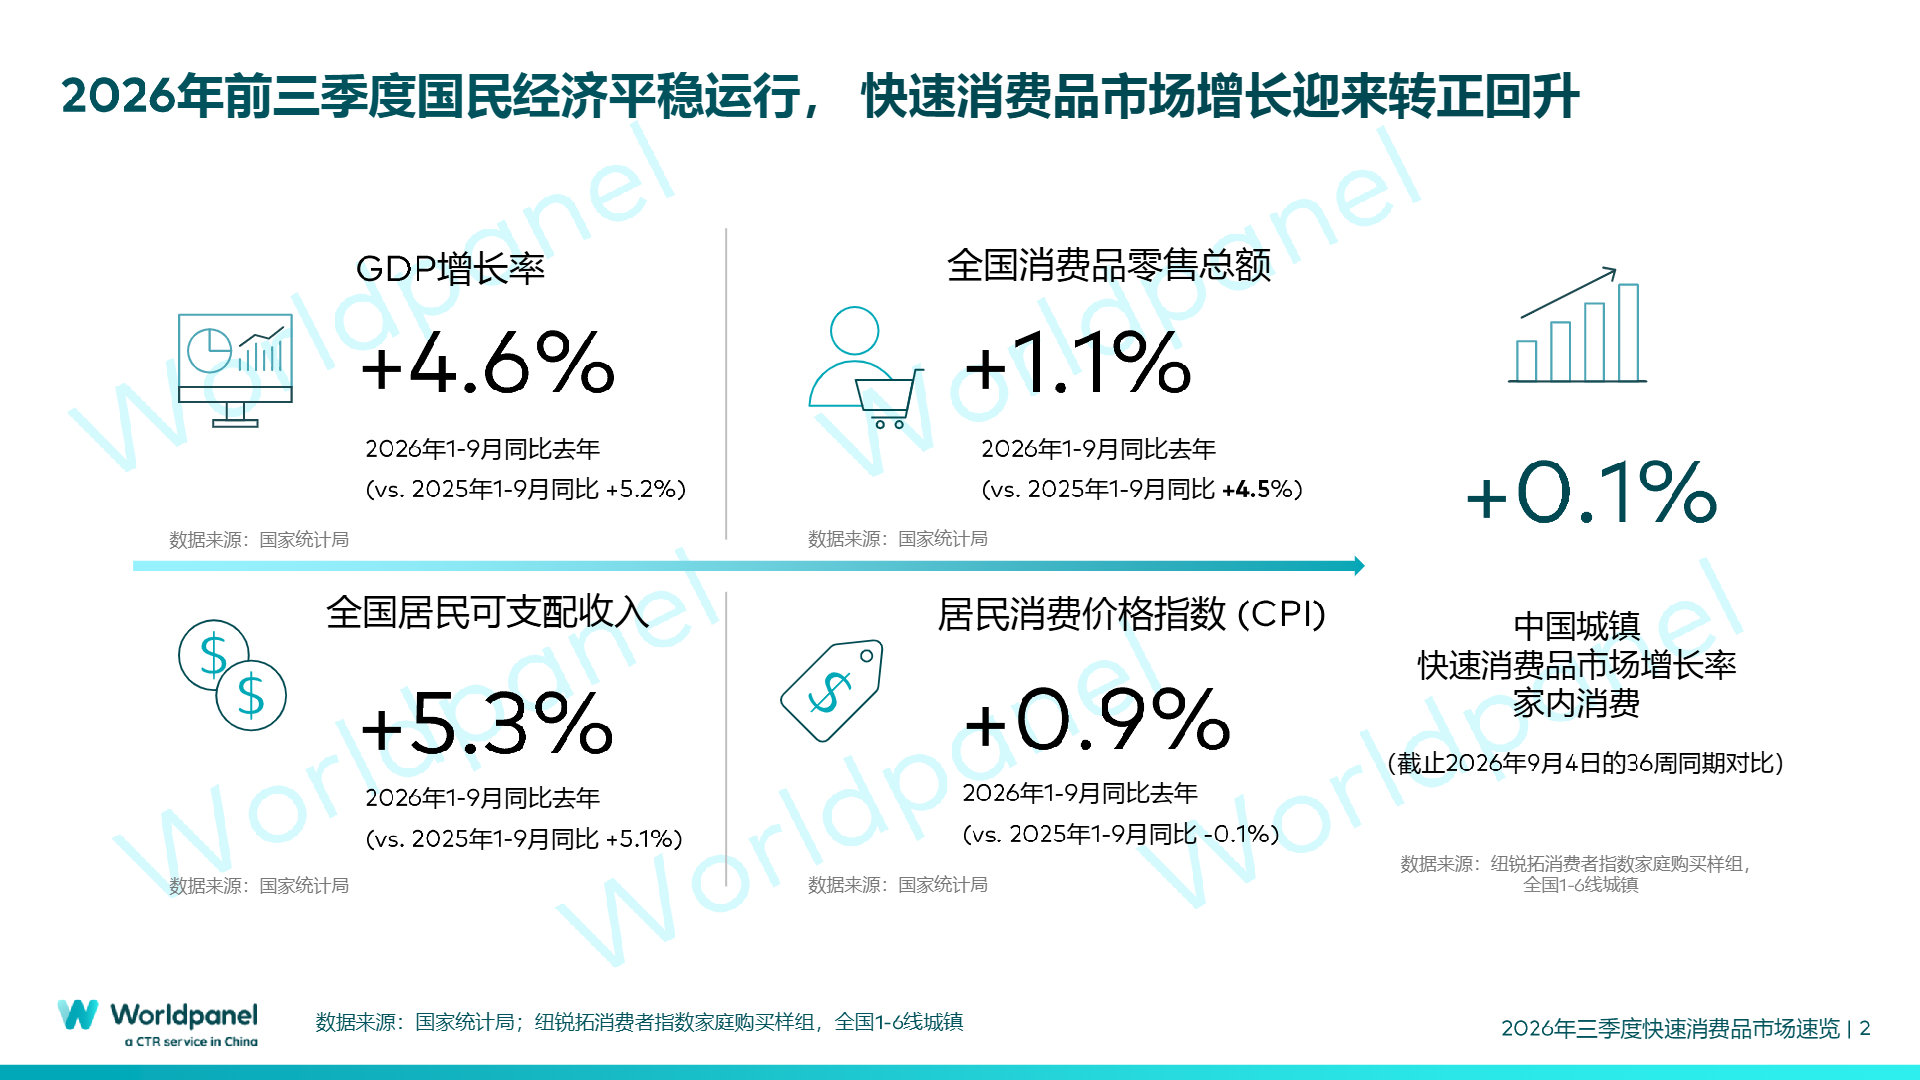
纽锐拓发布的 2026 年前三季度速览与春节消费研判报告,结合国家统计局宏观数据以及全国一至六线城镇家庭购买样本,复盘快消行业前三季度运行态势,同时深度拆解过往春节消费特征,为品牌预判节日市场、制定经营策略提供数据支撑。2026 年前三季度国内宏观经济保持平稳运行,居民可支配收入实现上涨,快消家内消费迎来温和转正回升,不同品类表现出现分化,食品品类销售额与价格同步走高,饮料、乳制品价格依旧下行但跌幅已经收窄,家清与个护品类维持销售额正向增长,整体市场形成高频少量的消费特征,消费者购买频次提升,但单次采购的商品数量有所下降。从不同家庭群体来看,熟龄家庭消费增速表现领跑市场,年轻无孩家庭的产品均价实现正增长,年轻有孩家庭销售额下滑,不同人群的消费差异也为品牌的人群精细化运营带来参考。渠道端格局分化持续加剧,传统大卖场、大超市等线下实体渠道整体承压,电商、小超市保持增长,抖音、拼多多、仓储会员店、量贩零食折扣店的市场渗透率持续走高,现代渠道前十零售商整体市场份额小幅提升,增长主要来自沃尔玛集团与盒马,各大零售商的自有品牌布局持续推进,山姆、盒马的自有品牌销售占比处于行业靠前位置。报告复盘 2026 年春节消费可以看到,家内快消消费出现小幅降温,主要受礼赠板块花费回落影响,自购需求依旧稳固,而家外消费市场十分繁荣,出游与服务消费数据创下新高。年货消费层面,年轻群体逐步成为年货采购的决策主力,带动电商、会员店、零食店以及 O2O 即时零售渠道在春节迎来爆发,年货市场主要依靠价值锚定、场景适配与情绪增值实现增长,不少产品通过原料升级、场景创新、文化联名、情绪犒赏的方式拉动节日销量,零售商自有品牌也同步布局自购与礼赠两大场景,重点深耕干货、液体饮料品类。礼赠市场呈现人次扩容、单价理性回落的特点,礼赠渗透率与购买频次小幅上涨,但单品价格有所下滑,民生类、零食类礼品的市场占比提升,熟龄家庭礼赠消费具备较强韧性,年轻家庭礼赠销售出现下滑,消费者选购礼品时愈发看重品牌知名度。春节餐桌消费持续升级,生鲜品类结构发生明显变化,高端食材借助亲民定价实现销量上涨,消费选择逐步从散装生鲜转向包装生鲜,预制菜、小酥肉、菜谱式调料、火锅食材等便捷半成品迎来快速增长,即时零售不再只是简单的销货渠道,逐步转变为承接家庭餐桌一餐食需求的履约解决方案。报告最后还输出完整的自有品牌竞争应对方案,从市场冲击评估、品牌防守、挖掘增量机会三个阶段,帮助品牌认清自有品牌带来的挑战,识别核心单品,挖掘跨渠道增量,实现和零售商的协同共赢,更好把握节日消费窗口。


