
搜索


登录

分享

复制
一天一家跨境电商公司:无线麦克风出海头部 Hollyland
欧洲跨境之路
出海网跨境电商
关注:公众号
2026-09-20 15:09:13
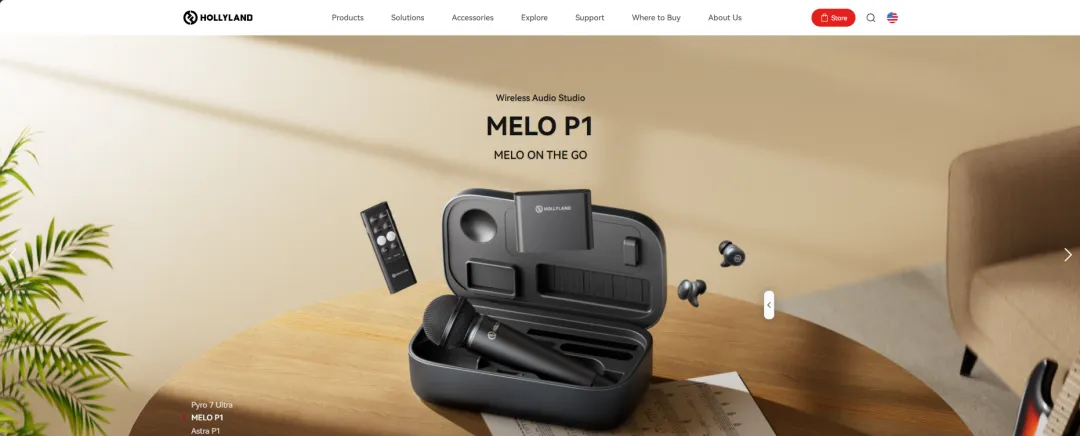
深圳昊一源2013年做无线麦克风OEM/ODM,2017年推猛玛/MOMA与海外Hollyland,靠“专业设备消费品化”卡位:LARK 150把充电仓做进麦克风,押中个人创作者替换电视台/剧组的需求;亚马逊做本地化Listing、TikTok东南亚靠直播和剧情达人露设备、独立站收固件/售后闭环,连续两年中国销量第一、海外占六成、用户超500万,证明工具型产品要先看用户群换没换、再看渠道与产品属性是否对齐。
无线麦克风曾是电视台和剧组的专属,Hollyland却连续两年拿下中国销量第一,六成营收来自海外。风口解释不了它的成功,真正关键的是用户群从专业机构换成了个人创作者,以及直播、渠道、研发三者对齐的打法。
无线麦克风这个品类,曾经和普通人无关。它的买家是电视台、是剧组、是广播机构,市场容量有上限,产品参数优先于用户体验,价格在普通消费者接受范围之外很远。
Hollyland把这个品类搬到了另一张桌上。连续两年拿下中国销量第一,海外业务延伸到160多个国家和地区,营收超过六成来自境外,年均增速保持在50%左右。这串数字摆在外面,很容易被理解成“抓住了短视频风口”。
风口是有的。但风口解释不了为什么是Hollyland。同一个赛道里,同期切入的工厂品牌和代工转型品牌不少,结果并不一样。真正值得看的,是它做了哪些别人没做到的事。
昊一源科技,深圳公司,2013年创立。最初的活法是给海外品牌做OEM/ODM,造别人的货,贴别人的牌。2017年是个转折点,公司决定自己做品牌:国内叫MOMA猛玛(海外品牌Hollyland随后推出)。从代工转自研,要重新搭研发团队、建专利积累、自己跑渠道,钱和时间都要重投。
2020年,LARK 150上市。这款产品的亮点不只是收音性能,而是把充电仓集成进了产品设计。麦克风放进仓里自动充电,拿出来就能用,续航和收纳两个问题一起解决。上市之后,行业里跟进这个思路的竞品很多,证明这个设计方向击中了真实需求。
目前昊一源持有数百项核心专利,员工超过千人,全球创作者用户累计超过500万。
01、押注替换窗口
Hollyland做对的第一件事,是在恰当的时间点判断清楚了一件事:无线麦克风的用户群要换人了。
过去这个品类的买家是机构,专业门槛保护了定价空间,也把市场容量锁死了。短视频平台拉平了内容生产的技术门槛之后,个人创作者大量进场。他们需要的不是专业级的参数表,而是上手快、颜值过得去、收音够用、价格不离谱。这是用户群的结构性替换,不是渐进式的需求升级。
很多工厂型品牌的反应是降价或贴牌,把工业产品包装成消费品出来卖。消费者感受得出来,产品语言不对,交互设计不对,形态也不对。LARK 150的充电仓设计,是从消费者使用习惯反向推进来的,不是把专业设备降维卖给普通人。
这个时间差就是壁垒的起点。等行业意识到个人创作者是主力买家时,Hollyland在研发、专利和产品认知上已经领出去一段距离,不是靠资金投入就能追平的那种距离。
02、渠道三层,各管各的事
海外渠道Hollyland没有押注单一路径。
亚马逊是基本盘。专业音视频设备的海外买家,消费决策通常是先搜索、看参数、翻评论。这类产品在亚马逊上的Listing质量直接决定自然流量的转化。Hollyland在多个站点的BSR榜单保持品类前列,Listing针对不同市场做了本地化调整:不是机翻,是按当地用户的提问习惯和评价关注点重新组织内容。这部分是看不到的工作量,但它影响转化率。
TikTok这边,Hollyland把重心放在东南亚,尤其是印尼和越南。资源分配上有一个值得注意的地方:印尼账号的销售额里,直播成交占了绝大多数,短视频内容的贡献很小。很多品牌在TikTok上优先投内容,指望种草带货,对大众消费品这个逻辑成立,对专业工具型产品,效率要打折扣。收音效果好不好、连接稳不稳、跟不同设备的兼容情况,这些购买决策里的核心问题,一条30秒视频里讲不清楚,直播间可以。东南亚本地用户的购物习惯也更靠近直播,Hollyland的销售路径选择和当地用户的行为逻辑是对齐的。
达人合作的选法也值得注意。它没有把资源集中给垂类测评号,而是选了一批做剧情内容的创作者。这些人拍视频的过程中戴着Hollyland的麦克风,设备作为工具出现,不做主角,也不需要。工具型产品建立认知靠的不是品牌故事,而是让用户在具体的使用场景里反复看到这个东西。剧情创作者干的就是这件事,频次够高,时间久了自然有认知积累。
独立站在Hollyland这里扮演的不只是销售入口。固件下载、设备教程、售后工单、全球经销商查询,官网把购买后的服务闭环收进来了。用户买完设备,后续问题都在官网解决,不用另找渠道。这套做法把用户留在了品牌自己的体系里,黏性比纯平台销售要高。
03、风险在哪里
TikTok的平台风险是真实的。直播销售对平台规则和流量分配的依赖度很高,一旦规则调整,账号运营逻辑要重建,转化效率可能明显波动。东南亚市场还在增长期,这个风险目前被增量掩盖,但底层的脆弱性没有消失。
品类本身的天花板要正视。全球无线麦克风市场的年复合增长率在5%上下,属于稳定但不算高速的赛道。Hollyland现在的增速更多来自市场份额的持续扩张,而不是品类整体高速膨胀。份额扩张靠的是相对竞争优势,这个优势需要持续维护,不是一旦建立就锁定的。
消费电子领域,产品外形和功能的可模仿性一直很高。充电仓设计被跟进,是之前就发生过的事。专利的防御作用有限,真正能拉开差距的是持续研发带来的迭代速度,以及在用户认知里建立的品类归属感。这两件事都需要时间,没有捷径。
04、值得卖家学的东西
品类切入的窗口判断是一件事。无线麦克风的机会出现在专业品类向消费品转化的节点,那个时候市场还没锁死,先进去的人有时间积累。这套观察逻辑可以用在其他品类上:哪个专业品类正在开始被普通消费者重新定义?你能不能在它还没锁死的时候进去?
销售路径和产品属性的匹配是另一件事。工具型产品靠短视频种草的效率不高,直播演示的转化逻辑更通。这不是渠道偏好,是产品本身的决策路径决定的。把这笔账想清楚,比盲目跟平台热点重要得多。
从OEM出发、几年沉淀自研能力、200多项专利的积累,这个底盘不是靠资源投入就能平移的。没有这个积累,只抄营销动作,大概率是表面相似、内核空洞。
不是照搬它的打法,而是看清它依靠哪些真实条件做起来的,这才是值得拿走的东西。
结语
Hollyland的路走得不算轻巧。从代工到自研,从国内到海外,每一段都是在上一段积累没有烧完
之前,又往前押了一步。它现在的位置,是判断和投入叠加出来的,不是风口送的。
品牌通常是生意跑通之后自然形成的结果。跑通的前提,是把产品、用户和渠道三件事想清楚,而不是哪一件单独押对。
【版权提示】信息来自于互联网,不代表出海网官方立场,内容仅供网友参考学习。如发现本站内容存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至 jechynwu@chwang.com ,我们将及时沟通与处理。如若转载请联系原出处
欧洲跨境之路

企业跨境出海综合服务平台

新手指南
热门推荐
平台常见问题
版权归出海网跨境电商(广州)有限公司所有 粤ICP备2021037671号-5