

年入24亿,深圳大卖再次冲刺上市
1月1日递表,7月1日失效,10月底再次秘密递表。
一家手握全球近半市场份额的深圳大卖,上市之路却一波三折。
亮眼的市场份额背后,xTool正面临怎样的考验?
01、二次递表背后的压力
xTool的上市之路,并不算顺利。
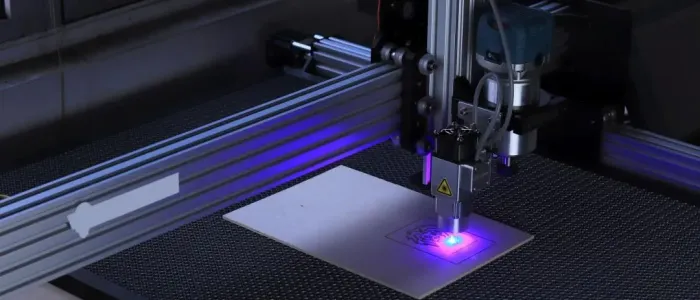
2026年1月1日,深圳创客工场科技有限公司向港交所递交主板上市申请,摩根士丹利和华泰国际担任联席保荐人。顶着“全球桌面级激光雕刻机龙头”的名号,它一度是港股硬件出海板块最受关注的标的之一。
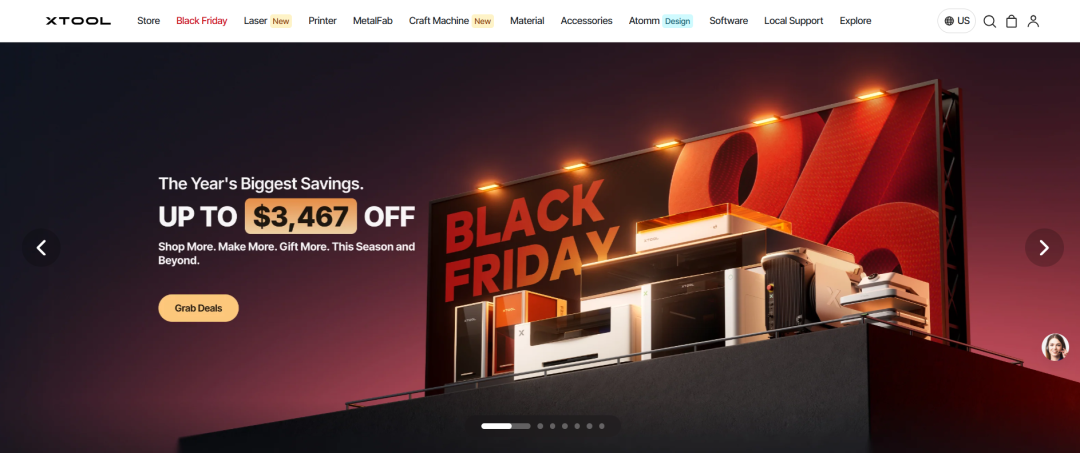
图源:xTool
招股书显示,按2025年前九个月GMV计算,xTool在全球激光类个人创意工具市场的份额约37%;若只看激光雕刻机及切割机这一核心市场,份额达到47%,是第二名的六倍,并超过第二至第十名竞争对手的份额总和。无论从市场位置还是品类心智看,xTool都是这个细分赛道绕不开的玩家。
但六个月有效期届满、申请版本未能及时更新,这份招股书在7月1日正式失效。沉寂数月后,10月底市场传出消息:xTool已再次向港交所秘密递表。
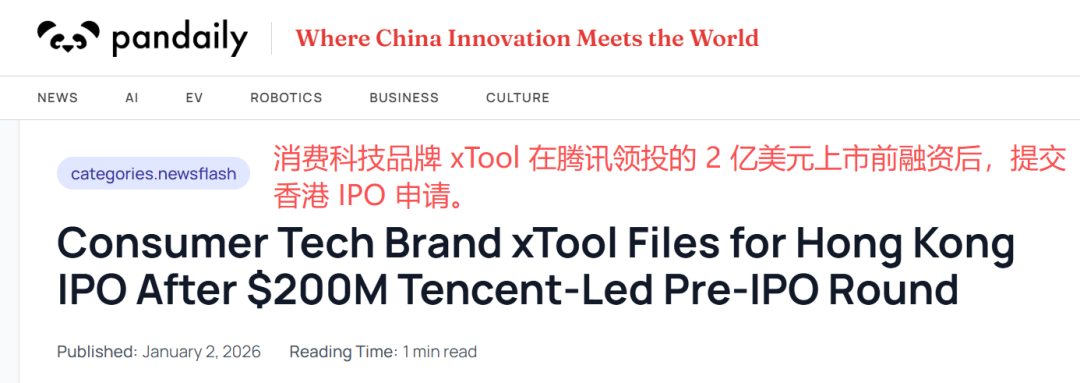
从资本履历来看,xTool绝非普通的IPO考生。首次递表前的2025年9月,它刚完成约2亿美元Pre-IPO融资,由腾讯领投,投后估值突破11亿美元,老股东红杉中国持股10.85%。顶尖资本背书叠加47%的核心赛道市占率,本该支撑一个顺理成章的上市故事。
图源:Pandaily
但招股书里的经营曲线,暴露了增长引擎的失速。2023年,xTool营收14.57亿元;2024年飙升至24.76亿元,同比增长70%,那是品类爆发的黄金期。但进入2025年,前三季度营收定格在17.77亿元,同比增速断崖式滑落至18.6%。
规模放缓的同时,盈利能力也在承压,净利率从早期的7.6%降至4.7%。更值得警惕的是现金流与库存双重恶化,超过8.5亿元存货压在账上,周转周期拉长到接近七个半月,直接抽干了经营性现金流。
偏偏这个时候,竞争也在升级。2026年9月,消费级3D打印巨头拓竹科技杀入激光雕刻赛道,正面迎战。
内有库存高企与现金流吃紧,外有强敌压境,此时二次冲刺港股,与其说是趁巅峰期敲钟,不如说是在行业格局彻底改写前,一场不得不抢的融资窗口期。
02、增长引擎的另一面
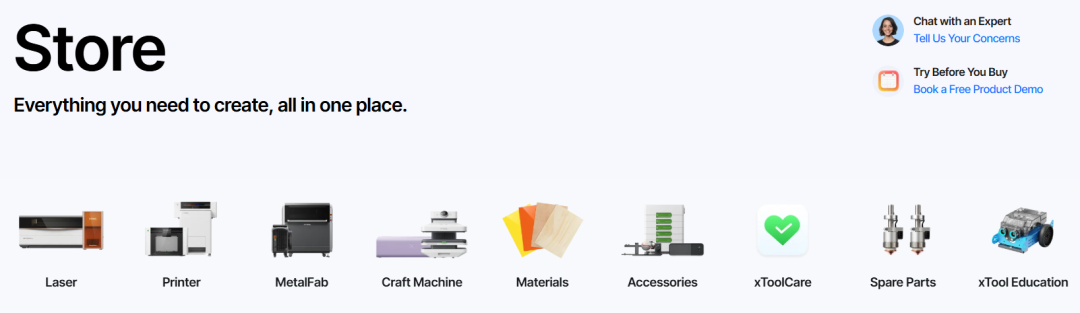
绝大多数出海品牌赖以生存的亚马逊、沃尔玛等第三方电商平台,在xTool的收入盘子里只占了约21.2%。真正扛起大梁的,是它的官方独立站,2024年贡献了62.1%的收入,2025年前九个月依然稳稳占据61.1%。
图源:xTool
把超过六成的生意放在自己的独立站上,意味着xTool把定价权、核心用户数据以及后续复购的入口死死攥在了自己手里,避开了平台规则变动与恶性价格战的泥潭。
但DTC模式并不是没有代价,省下了亚马逊动辄15%的平台佣金,换来的是 22% 以上的销售及营销开支占比。脱离平台意味着你必须自己去Google、Meta和垂类社群里一寸寸买流量、做内容转化。对很多卖家而言,这不过是从“交平台税”切换到了“独立站烧钱”的另一种平衡术。
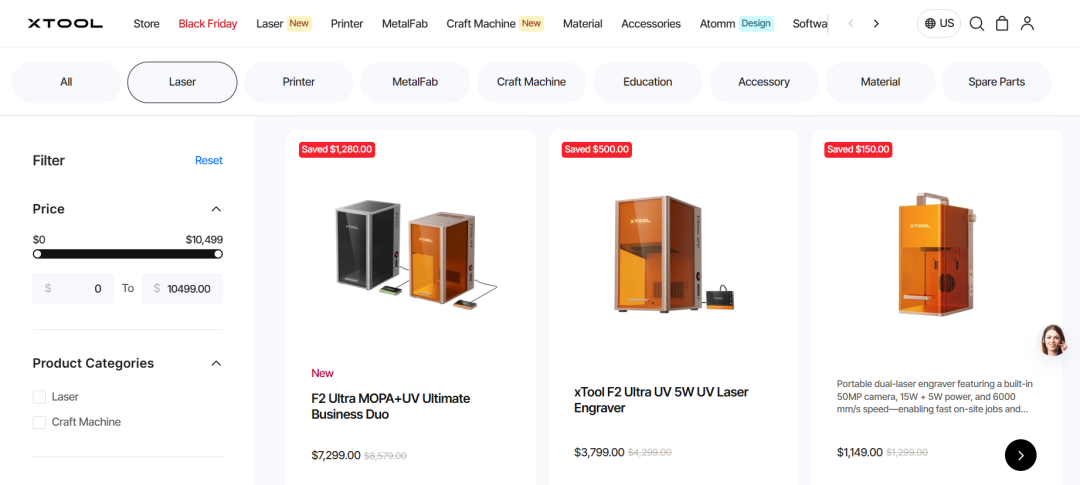
渠道之外,xTool的另一张底牌是高客单价。产品售价比同类竞品高出10%到30%,毛利率长期维持在54%至60%的高位;提价幅度更夸张——核心的激光类工具及配件套组均价,从2023年的1.19万元一路涨到2025年前九个月的2.11万元,几乎翻倍。
图源:xTool
但价格上涨并没有带来销量同步增长,2023年,xTool激光类工具及配件的销量从8.59万套下滑到了7.19万套,跌幅达到16.3%。xTool近年来收入增长越来越依赖客单价提升,而不是销量扩张。
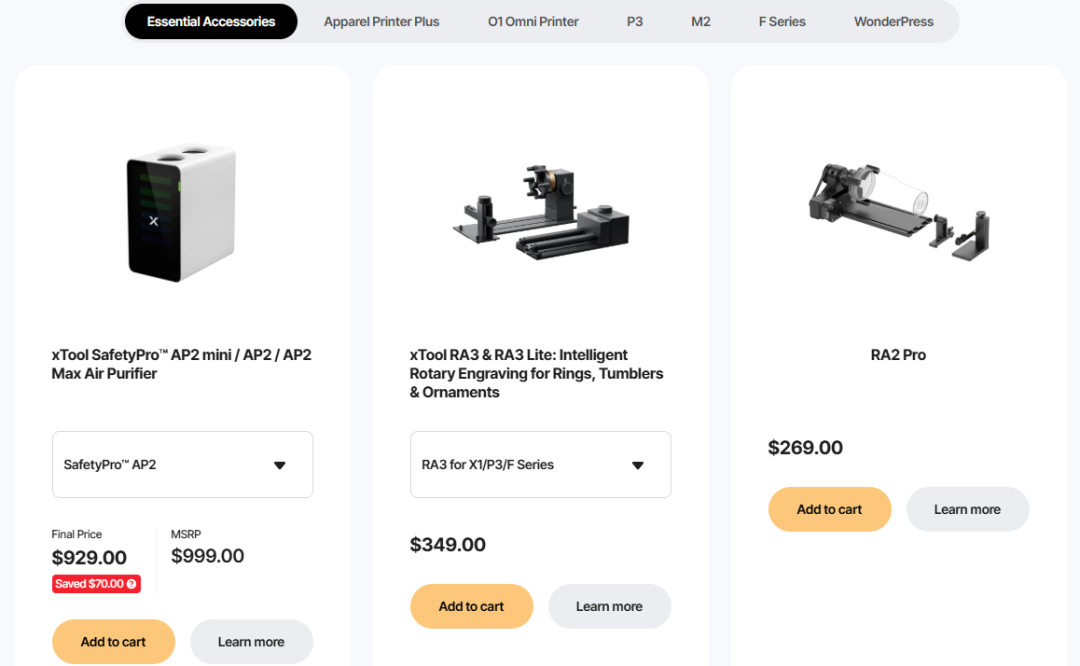
目前,激光类工具及配件依然占据了xTool总收入的85.4%,材质打印机占5.7%,而耗材及其他业务仅占8.9%,且耗材占比在2025年前九个月还在回落。市场期待的“设备+耗材”高频复购闭环尚未真正成型,xTool依然是一门高度依赖卖硬件的生意。
图源:xTool
桌面级激光雕刻机属于典型的耐用消费与生产工具,换机周期极长,一旦高净值极客与早期专业用户的渗透接近阶段性饱和,硬件卖一台少一台的焦虑就会立刻显现。
与此同时,它的市场版图也押得极为集中。2025年前九个月,美国市场贡献了54.8%的收入,欧洲市场占30.3%,欧美两地合计超过85%。高度集中的海外营收,在享受高消费力红利的同时,也将其直接暴露在欧美关税波动与消费周期起伏的聚光灯下。
高端定位、独立站和全球化品牌,构成了xTool过去几年快速增长的核心支撑。但当产品销量下降、获客成本居高不下,且耗材业务尚未接棒时,这套模式的增长天花板也开始显现。
03、47%的份额,还能守多久
如果说过去的xTool主要面对激光雕刻赛道内部的竞争,那么现在,它需要应对的已经是整个创意工具市场的变化。
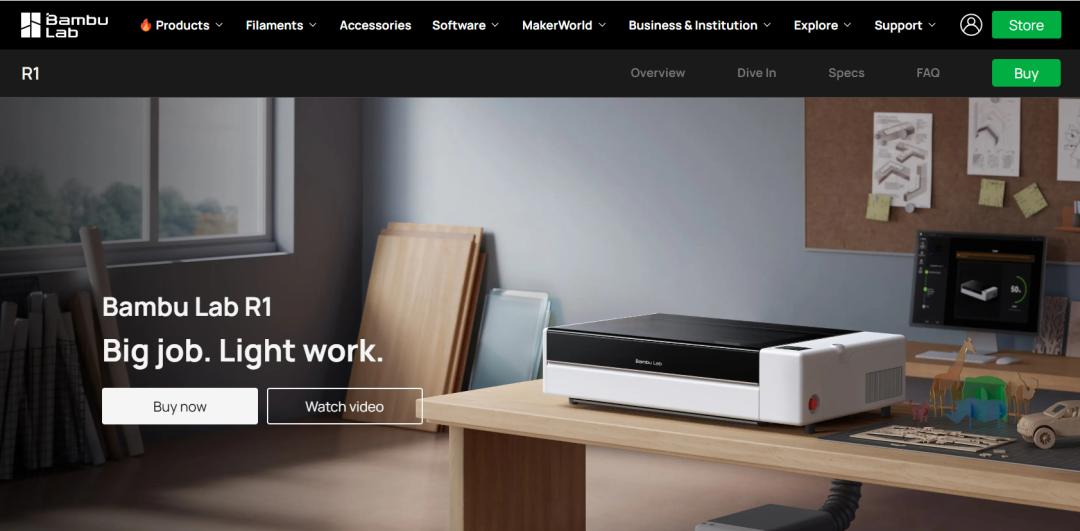
2026年9月22日,在消费级3D打印市场的拓竹科技,正式发布了55W CO₂激光切割机R1,国内首发价14999元,海外定价2499美元。而xTool对应的同级别主力机型售价普遍在3000美元左右。
图源:Bambu Lab
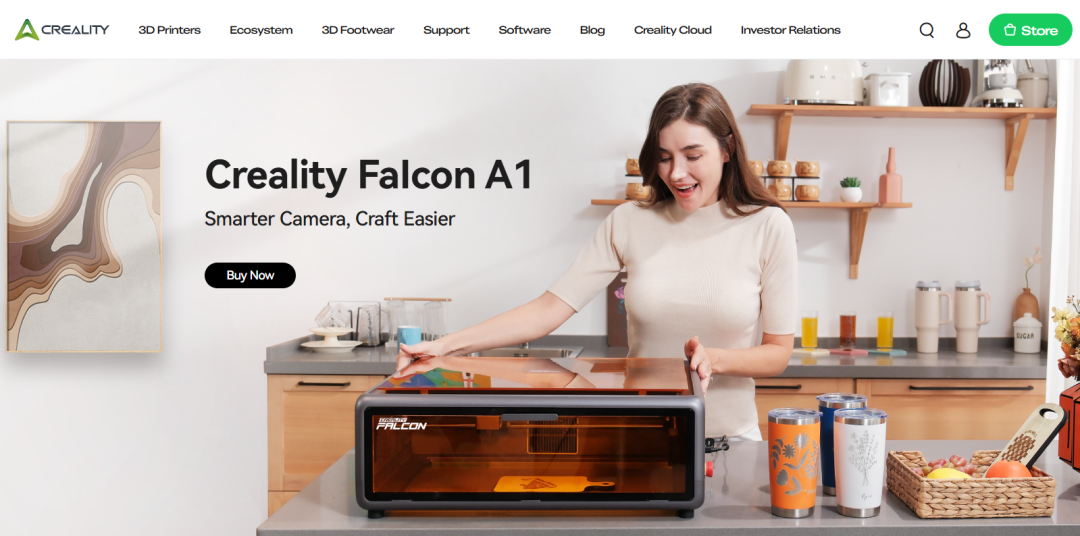
拓竹不是温和试水,而是带着整整500美元的价格差,直接把矛头对准了xTool最核心的利润腹地。另一侧,创想三维的Falcon系列、主打便携场景的LaserPecker,也都在加速跑马圈地。
图源:Creality
更深层的冲击在于,桌面级个人制造工具的品类边界正在加速融化。激光雕刻、3D打印、UV打印,工艺不同,但抢的是同一批人——个人创作者、DIY极客、小型定制工作室和海外中小手工业主。
在这个圈层里,谁的软件生态更顺手、谁的创作者社区更庞大,谁就能实现横向跨界。拓竹早在2025年初就推出了集3D打印、激光雕刻切割、数控刀切和绘图于一体的多工艺设备。当对手用“多合一工作站”从底层吞并单一功能时,激光雕刻作为独立品类的护城河,正在被悄然瓦解。
面对围剿,xTool也在积极寻找破局点。一方面,它打破了一味向上的定价惯性,在2026年罕见地推出了3000元级别的入门机型,试图向下触达价格更敏感的大众用户;另一方面,它加快了向服饰打印等细分商用领域的延伸,试图摆脱对单一产品线的过度依赖。
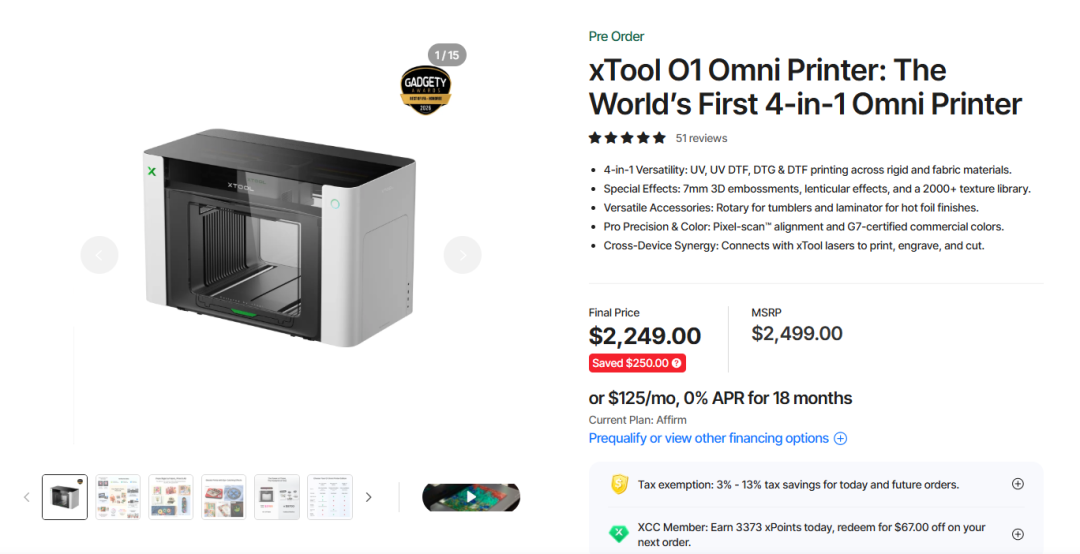
为了证明自己的第二曲线不只停留在招股书的商业叙事里,xTool在2026年8月底发布了O1全材质打印机,创下了首发日销售额破亿的战绩。
图源:xTool
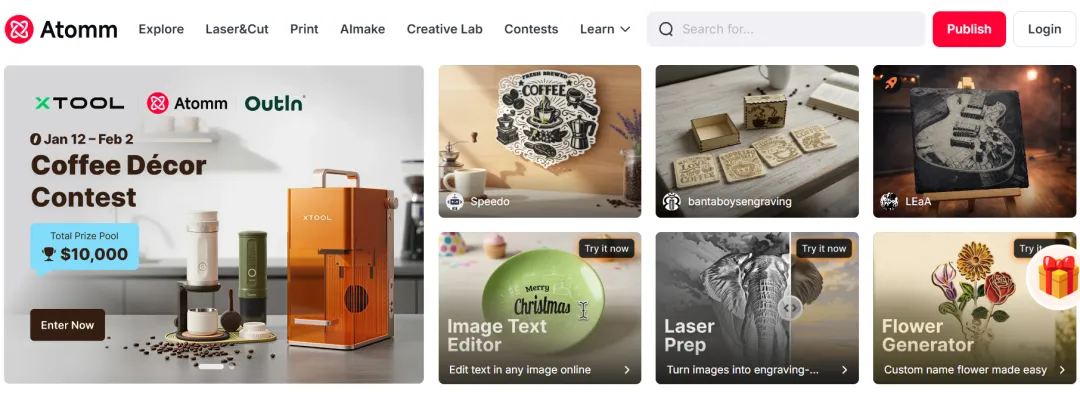
在软实力与渠道壁垒的搭建上,它也有着不俗的筹码:自研的xTool Studio软件打通了从设计到加工的链路,旗下的Atomm创作者社区沉淀了超过21万活跃用户;而在全球32个国家,xTool铺设了470个线下社区体验空间,高达50%的用户在下单前会走进线下完成真实体验,带动整体复购率维持在40%左右。
图源:Atomm
这些数字证明了xTool用户运营与产品研发的底气,但也印证了一个现实:即便到了今天,它依然在依靠硬件爆品和重资产的线下体验换取增长空间。
47%的份额,是xTool最硬的底牌,也是它最不能丢的阵地。
守得住,招股书里的失速只是节奏问题。守不住,再高的市占率也只是上一个时代的注脚。


