

广东合捷电器递表港交所:2025年营收4.938亿元,Ciarra与ODM各占约一半

跨境圈里有一句正确的废话:两条腿走路,总比一条腿走路来得稳。
ODM托底、自有品牌拉高毛利,理论上一个管饭碗,一个管未来,堪称出海企业的标准答案。广东合捷电器把这道题做到了纸面上的极致。
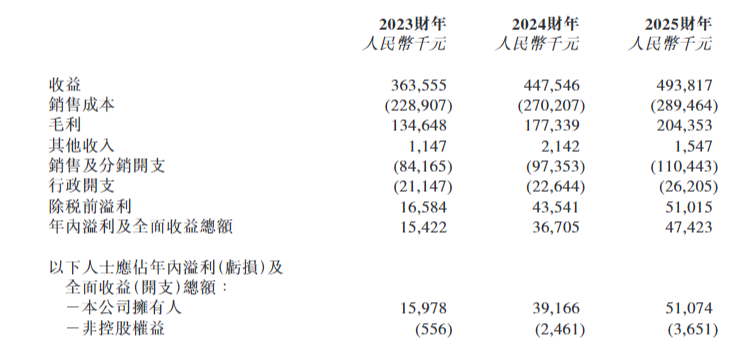
2025年,自有品牌Ciarra贡献2.478亿元,ODM贡献2.459亿元,50.2%对49.8%,几乎用尺子量着劈开。营收4.938亿元,净利润4742万元,毛利率从37%一路爬到41.4%,在中国出口欧洲的大型厨电公司里排到第三。带着这份成绩单,合捷在2026年5月向港交所递了表。
但招股书翻到第二遍,纸面之下的裂缝就露出来了。两条腿确实都在迈,只不过一条腿的力气,大半交给了平台当“过路费”;另一条腿的每一步,都踩在没有合同约束的沙地上。
| 两条腿,一条是跛的,一条是悬的
先看自有品牌这条“好腿”。2025年Ciarra毛利率约55%,ODM只有27.6%,前者是后者的整整两倍。单看这个数字,品牌转型的故事几乎无懈可击:从微笑曲线底部往上爬,把代工的辛苦钱换成了品牌的溢价钱。
但毛利从来不是这门生意最后的落袋数。合捷2023年到2025年的销售及分销开支,分别占到收入的23.15%、21.75%和22.37%,也就是说,每收100块钱,超过22块在毛利线以下就被吃掉了。2025年推广费用0.449亿元,电商平台服务费0.318亿元,两项加起来0.767亿元,已经超过了当年4742万元的净利润。
自有品牌毛利率55%听起来很美,扣掉平台佣金、广告投放、FBA仓储和最后一公里配送之后,净利率被压到不足一成。做欧洲大件厨电,毛利只是交给平台和物流的预算,这句话放在合捷身上不是修辞,是账本。
更微妙的是渠道结构。自有品牌收入中,约74%来自亚马逊、Leroy Merlin、OTTO等第三方电商平台,仅亚马逊一家就吃掉了1.112亿元,占自有品牌收入的六成以上。59家网店铺在16个国家24个平台上,表面看是在分散风险,但前三大平台的集中度依然高企,亚马逊的规则变动、佣金调整、账户暂停权限,任何一项落下来,Ciarra的定价权和现金流都要跟着抖三抖。所谓“品牌”,在消费者那里或许有一层薄薄的认知;在平台的流量分配机制面前,它首先是一个需要持续买量的卖家账户。
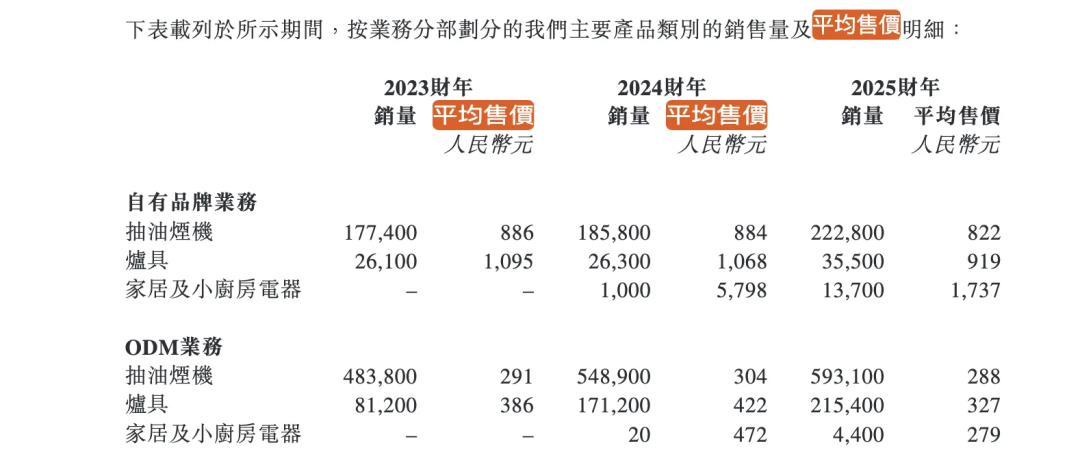
再看ODM这条“托底腿”。它贡献了2025年接近一半的收入,但合捷与核心ODM客户之间,没有长期采购承诺,也不是任何一家的独家供应商,订单数量和价格按单次采购订单确认。2024年前五大客户全部为ODM客户,合计贡献31.9%的收入,这是近三年的最高水位。
这意味着合捷的“稳定器”本身并不稳定:客户调整一次采购计划,或者把订单挪给出价更低的工厂,合捷的近半壁收入就要重新找落点。ODM毛利率只有27.6%,本来就赚的是薄利,薄利再叠加订单的不确定性,这条腿与其说是第二条腿,不如说是一根随时可能被抽走的拐杖。
| 从代工囚笼,跳进平台囚笼
合捷今天的两难,根子在2017年就已经埋下。
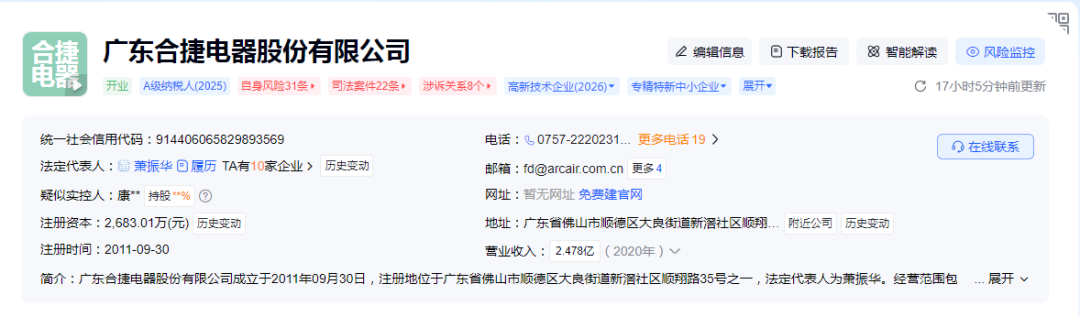
那一年,合捷做了6年厨电出口代工,营收1.185亿元,净利润亏损近10万元。有收入,没利润,是ODM生意最赤裸的写照。康作添推动公司推出自有品牌Ciarra,重仓亚马逊和欧洲本土电商平台,逻辑完全正确:代工被困在微笑曲线底部,只有摸到终端消费者,才有可能把定价权拿回来一点。
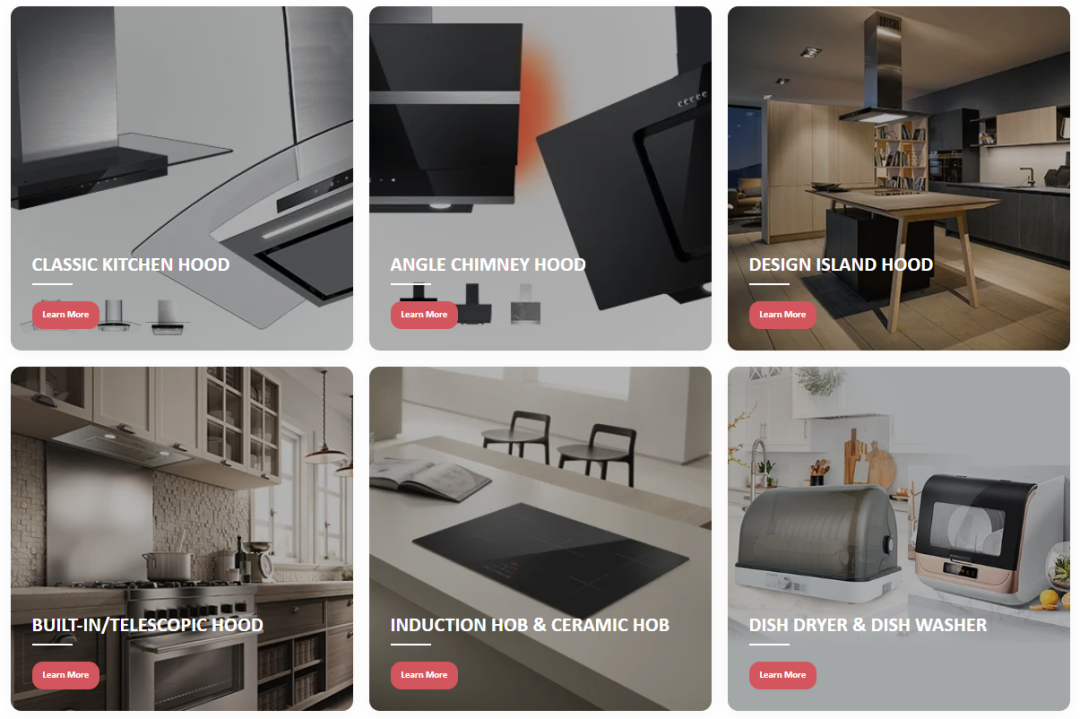
此后八年的增长也确实漂亮。亚马逊收入从2018年的0.148亿元拉到2025年的1.112亿元,自有品牌在2025年追平了做了十几年的ODM业务。Ciarra甚至摸到了一些产品力上的甜头:便携式抽油烟机拿过iF设计奖,循环式、下吸式烟机贴着欧洲开放式厨房和租房人群的场景做差异化,在德国站点多款产品位居细分类目前列。
但问题在于,合捷换了一个战场,却没有换掉“被渠道卡住脖子”的底层结构。做代工时,客户是外国采购商,订单给谁、给多少、什么价,合捷说了不算。做品牌后,流量入口变成了亚马逊和欧洲电商平台,曝光给谁、佣金收多少、账户留不留,合捷同样说了不算。
区别只在于,以前是几个大客户捏着订单,现在是几个大平台捏着流量和结算权。从一个集中度风险,平移到了另一个集中度风险,中间并没有建立起真正属于品牌的、可自主掌控的用户触达通道。
独立站被寄予了“第二通道”的期望。2023年到2025年,直接销售收入从0.122亿元增至0.309亿元,增速不低,但绝对体量放在4.94亿元的总盘子里仍然只有6%左右。Ciarra独立站月均访问量约12.79万,付费搜索流量占比30.06%,甚至高于自然搜索的29.28%。独立站还在靠买量续命,离“品牌自流”差着不止一个身位。
两条腿走路的理想状态,是一条腿走规模、一条腿走品牌;合捷的现实是,一条腿走薄利多单,另一条腿走买量换流水,真正踩在自有品牌复利上的那一脚,还没有落下去。
| 备案卡壳只是冰山露出来的那一角
如果说渠道和客户结构的问题是经营层面的“慢性病”,那证监会备案环节的卡顿,则是合捷上市叙事里一记响亮的急刹车。
2026年10月底,中国证监会国际司对合捷出具补充材料要求,问询集中在五处:历次增资及股权转让的定价依据、历史沿革中是否存在股权代持、股东Skyline Ventures Fund I L.P.的具体情况、业务是否涉及外资限制或禁止准入领域,以及“全流通”股份是否存在质押冻结等权利瑕疵。
其中“是否存在股权代持”和“2025年2月由股份有限公司变更为有限责任公司的原因”,尤其值得玩味。
一家在递表前一年突然把股份公司改回有限公司、同时历史沿革中股权转让定价需要监管追问“是否存在利益输送”的企业,其治理透明度很难让境外投资者完全放心。
与备案卡壳形成对照的,是IPO前的分红节奏。2023年到2025年,合捷分别宣派股息600万元、1500万元和4000万元,三年累计6100万元。康作添、陈剑慧夫妇合计控制82.31%的表决权,按此测算,约5021万元流向了实控人及关联主体。2025年分红率接近80%,而公司此次IPO募资的用途之一恰恰是补充营运资金。
先把利润分给自己,再向资本市场要钱扩产,这套操作在家族控股的制造企业里不算新鲜,但放在“品牌出海”的叙事旁边,难免让外界追问:合捷到底是在为品牌转型募资,还是在为实控人的资产负债表做安排。
更宏观的一层压力来自市场本身。欧洲贡献了合捷67.7%的收入,2025年欧洲收入3.341亿元,亚洲和南美加起来才勉强够到欧洲的一半。欧洲厨电市场长期被博世、西门子、伊莱克斯把持,合捷以1%的出口份额排在第三,听上去是“季军”,但第一名拿走了20.2%的份额,第三名只有1个点,说明这个赛道的头部之外极度分散,几亿收入就能挤进前三,护城河远没有排名看上去那么深。一旦欧洲贸易政策、关税或平台合规规则(比如欧盟GPSR)收紧,合捷没有第二个67.7%来对冲。
两条腿走路的方向没有错。合捷用八年时间从亏损10万元的代工厂,走到自有品牌与ODM几乎平分近5亿元年营收,放在顺德厨电产业带里,已经是一次不容易的跃迁。但“有两条腿”和“两条腿都能承重”是两回事。自有品牌的腿被平台费用和流量成本拖成了跛脚,ODM的腿踩在没有长约的沙地上,欧洲市场又给整副身架压上了接近七成的重量。
备案卡壳或许只是时间问题,真正决定合捷上市后能走多远的,是它能不能把“渠道的合捷”变成“品牌的合捷”,把两条腿从报表上的数字,变成不依赖单一平台、不仰仗单次订单的现金流。
否则,两条腿走路,也不过是从一种依赖,换成了两种依赖。