

德国市场三大亚洲平台销售额降35.5%,速卖通双11海外仓备货增146%
最近,有几个做欧洲站的卖家朋友问我:“是不是今年欧洲人都不消费了?”
我说,你先别急着给欧洲消费者下结论。
欧洲人不是突然集体戒掉了购物,也不是一夜之间从喜欢便宜货变成了只买大牌。真正发生变化的,是中国卖家过去非常熟悉、甚至已经习惯的一套生意逻辑。
以前,国内发货,一个小包裹直接寄到欧洲消费者手里。商品价格足够低,物流成本能够控制,平台流量再推一把,订单就能跑起来。
这套玩法有个非常重要的前提:低值包裹的进口成本足够低。
但现在,这个前提正在消失。
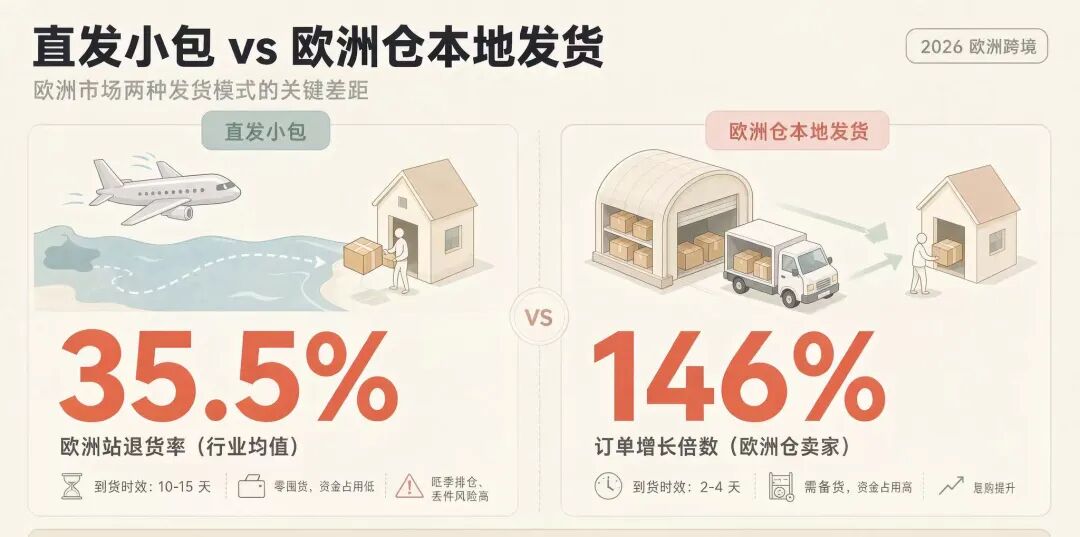
最新公布的德国市场数据很有意思。德国电商协会BEVH的统计显示,2026年第三季度,卷王S、卷王T和速卖通三大亚洲电商平台在德国市场的销售额同比下降35.5%,降至5.66亿欧元。
三家平台的合计市场份额,也从第二季度的5.3%下降到了3.1%。
注意,这里说的是三家平台在德国市场的销售额,不是所有欧洲市场,也不是所有直发卖家的销量,更不是整个欧洲电商市场都跌了35.5%。
但这个数字已经足够说明问题:过去依靠低价小包直发迅速扩张的模式,确实遇到了新的压力。
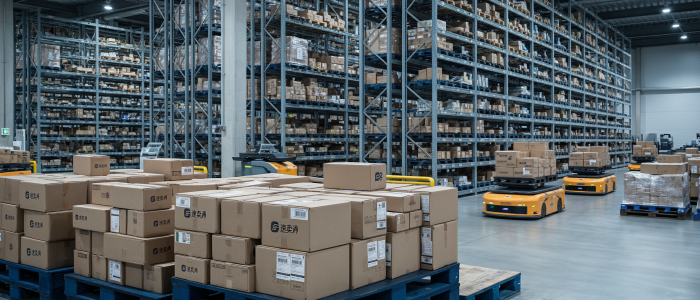
另一边,速卖通今年“双11”的海外仓备货规模同比增长146%。
一个方向在收缩,一个方向在加仓。
这就有意思了。
一边是低价直发的成本优势被削弱,另一边是卖家开始提前把货搬到海外仓。看起来像是物流模式的调整,实际上是整个欧洲跨境电商的成本结构正在重新洗牌。
今年黑五,恰好成了这场变化的一次集中检验。
过去大家比谁的货更便宜、谁的广告投得更猛、谁的小包裹发得更快。
现在,大家还得比谁的税务链路更完整,谁的库存布局更合理,谁能在欧洲把货稳定地卖出去。
这不是一个简单的旺季问题,而是一次商业模式的重新算账。
先说最直接的变化:欧盟开始向过去那些低值小包裹收费了。
以前,很多卖家做欧洲直发,最喜欢的就是150欧元以下这个区间。
因为按照原来的欧盟规则,货值不超过150欧元的进口包裹,可以享受关税豁免。
注意,是关税豁免,不是VAT免税。
VAT早在2021年就已经取消了低值进口免税安排。消费者购买商品时,相关VAT通常已经在销售环节收取,符合条件的交易可以通过IOSS申报缴纳。
过去的玩法是:VAT该交交,但关税这一块可以省下来。
这对低价小商品来说,简直是天然的成本优势。
比如一件十几欧元的手机配件、一条几欧元的数据线、一个二三十欧元的家居用品,卖家可以把价格压得很低,再通过国内小包直接发货。
但从2026年7月1日起,欧盟正式取消150欧元以下包裹的关税豁免,开始实施每个商品类别3欧元的临时固定关税。
这里有个细节必须讲清楚:这3欧元不是简单地按包裹里每一件商品逐件收取,而是按照不同商品类别计征。同一类别的商品在一个包裹里,并不是每件都重复收3欧元。
这项临时措施目前计划执行至2028年7月1日,之后将逐步转向正常关税制度。
如果你觉得这已经够麻烦了,那么11月1日又来了第二项费用。
欧盟开始实施新的处理费,也就是Union Handling Fee。按照目前公布的规则,每个不同商品收取2欧元,而且不设150欧元的货值门槛。
这意味着,过去那些低价小包裹,成本结构又多了一层压力。
3欧元关税和2欧元处理费,性质并不一样,计算方式也不一样。一个是低值包裹的临时关税,一个是处理费用。不能简单把它们理解成所有包裹统一加收5欧元,但对大量依赖小包直发的卖家来说,确实意味着每单成本进一步增加。
这才是问题的关键。
以前卖一件10欧元的商品,可能物流成本、平台佣金、广告费用已经把利润压得很薄了。
现在又增加了新的进口成本。
你说涨价吧,消费者一看价格,直接去隔壁找更便宜的。
你说不涨价吧,卖一单可能就少赚一单。
卖家最害怕的不是成本增加,而是成本增加以后,自己还没有提价的空间。
尤其是那些几欧元、十几欧元的普货。
它们的商品单价本来就低,固定费用占售价的比例自然更高。过去靠规模、靠周转、靠极低的采购成本赚出来的利润,现在很容易被额外费用一点点吃掉。
再看50到150欧元之间的中高货值商品。
例如部分3C配件、智能穿戴、轻奢配饰,这些商品过去处于150欧元关税豁免区间内。现在新规落地,成本结构也发生变化。
不过,不能简单说这类商品全部增加了5%到15%的成本。实际税负要看商品归类、原产地、申报价值,以及适用的关税规则。对于不同商品,差别可能很大。
真正需要卖家做的,是把每个SKU重新核算一遍,而不是拿一个统一比例给所有商品涨价。
德国市场的35.5%下滑,恰好给行业敲了一次警钟。
但也别把所有原因都归结为关税。
BEVH同时提到,德国消费者信心走弱、收入预期下降,也在影响线上消费。换句话说,这不是单一政策造成的市场变化,而是低值包裹成本上涨和消费环境转弱叠加后的结果。
卷王S、卷王T这类平台受到的冲击更明显,是因为它们过去的商业模式与低价直发、小包裹履约高度相关。
当低价商品的进口成本发生变化,原来那套价格优势自然就需要重新计算。
这也解释了为什么另一边的海外仓,突然热闹起来了。
10月,速卖通公布的数据显示,今年“双11”海外仓备货规模同比增长146%。
这个数字不是欧洲单一区域的增长,也不是所有卖家的备货量都增长了146%。但它至少说明,平台和商家正在明显增加海外库存布局。
为什么?
因为大家终于发现,过去算账只算商品成本和国际物流费,现在必须把整个链路放在一起算。
以前,一个卖家可能觉得:
我从中国发一件货到德国,运费多少,平台佣金多少,广告费多少,利润还剩多少。
现在还得继续问:
这件货进口时怎么申报?关税是多少?处理费怎么算?旺季会不会延误?退货能不能在当地处理?库存压在欧洲仓里,一个月要花多少钱?
一笔一笔算下来,很多人发现,直发不一定还是过去那个最便宜的选择。
但这里有个常见误区:欧洲仓并不意味着关税自动变低。
很多文章喜欢把海外仓描述成一种神奇的降税工具,仿佛只要把货从小包改成整柜,税负就能大幅下降。
这其实不准确。
欧盟正常进口关税,主要取决于商品的海关归类、原产地和海关完税价格。商品从中国进口,走小包还是整柜,并不会因为运输方式改变,就自动获得更低的正常关税税率。
欧洲仓真正的优势,首先是可以改变进口和履约的组织方式。
比如,卖家可以把一批货集中进口,统一安排报关、清关、运输和入仓,降低单位物流成本和操作成本。
货物完成进口清关、进入欧盟自由流通后,再从当地仓库发给消费者,后续跨境配送的时效和不确定性就会明显改善。
另外,批量备货可以减少大量零散包裹带来的操作成本。对于符合条件的正常商业进口,进口VAT也可能通过当地VAT申报和进项抵扣机制处理。
但要注意,进口VAT不是凭空消失了。它涉及资金占用、申报和抵扣条件。企业如果没有把进口主体、VAT申报和相关凭证做好,所谓的海外仓优势也可能变成新的合规风险。
所以,海外仓不是简单地把货从国内搬到欧洲。
它实际上意味着整个业务链条都要跟着变化。
你需要有清晰的进口主体,需要EORI,需要合规的进口申报,需要VAT安排,还要有真实完整的商业发票、运输单据、库存记录和销售数据。
如果涉及欧盟不同国家之间的仓储和销售,还要进一步考虑当地VAT申报和相关义务。
以前做直发,部分卖家习惯把物流和清关交给服务商,自己只管上架、接单、投广告。
现在做海外仓,很多事情必须自己真正弄明白。
这也是为什么我认为,海外仓最大的变化不是“送货快了”,而是卖家的经营方式开始从轻资产试单,向本地化经营转变。
当然,海外仓也不是人人都适合。
仓库不是免费的,货放进去就开始计费。仓储费、操作费、尾程配送费、退货处理费,每一项都是真金白银。
更麻烦的是库存。
直发模式下,卖家可以根据订单慢慢发货,库存压力相对分散。
但海外仓不一样。
你得提前把货运过去。
如果选品错了,或者市场突然不喜欢这个产品,库存就会安安静静地躺在欧洲仓里,陪你一起过圣诞节。
仓库不会因为你卖不出去,就主动给你免租。
所以,真正聪明的卖家,并不是看到146%就立刻把所有货都搬过去,而是先挑出销量稳定、退货率可控、利润空间足够的核心SKU,做小批量备货测试。
先跑通清关,再跑通仓储和配送,最后再决定是否扩大规模。
这比一上来就把全部库存押到欧洲,要理性得多。
而且,欧洲仓也不是只有大卖才能玩。
过去一些中小卖家只做国内直发,主要是因为不想压资金,也没有成熟的欧洲本地运营团队。
现在可以考虑把产品分成两类:
一类是销量稳定、需求比较明确的核心商品,适合考虑本地备货;
另一类是新品、长尾款、销量不确定的商品,仍然可以保留直发模式。
这其实是一种混合履约模式。
核心SKU放在欧洲仓,保证时效和稳定性;长尾SKU继续从国内发货,减少库存风险。
不需要把直发和海外仓变成一道非此即彼的选择题。
真正重要的是,每个商品都要找到适合自己的履约方式。
还有一个变化值得卖家重视:欧洲现在不只是增加了几项费用,整个海关监管的方向也在变化。
欧盟正在推动海关数据数字化,要求平台、卖家和相关经营主体承担更明确的申报和合规责任。
从今年11月开始,欧盟还要求相关电商进口申报提供产品识别信息,以提高商品追踪和监管能力。
过去有些卖家觉得,只要包裹能发出去、消费者能收到货,很多细节就可以交给物流商处理。
现在这种想法越来越危险。
商品归类是否准确,申报价格是否合理,原产地是否真实,进口VAT是否正确申报,IOSS是否符合适用条件,这些都可能成为后续核查的重点。
尤其是不要把IOSS当成一个万能通行证。
IOSS主要是针对符合条件的150欧元及以下进口远程销售商品,用来申报和缴纳VAT。它不是关税豁免,也不能替代正常的商品归类和海关申报义务。
如果卖家把低价商品故意低报货值,或者商品归类、原产地申报存在问题,风险并不会因为用了IOSS就自动消失。
欧洲海关和税务部门现在越来越重视数据之间的对应关系。
平台销售数据、订单信息、物流信息、进口申报、VAT申报,最终都需要能够相互解释。
这意味着,过去依靠信息差、低申报和模糊责任链条赚取利润的空间,正在变小。
说到底,欧洲市场并没有关门。
德国线上商品零售在2026年第三季度仍然实现了同比增长,只是增长速度有所放缓。三大亚洲平台销售额下降,并不意味着欧洲消费者不再网购,更不意味着所有中国卖家都没有机会。
真正发生变化的是,市场开始淘汰一部分过去依靠极低成本才能成立的生意。
以前,你有一个好产品,找到一个便宜的物流渠道,再配合平台流量,可能就能把生意做起来。
现在,你还需要回答几个问题:
这个商品的进口税负到底是多少?
我的进口主体和VAT链路是否完整?
这个SKU是否值得提前备货?
如果货放在欧洲仓,库存周转能不能覆盖仓储和资金成本?
如果消费者退货,我有没有本地处理能力?
这些问题看起来不如研究爆款、研究广告、研究平台算法那么刺激。
但它们正在决定一个卖家能不能长期留在欧洲市场。
我一直觉得,跨境电商最有意思的地方就在这里。
每当一项政策发生变化,总有人觉得天塌了,也总有人觉得机会来了。
当年平台红利来了,大家抢着开店;流量变贵了,大家开始研究精细化运营;现在低值包裹成本上升,大家又开始重新研究海外仓和本地化履约。
商业模式从来不是一成不变的。
过去,卖家拼的是谁能把商品从中国便宜地寄到欧洲。
现在,拼的是谁能把商品以合理的成本、合规的方式,稳定地交到欧洲消费者手里。
所以,回到开头那个问题:今年欧洲人是不是不消费了?
我认为不是。
欧洲消费者仍然在买东西,只是过去那套低价直发的成本优势,已经没有以前那么好用了。
35.5%的下滑,是一个提醒;146%的备货增长,是另一个信号。
一个提醒大家旧模式正在承压,一个告诉大家新模式正在加速。
直发没有死,海外仓也不是万能药。
真正危险的,是还拿几年前的成本模型,去做今天的欧洲生意。
黑五只是开始,圣诞季还在后面。
接下来欧洲市场比拼的,可能不再是谁敢把价格压到最低,而是谁能把成本、库存、物流和税务这几本账,真正算明白。
便宜,曾经是中国卖家打开欧洲市场的钥匙;合规和本地化,正在成为下一阶段留在欧洲市场的门票。