HMM宣布共同海损:2300个货柜不交担保不放货
兜兜转转一个月,船还在海上漂,账已经算到了货主头上。
全文:2868字
预计阅读4分钟
文:西之羊
HMM Platinum在印度洋烧起来的时候,是10月初。等到“共同海损”四个字正式落到纸面上,已经是一个月之后的事了。
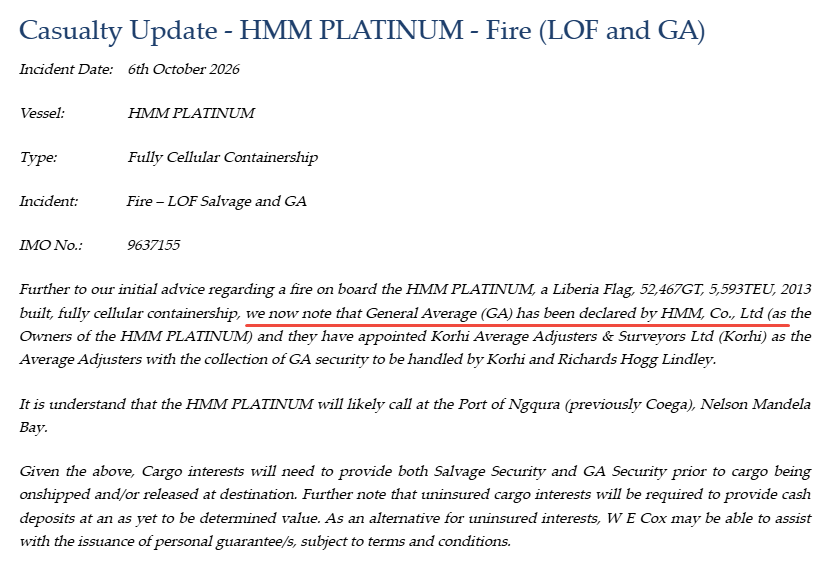
(船东宣布共同海损)
这一个月里,这艘船从德班换到伊丽莎白港,又换到恩古拉,靠泊申请递上去,南非国家港口管理局的批文却始终没有下来。火早就进入了“冷却收尾”阶段,船却连南非的港口限制区都没能跨进去。物理意义上的靠港遥遥无期,法律意义上的清算却已经先行抵达。
船东HMM以船东身份宣布共同海损,理算人Korhi落定,担保收取方Korhi与Richards Hogg Lindley进场——这套“三件套”在船靠港之前全部就位。货主等来的不是一个可以查验货损、安排提货的港口,而是一张必须在提货之前处理的担保账单。
船东的时钟,和货主的时钟,从来不是同一个
一个月“兜兜转转”,听起来像是事故处理的拖沓与被动。但把时间线拆开看,船东的动作一点都不慢。火灾发生后,SMIT按劳氏救助格式合同进场,LOF的“无效果无报酬”原则意味着救助报酬要等事后仲裁才能确定,但救助担保的义务在救助开始的那一刻就已经落在货方头上。
共同海损的宣布同样如此:不需要等靠港,不需要等货损查清,不需要等理算报告出炉,船东只需要判断“为了共同安全所采取的措施已经产生了特殊费用”,就可以行使宣布的权利。
船在恩古拉港外多漂一天,救助费用、船员工资、燃油、港口等待成本都在累加,而这些数字最终都会进入共同海损的理算池,由船、货各方按获救价值分摊。船东拖不起的是物理上的船期,但法律上的账单,一天都没有拖。
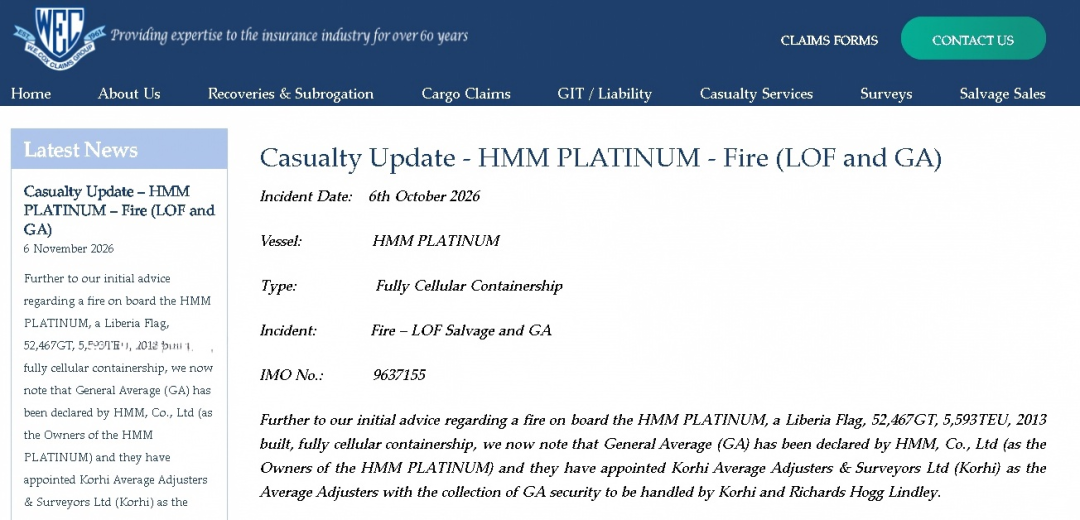
反过来看货主这一端:船没有靠港,集装箱没有卸下,货损范围没有检验,甚至连自己的箱子是在火场附近还是远离火源都只能靠推测。赫伯罗特和ONE在10月30日已经向客户通报,根据船东信息,预计绝大多数货物已因火灾严重受损或全损。但这个“预计”不能替代检验,不能启动理赔定损,更不能成为拒绝提供担保的理由。
提货的条件被写得清清楚楚:先救助担保,再共同海损担保,然后才轮到“货物转运离船和目的港放行”。货主被夹在一个荒谬的时序里:你连货还在不在、烧成什么样都不知道,却已经要先为“救这条船和这批货”所产生的费用提供信用或现金。
这就是共同海损制度最冷酷的算术。它不问你有没有过错,不问你货是否完好,只问这场海上冒险中,为了把“剩下的财产”带到终点,谁付出了额外代价。船东先付了,或者承诺先付了,货主就被按获救价值拉进分摊表。至于你分摊的那一份,换回来的是一个烧毁的箱子还是一只完好的箱子,那是另一个程序的事,和担保义务无关。
担保不是“押金”,是提货权的开关
很多货主容易把共同海损担保理解成某种可以讨价还价的“押金”:先把货提了,分摊金额以后慢慢谈。但船东和理算人设定的规则恰恰相反。W.E. Cox的通报把顺序钉死了:救助担保在前,共同海损担保在后,两者都落实之前,货物不会进入放行流程。
这意味着货主面对的不是“先提货后付费”的赊账逻辑,而是 “不担保就不放货”的留置逻辑。
对于投了货运险的货主,这道关相对好过。保险人通常可以出具担保函,货主需要做的是把提单、箱号、航次和投保信息尽快对齐给保险公司,让担保函在理算人那里被确认。真正被架在火上的是未投保的货主。没有保险人背书,就只能向Korhi或Richards Hogg Lindley缴纳现金保证金,金额由理算人根据初步的获救价值和预计分摊额来确定,货主在这个数字面前几乎没有议价空间。
更麻烦的是,共同海损理算周期按行业惯例“通常不短”,最终分摊金额要等Korhi出具理算报告才能确定,而这份报告什么时候出、出出来的数字是多少,货主既无法控制,也无法提前锁定上限。现金保证金压进去,可能几个月甚至更长时间动弹不得,对于中小货代和跨境卖家而言,这不是一笔“额外费用”,而是一笔直接卡住现金流的冻结。
还有一层容易被忽略的代价:时间本身也是货主的成本。 船靠不了港,箱子卸不下来,目的港的交货窗口一天天错过,巴西收货人那边的违约索赔、仓储滞期、销售季错失,一样都不会等共同海损理算结束。
船东宣布共同海损的法律效果,是把“事故处理的财务不确定性”转移给了货方;而货方承接这个不确定性的同时,商业上的不确定性一点都没有减少。担保交了,货不一定能马上提;就算提了,烧毁的箱子还要走单独的货损索赔,和共同海损分摊是两条互不抵消的线。
这不是HMM一家的算盘,是航运合同里写好的剧本
如果把这件事只看成HMM“冷酷”或者“甩锅”,就把问题看小了。HMM宣布共同海损,是在一套运行了上百年的海商规则里做了一道标准动作。2025年全年,集装箱船火灾和共同海损宣布的频率已经不是什么偶发事件,从ONE HENRY HUDSON到MSC Kyparissia,进入共同海损程序的船舶案例在行业内被反复盘点。
这说明共同海损早已不是“出了大事才用的最后手段”,而是船东在重大事故面前的一种常规财务风险管理工具。船东比任何人都清楚,一场持续数周、跨越多个司法辖区、涉及救助仲裁和货损检验的火灾事故,最终账单可能远远超出单一事故的保险免赔或预算空间。宣布共同海损,把货方拉进分摊结构,是在合同框架内最直接的成本分散方式。
HMM自身的财务处境也让这个选择更加顺理成章。2025年HMM营业利润同比下降58.4%,净利润下降50.3%,运价下行对船东的挤压是实打实的。现金流虽然仍然雄厚,但利润表上的收缩足以让任何一家船东在面对数千万美元级别的火灾事故时,优先确保“共同海损”这道法律闸门按时落下。
这不是在替船东开脱,而是在指出一个更冷的现实:共同海损的宣布时机,从来不取决于货主是否“准备好了”,而取决于船东是否判断“该锁定了”。 船还没靠港,货损还没查清,但救助报酬的仲裁程序会启动,避难港的费用会累积,船期损失会扩大,船东需要在不确定性膨胀到不可管理之前,把货方的担保义务固定下来。货主感受到的“突然”,在船东的时钟上,可能已经是最合适的时点。
对中国货主而言,这条船挂靠过青岛、舟山、宁波、盐田,船上相当一部分货柜来自华东和华南的出口链条。影响的半径不止于那2300个柜子的直接货主。共舱、货代转订舱、买方指定货代下的实际货主,都可能在一层层合同关系中被共同海损的担保义务击中。
更值得警醒的是,很多中小出口商对货运险的态度仍然是“能省则省”,而共同海损场景恰恰是没有保险的货主承受杠杆最大的地方:有保险的,担保由保险人出具,分摊由保险人在赔付后参与理算;没有保险的,现金保证金从自己的账上出,分摊金额从自己的利润里扣,货损索赔还要另外打一场仗。
兜兜转转一个月,船等的是南非的一张靠泊批文,货主等的却是一个从一开始就不在自己手里的答案。共同海损不是“城门失火”之后的意外牵连,它是提单条款里早就写好的风险分配,只是大多数人在火没有烧起来的时候,不会去读那一页。