

4047万罚单砸下!深圳大卖又翻车了
2026 年 11 月 4 日,倍轻松的两份公告几乎同时挂出来。一份是证监会罚单,一份是董事长辞职公告。被罚的人和辞职的人,是同一个。
01 一张罚单,和同一天的辞呈
11 月 4 日,倍轻松公告披露,马学军、俞宏寿等 7 人因操纵“倍轻松”股票,被没收违法所得 1011.83 万元,并处以 3035.48 万元罚款,合计罚没 4047.31 万元。其中,马学军个人被罚 1184.19 万元,并被采取 5 年证券市场禁入措施和 5 年证券市场禁止交易措施。相关操纵行为发生于 2023 年 9 月至 2024 年 10 月。
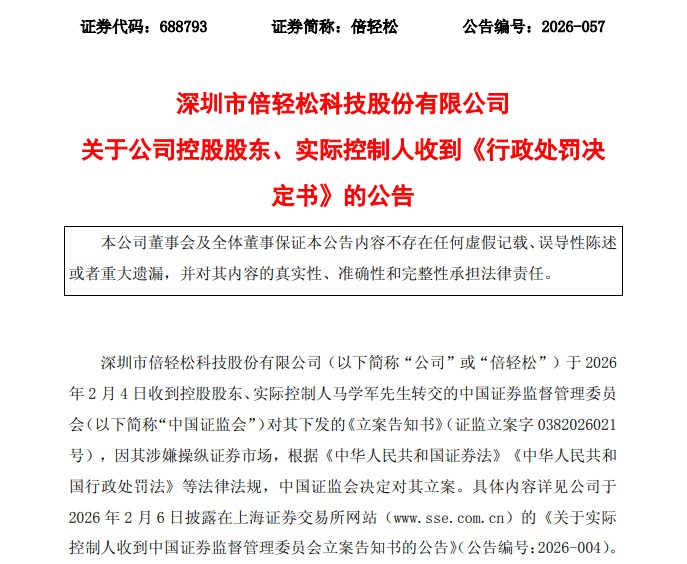
倍轻松披露控股股东、实际控制人收到《行政处罚决定书》的公告 | 图源:巨潮资讯网
罚款分摊到 7 个人头上,缴完即止;真正有长期约束力的,是 5 年市场禁入叠加 5 年禁止交易。被挡在交易市场之外五年,一个同时握着董事长和总经理位置的人,就此从这家公司的资本运作里彻底挪开。
辞职公告只写了“个人原因”四个字,没有更多解释,董事刘志华当天接手代行职责。处罚与辞任压在同一天,程序上挑不出问题;只是,如果内控能在更早的环节起作用,这两份公告本不必一起出现。
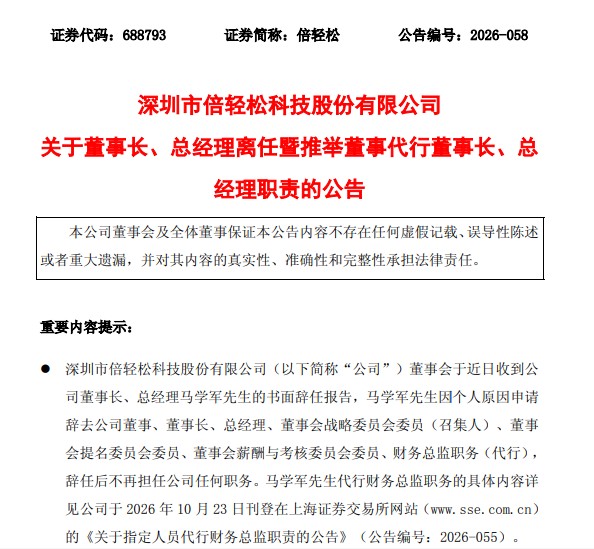
关于董事长、总经理离任暨推举董事代行董事长、总经理职责的公告 | 图源:巨潮资讯网
往前推一个月,公司自查刚确认过一笔 658.03 万元资金占用,款项已清偿;再往前三个月,2026 年 7 月的罚单已经因信披违规和资金占用披露问题落到公司与马学军头上,分别是 250 万元和 630 万元,追的是 2021 至 2022 年累计 1208.23 万元占用没有如实对外说明。
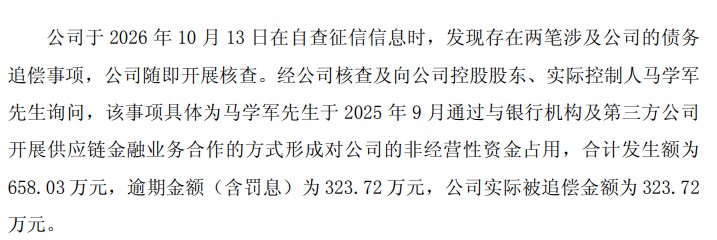
公司自查确认的马学军非经营性资金占用:发生额 658.03 万元,实际被追偿 323.72 万元 | 图源:巨潮资讯网
658.03 万元这一笔金额不大,却出现在 7 月处罚之后、内控本该绷得最紧的窗口里,动作和前一次几乎一样。两笔占用也都不是在发生时被拦下的:一次靠监管追责,一次靠事后自查。一年之内两张罚单,加一次自查,指向同一个位置。
资金被占用、占用没有如实披露、自家股票被操纵,分别对应三道不同的闸门:资金管理、对外披露、二级市场交易。前两道管的是同一件事的两面——钱去了哪里、有没有说;第三道管的是市场怎么给这家公司定价。
倍轻松三道都失守,中间隔着四年,失守的位置又都落在实控人这一层。缺的不是某一条制度,而是制度对这个人没有形成实际约束。
创始人离场之后,代行职责的董事会要接的不只是日常经营,还有这几笔历史旧账的整改:4047.31 万元罚在个人头上,整改成本却记在公司账上。罚款有数,这份约束要怎么重建,公告里没有写。
罚单当然是坏消息,但倍轻松真正紧迫的问题,在罚单之外。
02 比罚单更急的亏损曲线
比罚单更难解决的,是持续恶化的经营。
2025 年,公司实现营业收入 7.79 亿元,同比下降 28.21%;归母净利润亏损 9726.22 万元。扣非净利润自 2022 年以来已连续四年为负。这个口径比归母更能说明主营业务的真实状态:偶尔的非经常性收益能把某一年的报表拉回来,拉不回四年。
进入 2026 年,经营压力仍未缓解。前三季度,公司实现营收 4.90 亿元,同比下降 11.18%;归母净利润亏损 8551.95 万元。其中,第三季度单季营收 1.24 亿元,同比下降 25.65%,降幅比累计降幅还大,说明下滑在加速,不是某个季度的节奏波动。
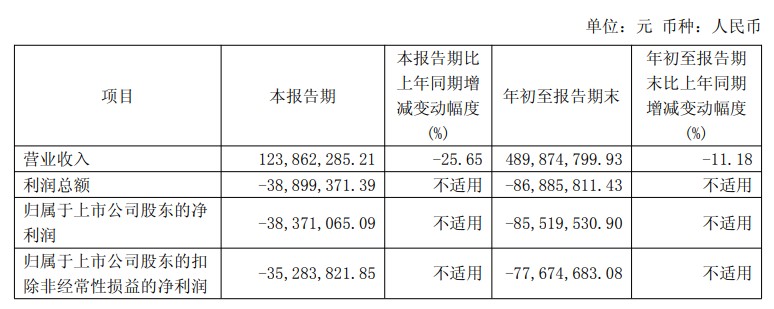
2026 年三季报主要财务数据:前三季营收 4.90 亿元、归母净利亏损 8551.95 万元 | 图源:巨潮资讯网
收入持续收缩,销售端的高投入却难以同步降下来。
过去,倍轻松依靠明星营销、线上推广和线下体验店打开市场。但当消费需求和市场竞争发生变化,这套依赖流量与渠道的打法,开始显露出成本压力。
2025 年,销售费用率升至 52.98%,较 2024 年的 50.16% 进一步抬升。自 2022 年起,公司销售费用率已连续四年处于 50% 以上,公司始终没能靠规模摊薄获客成本。进入 2026 年,费用率仍未回落:前三季度销售费用 2.83 亿元,占营收 57.76%;销售费用同比降 10.54%,营收降 11.18%,控费速度没有跑过收入下滑。
便携按摩器客单价不低、决策链偏长,说服靠线下体验和线上投流一起完成。直营门店、商场柜台、平台推广构成一套很难临时压缩的刚性支出;收入往下走的时候,这部分并没有同比例收缩。
2025 年,倍轻松眼部、头部、肩部、腰背部四大品类销量均出现两位数下滑。2026 年,直营门店从 119 家减少至 100 家。关店能够在一定程度上控制成本,却也意味着线下销售和品牌触达受到影响。
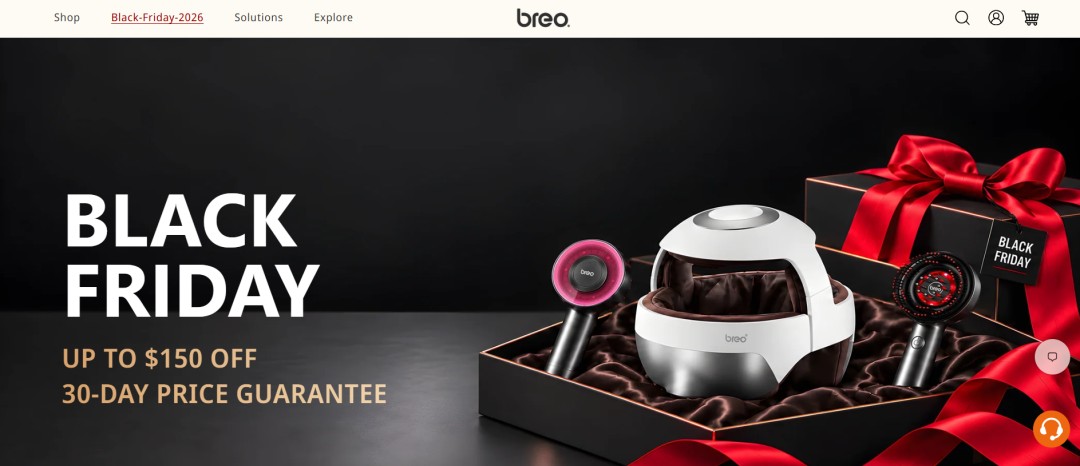
倍轻松海外官网 2026 黑五页面:最高立减 150 美元、30 天保价 | 图源:Breo
更现实的压力来自现金流。2026 年前三季度经营活动现金流净额为 -2199.59 万元。过去,这个数字还能靠账期和融资周转;现在,它要同时应付 7 月那张 250 万元的公司罚单、信披问题之后可能跟进的投资者诉讼、内控整改的直接成本,以及海外业务的持续投入。
实控人个人被罚没,又被挡在交易市场之外,公司层面的资本运作空间同时收窄。治理、经营、出海三条线,开始争同一笔钱。
03 远水与近漏
国内增长承压,海外市场成为倍轻松寻找增量的重要方向。
目前,公司已经搭建起覆盖亚马逊、沃尔玛线上、TikTok Shop、速卖通、亚米、Shopee、Lazada 等平台的销售网络,并尝试形成“TikTok 种草、亚马逊转化、独立站沉淀”的运营模式。
线上铺开的同时,线下也在推进。倍轻松已布局新加坡、马来西亚等区域,拥有 5 家海外直营店和 150 余个销售网点,并尝试将泰国加盟模式向印尼、越南复制。
旗下产品 Neck S 登陆亚马逊美国站后,仅用 5 个月便进入细分品类前 50 名,2025 年 11 月升至第 13 名。对一个刚在该站点起步的中国品牌来说,爬升速度不慢,倍轻松的按摩产品在海外仍有一定竞争力。
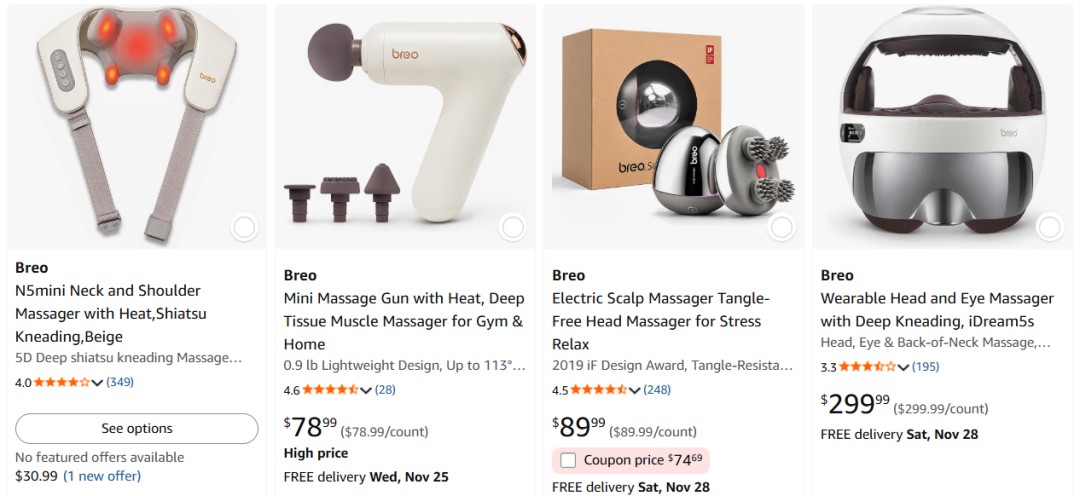
Breo 在亚马逊美国站的部分在售产品 | 图源:Amazon
但单品跑出来,不等于海外业务已经形成规模。
2025 年,倍轻松海外收入为 7071.74 万元,同比下降 11.46%,占总营收比例仍不足一成。尽管海外毛利率达到 59.57%,但渠道建设、营销推广和本地化运营都需要持续投入,较高的毛利率暂时还不足以转化为整体盈利。
平台覆盖面不断扩大,线下网点逐步增加,收入结构却还没有真正被改变:整体体量依然偏小,而在欧洲等高购买力市场,倍轻松的收入占比更是微乎其微。
资本市场的反馈同样不算乐观:截至 2026 年 11 月 14 日,倍轻松市值仅约 12 亿元。相比曾经的上市光环,如今市场更关注的是持续亏损、治理缺陷以及未来增长的不确定性。
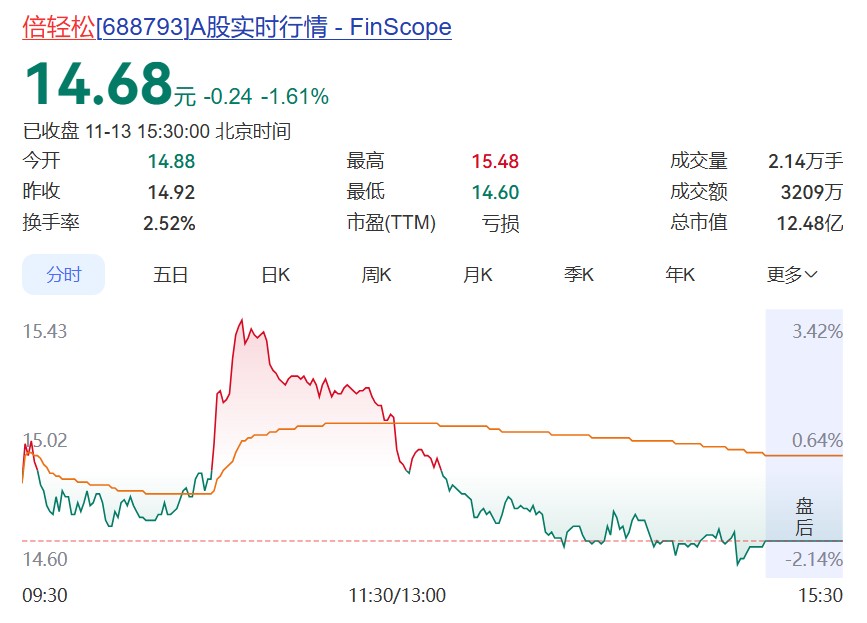
倍轻松(688793)A 股实时行情:总市值 12.48 亿元 | 图源:FinScope
对倍轻松而言,出海确实提供了新的想象空间,Neck S 的表现也证明产品仍有机会,但这不是一剂可以立即见效的解药。远水可以解渴,但前提是近处的水龙头先别再漏。


