这类中国货在日卖爆,一个强烈的信号出现了!
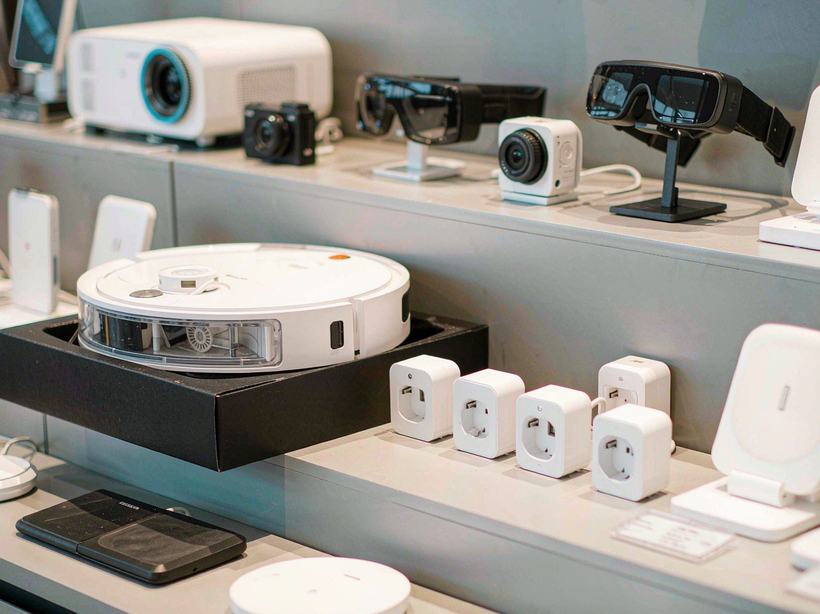
判断一个市场的门槛有没有松动,看货架比看报告快。
在日本几家大型家电量贩店的消费电子区,中国品牌的位置这几年一直在往前挪。充电配件、运动相机、扫地机、智能门锁、开放式耳机——这些货位上的名字,与十年前相比换了大半。
更值得注意的是价格带的变化。过去中国产品在日本多集中在入门价位,靠价差换份额;现在摆在同等货架、同等价位上被挑选的,开始出现AI录音笔、智能眼镜这类刚成型不久的新品类。价格不再是唯一的解释变量。
这就带出本文要回答的问题:日本这样一个对本土品牌忠诚度极高、零售渠道又以保守著称的市场,是怎么在智能硬件上被撬开的?撬开之后,中国企业的竞争力支点又发生了什么位移?
01 日本卖场的货架,换了一批主角
先看三组可以互相印证的份额与规模数据。
充电与配件。安克日本公司2025年销售额830亿日元,2021年这个数字是212亿日元。四年时间,规模接近四倍。在日本移动电源、充电器等多个线上细分市场,它已经处在领先位置。这个品类的特点是复购频次高、评价权重低、产品差异容易被参数直接表达——恰好是渠道与品牌积累能够形成复利的地方。
影像设备。消费影像长期被视为日本品牌的主场。但根据日本BCN Award的数据,大疆与影石在无人机、运动相机、全景相机三个品类的零售销量份额已经排在前列。这三类的共同点是硬件定义权强、软件生态绑定深,份额一旦形成就不易逆转。
AI硬件。这一组最有信息量,因为它测的不是买不买,而是“愿不愿意为一个陌生品牌的全新品类提前付钱”。
这里放两个样本对照着读。
一个是Plaud的AI录音设备:Makuake上线两个月,筹款2.7亿日元;2026年9月时,日本线下渠道已经铺进1000多家门店,全球用户累计过300万。
另一个是Rokid的智能眼镜:约6.36亿日元,是前者的两倍多,也破了该平台当时全品类的众筹纪录。
众筹数字之所以值得单独拎出来,是因为它的性质不同于零售销量。众筹支持者是在没有实物体验、没有售后口碑、甚至没有线下门店的前提下付的钱。这种决策依赖的是对品类方向的认同,对品牌出身并不敏感。能把这一步走通,说明中国团队在日本卖的不只是商品,也开始卖产品判断。
对比来看,八九十年代的索尼随身听、松下电器、夏普电视,确立的是“日本制造=品质上限”这一认知。这个认知今天并没有消失,只是不再自动延伸到智能硬件这一层。认知没有崩塌,是被绕过了。
02 门缝在哪:结构空白比技术差距更关键
一个常见的解释是“中国企业技术进步了”。这个说法不错,但解释力不够——日本本土企业并不缺制造能力和工程师。真正的缺口在结构上。
案例:SwitchBot 的解法是把改造量降到零
深圳卧安科技旗下的SwitchBot,最早被日本市场注意到的是一款按压式开关机器人。它做的事情很朴素:贴在原有墙壁开关旁边,靠机械臂去按,用户就能用手机控制灯具和电器。
这个产品之所以在日本成立,原因不在技术,在租房制度。日本租赁合同普遍要求退租时恢复房屋原状,租客为了装一套智能家居去动墙面、重新布线,退租时就要承担复原成本。需求一直在,只是被制度卡住了。SwitchBot把改造量压到“贴上去、撕下来”,卡点就松了。
市场的回应是份额。日本家电行业媒体对2025年做过一次估算,结论是:智能插座、智能窗帘、智能遥控器、智能门锁这四个品类,销量第一的都是同一家公司。而这四类的共同前提只有一个——都不用施工。
这里可以提炼出一条更一般的判断。日本本土品牌在智能家居、IoT配件、便携充电、开放式耳机这些增长中的细分领域,供给是存在空白的。空白不是因为做不出来,而是因为大企业的产品委员会结构与既有品类利益,决定了它们不会为这种“小而碎”的增量单独开一条线。结构性的迟缓,比技术上的落后留出了更大的市场缝隙。
案例:Plaud 把录音笔从记录工具改成信息工具
另一条路径是重新定义已有品类的价值。Plaud没有去改录音硬件的形态,而是把录音、语音转写、内容摘要串成一条链。结果是一样的硬件,交付的东西变了——从“存下声音”变成“整理出信息”。
这两家企业的做法指向同一件事:需求的发现优先于技术的堆叠。先找到一个具体到能描述清楚的使用场景,再决定用什么技术去填。AI在这里的作用不是加一个功能点,而是把原本只能卖硬件的品类,升级成卖一段可交付的结果。
日本消费者的购买理由也随之移动:从买“硬件”,到买“智能”,再到买“服务”。这个移动一旦发生,比较维度就换了赛场——不再是参数表对参数表,而是“谁能把我的问题解决掉”。
03 出海的下半场:从渠道红利到产品定义权
日本的故事不是孤例。把视线拉开,同一批企业已经在别的市场完成了类似动作。
欧洲的扫地机器人货架上,中国品牌占比逐年抬升;北美消费电子市场里,安克是常驻角色;TCL、海信、美的这些黑电白电企业,则更早在全球完成了渠道与产能布局。
财务口径的数字更硬。三家已上市的企业,海外收入的权重分别是:
石头科技2026年上半年境外收入60.73亿元,同比增53.8%,占总营收六成以上。
影石创新2026年半年报口径,主营业务收入有63%以上来自海外。
安克创新2026年前三季度境外收入247.91亿元,占总营收94.84%——这家公司已经基本没有“国内基本盘”这个概念。
但份额数据只能说明“卖得出去”,说明不了“凭什么卖得出去”。真正的变化发生在出海路径本身。
第一阶段是渠道套利。跨境电商把层层经销商切掉,企业借第三方平台直接触达终端,同时获得一样更值钱的东西——搜索趋势、评价文本、退货原因,这些是判断海外需求的第一手材料。
第二阶段是渠道自建。规模上来之后,依赖单一平台的风险变得不可接受:一头要做官网、品牌社区和用户运营,把复购握在自己手里;另一头要进当地零售体系,把仓储、物流、售后这些“脏活”补上。这一阶段拼的是组织能力,不是价格。
第三阶段,也就是现在这一阶段,争的是产品定义权。以AI眼镜为例,Omdia的数据显示2026年上半年全球出货量420万台,同比增长127%。这个品类还没有形成稳定的产品范式——形态、交互、场景都还在试。没有范式,就意味着没有既定的参照物,新进入者不必先追平谁。
可以并置的还有两个样本。Loona的AI陪伴机器人卖出10万台以上;时空壶的AI翻译耳机进了170多个国家,用户过200万。把这两个数字和价格表放一起看会发现,它们站的都不是低价位——而是原本不存在的那个产品位置。
04 重新分工:制造优势之后,比的是整合能力
把视角再抬高一层。过去几十年中国制造的核心优势,是完整工业体系与规模化产能。大量国际品牌在中国完成生产,但设计、品牌与核心技术在别人手里。这是一套稳定但天花板明确的分工。
AI改的不是这套分工的结果,是它的前提。
原因在于模型能力的获取方式变了。当模型可以通过云端调用、或直接跑在终端芯片上,企业不必从零训练一个大模型,就能做出有竞争力的AI产品。门槛从“有没有模型”转移到了“能不能把算法、硬件、体验整合成一个用户愿意买的东西”。
整合能力的稀缺度,恰好高于单纯的制造能力,也高于单纯的技术能力。它要求团队同时懂供应链、懂交互、懂场景,还得有把三者压进一个成本结构里的工程判断。从这个角度看,中国智能硬件企业过去二十年积累的东西,在AI时代反而从“成本优势”变成了“整合优势”。
具身智能是个例子。当下这个市场的产品形态并不统一:有的指向家庭陪伴,有的主打工业场景,有的把AI助手塞进既有设备。形态不统一,说明下一代智能硬件长什么样,目前还没有标准答案。没有标准答案,全球厂商就都回到同一条起跑线。
回到开头那个货架。日本消费者开始为中国智能硬件付钱,这件事的象征意义大于它的绝对规模——它证明了一件事:在品牌忠诚度最高、渠道最保守的市场之一,产品力仍然可以重新排序。
往后看,出海的竞争重心会继续从成本与效率,迁移到产品创新、品牌认知与用户关系。这条路上没有爆款神话,只有把每一个SKU、每一次售后、每一条评价都做扎实的耐心。制造是入场券,定义权才是下半场。