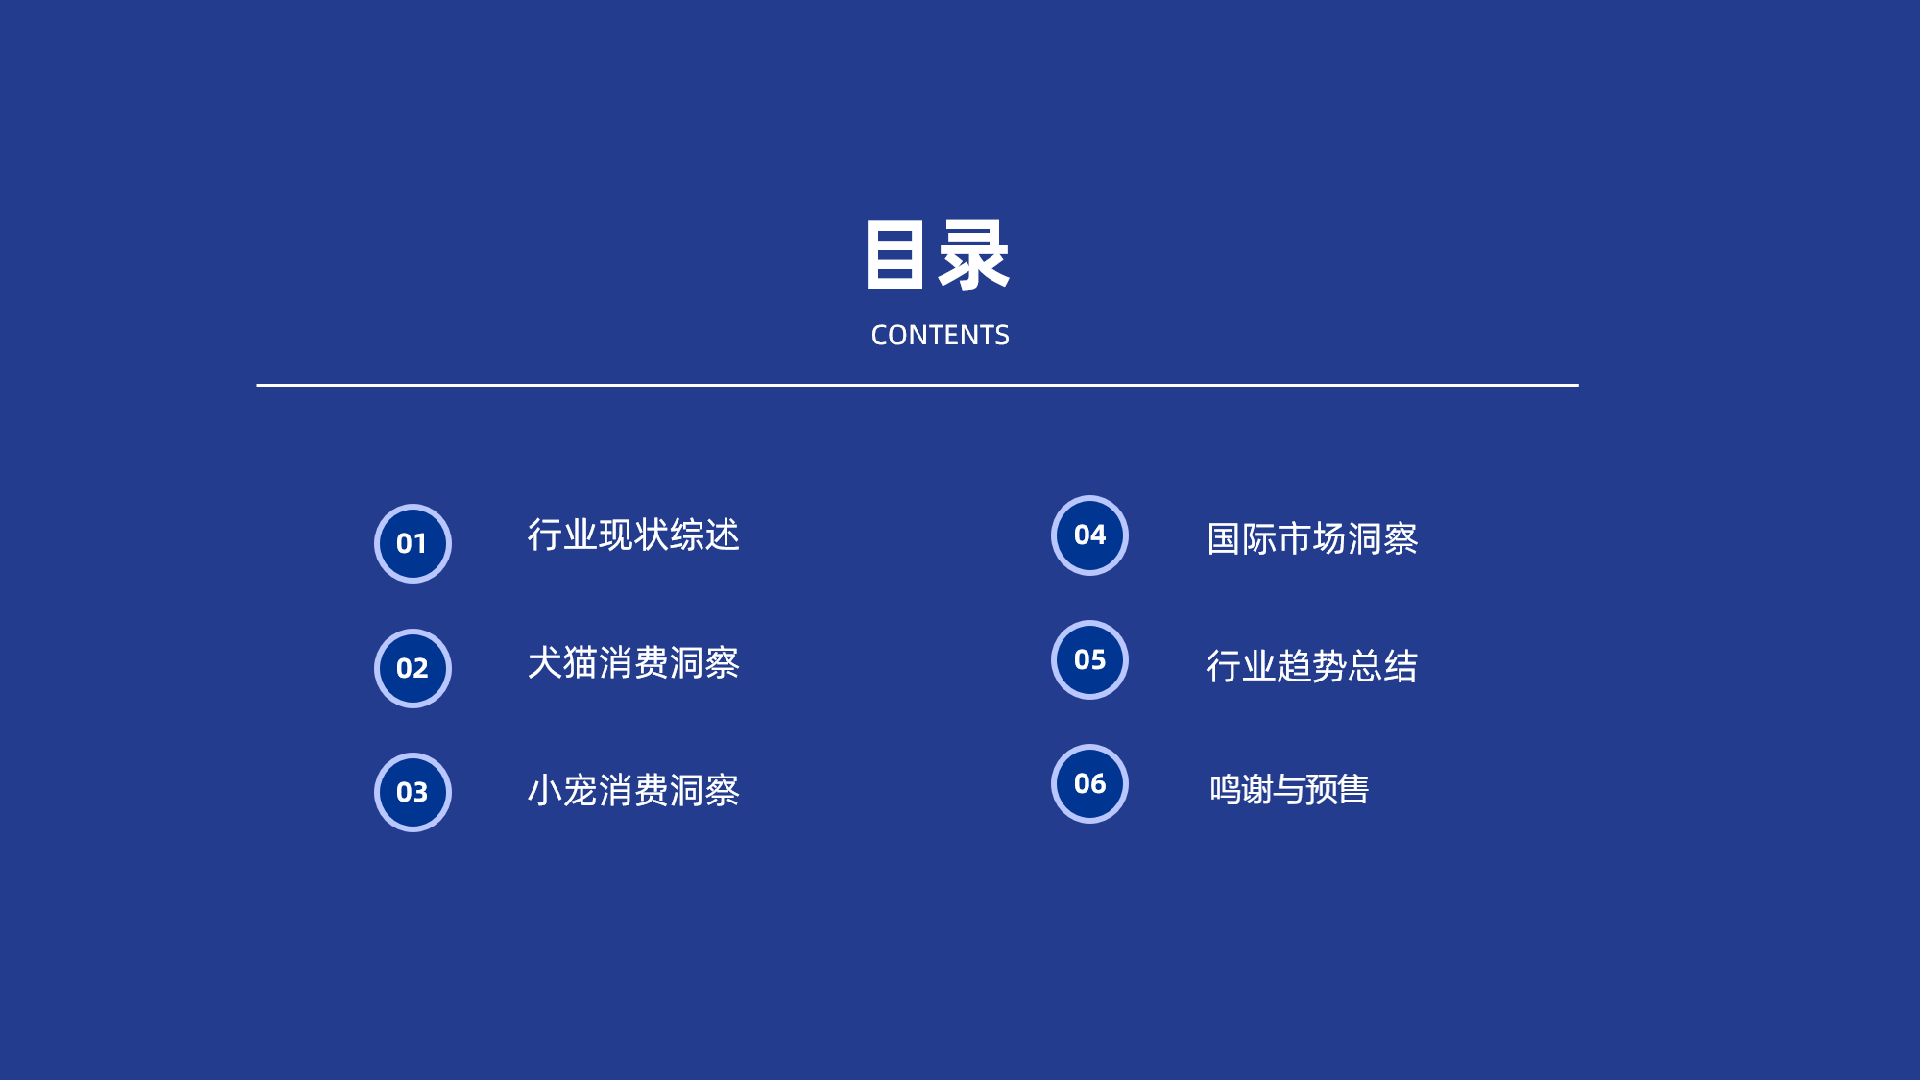
这份亚宠研究院发布的 2026 中国宠物行业发展报告,展现国内宠物市场正式步入低速存量发展阶段,2026 年整体市场规模预计达到 3365 亿元,年增速维持 4.3%,犬猫总数量增长已经见顶,仅保持 0.89% 的微弱增幅,行业增长不再依靠宠物数量扩张,转而深挖单客消费价值,下沉市场和老龄宠物赛道成为两大核心增量方向,7 岁以上老龄犬猫规模持续上涨,带动老年主食罐、处方粮、慢病营养补剂等产品销量大幅走高。Z 世代依旧是养宠消费的核心群体,占比达到 64.6%,同时 40 岁以上养宠人群占比明显提升,不同家庭结构的养宠偏好与消费能力差异显著,报告也据此划分出七类典型养宠人群,从入门试水的新晋铲屎官到重视抗衰养护的富养天花板群体,不同人群的产品关注点、消费理念各不相同,为品牌人群精细化运营提供参考。
在细分品类上,宠物食品依旧占据市场最大份额,膨化主粮仍是基础盘,处方粮、鲜蒸粮、酥化粮等新工艺、功能性产品实现高速增长,适口性、复购意愿是驱动主粮、零食消费的核心因素,保健品市场从通用营养补充向分病种、分品种的精细化养护升级,如厕、居家、出行类用品构筑起用品赛道的基本盘,人宠共居带动适宠化家居、智能饲养设备需求提升,养猫家庭更看重饮水排泄等静态健康监测,养犬家庭偏向活动量、异常行为的动态看护。国产品牌在食品、用品赛道市场占比持续提升,TOP20 品牌里国产品牌席位已经超过进口品牌,但药品、保健品领域依旧存在较大突破空间。
政策与标准层面,国家陆续更新养犬管理、宠物食品相关法规,多地出台地方规划扶持宠物产业集群,人宠友好相关地方与团体标准密集落地,酒店、景区逐步放宽携宠准入,而商场餐饮出于安全风险大多收紧相关政策,行业也开始正视宠物主与非养宠群体的双重诉求,推动社会共识建立。当前行业面临产能过剩的现实问题,饲料产能持续扩张,但同质化基础产品供给过多,高端差异化产品供给不足,2026 年行业融资事件同比上涨 69%,资本主要集中在 AI 智能硬件、宠物医疗科技领域,AI 技术逐步渗透到研发生产、智能硬件、线上问诊等全链条。渠道格局持续迭代,线上渠道占比进一步走高,直播短视频、即时零售成为新增长引擎,AI 商品推荐开始影响用户购买决策,线下宠物门店则加速向到店加到家的双轨服务模式转型,美容洗护、寄养托管成为门店营收的重要来源,反观宠物医疗赛道,消费者到院就诊意愿有所回落,行业面临信任重建的现实挑战。
除犬猫赛道之外,小宠异宠市场迎来快速发展,整体规模突破 120 亿元,鸟类、哺乳小宠、两爬品类各有成长机会。出海方面国内头部宠物企业加速海外建厂、收购海外品牌,宠物食品出口保持增长,同时不同国家市场的消费偏好、准入规则差异巨大,报告梳理了欧美、东南亚、东亚重点市场特征,提示企业需要兼顾产能出海与本地化品牌建设。综合来看,国内宠物行业已经告别野蛮扩张,正式进入存量价值重构周期,企业需要跳出价格内卷,依托研发创新把握老龄宠物、小宠异宠、智能养宠等细分机会,平衡产品实力、用户洞察与合规建设,才能在产能过剩的市场环境中构建长期竞争力,这份报告也为宠物制造企业、品牌方研判市场、制定经营策略提供详实的数据与实践参考。