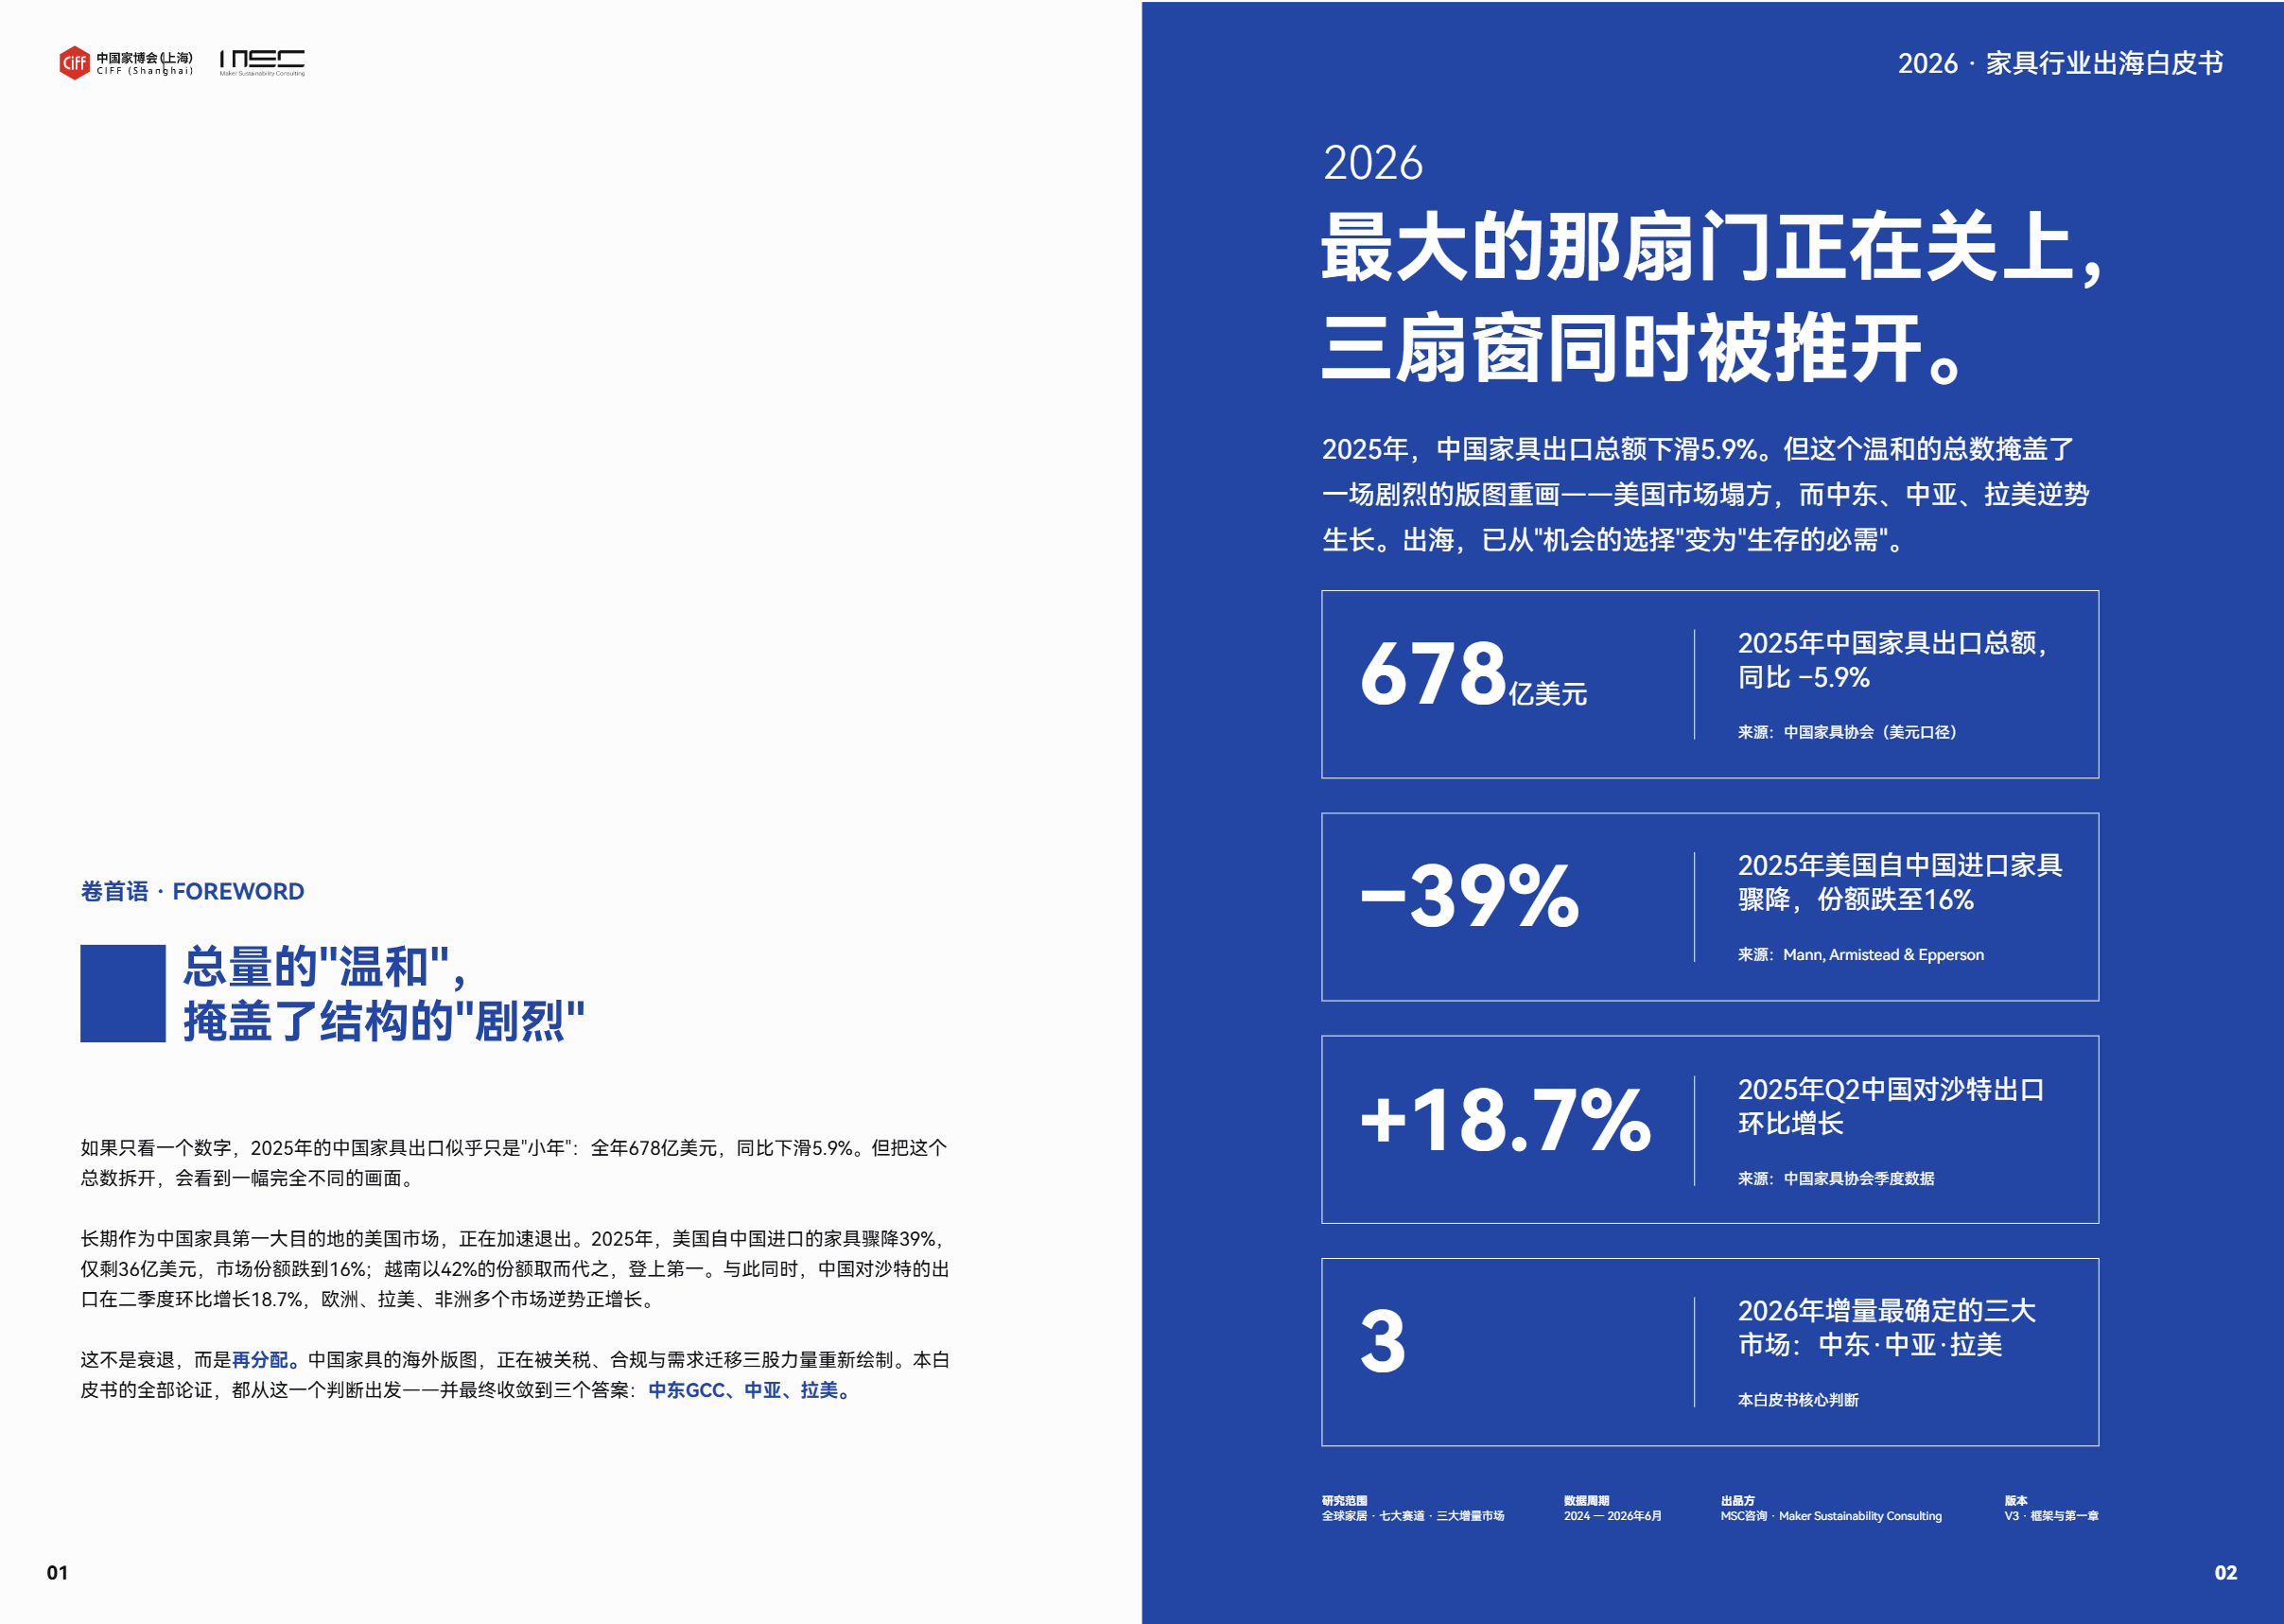
这份由 MSC 咨询联合中国家博会发布的 2026 家具出海白皮书,基于 2024‑2026 年 6 月的行业数据,剖析我国家具出口格局发生的结构性变化,2025 年国内家具出口总额达 678 亿美元,同比下滑 5.9%,总量小幅下行背后是市场版图的重新洗牌,受高额关税影响,美国自中国进口家具大幅回落,越南抢占美国家具进口最大份额,而中东 GCC、中亚、拉美三大新兴市场实现逆势增长,对沙特出口二季度环比上涨 18.7%,欧洲、非洲、拉美也呈现正增长,出海已经从企业可选机会转变为生存发展的必需选择。全球家具市场规模处于 7400‑7900 亿美元区间,增长重心持续东移南下,供应链重构、新兴市场线上渠道崛起、新中产置业需求释放共同驱动需求转移,报告同时提醒不同统计口径会带来市场规模数据差异,开展行业研判需要厘清统计范围,避免被单一数字误导。
报告梳理国内家具产业的真实家底,我国拥有全球最完整的家具产业集群生态,在配套效率、综合成本、数字化运营层面具备突出优势,但行业普遍困于代工模式,制造能力过硬却难以获得品牌溢价,自有品牌相较代工业务毛利率普遍高出约 10 个百分点,企业需要循序渐进完成从 OEM 代工、渠道品牌再到本土化深度运营的升级跃迁。报告提炼出市场多元化、产品升维、渠道融合、本土化运营、合规驱动产品标准升级五大行业趋势,同时总结行业需要直面的四大痛点,认证关税等外部壁垒、品牌溢价不足、本地化交付服务短板、账期汇率带来的资金风险,其中新兴市场的汇率与坏账风险正在被行业系统性低估,需要企业提前做好预案。
白皮书把家具行业划分为软体、户外、睡眠卧室、客餐厅、商办、木工机械、设计当代七大赛道,区分主攻、机会、长线布局不同定位,软体、户外、睡眠卧室属于主攻赛道,木工机械现金流表现优异,客餐厅与高端设计赛道本土化门槛更高。针对中东 GCC、中亚、拉美三大核心增量市场,报告拆解各地市场规模、渠道通路、付款物流以及合规要求,中东适合具备工程能力的头部企业,中亚是中小企业低成本切入的试验田,拉美则兼具本地市场与借道 USMCA 近岸进入北美的跳板价值,但近岸布局不能简单依赖组装加工,必须落实原产地区域价值含量要求,否则无法享受关税红利。
报告梳理 OEM 升级、经销加盟、渠道品牌、自有 DTC 门店、本土并购合资五条出海路径,企业可以结合自身资源分阶段叠加推进,同时强调展会获客要把重心放在展前筹备,海外仓与近岸组装是大件家具履约的核心底盘,可持续 ESG 能力、AI 数字化工具能够成为企业提升竞争力的加速器。合规风控是贯穿全程的底线,沙特 SABER、中亚 EAC、墨西哥 NOM 以及欧盟 EUDR 零毁林法案等各类认证、关税政策持续迭代,反倾销、UFLPA 审查、漂绿指控等风险真实存在,跨国并购失败率超过八成,企业要落实完整自检流程,做好供应链溯源、信用证保兑、客户敞口管控,建立多供应链柔性底盘,不把发展押注单一市场或者单一政策红利,在制造优势基础上补齐品牌、履约、合规短板,才能在全球家具市场实现长期稳健经营。