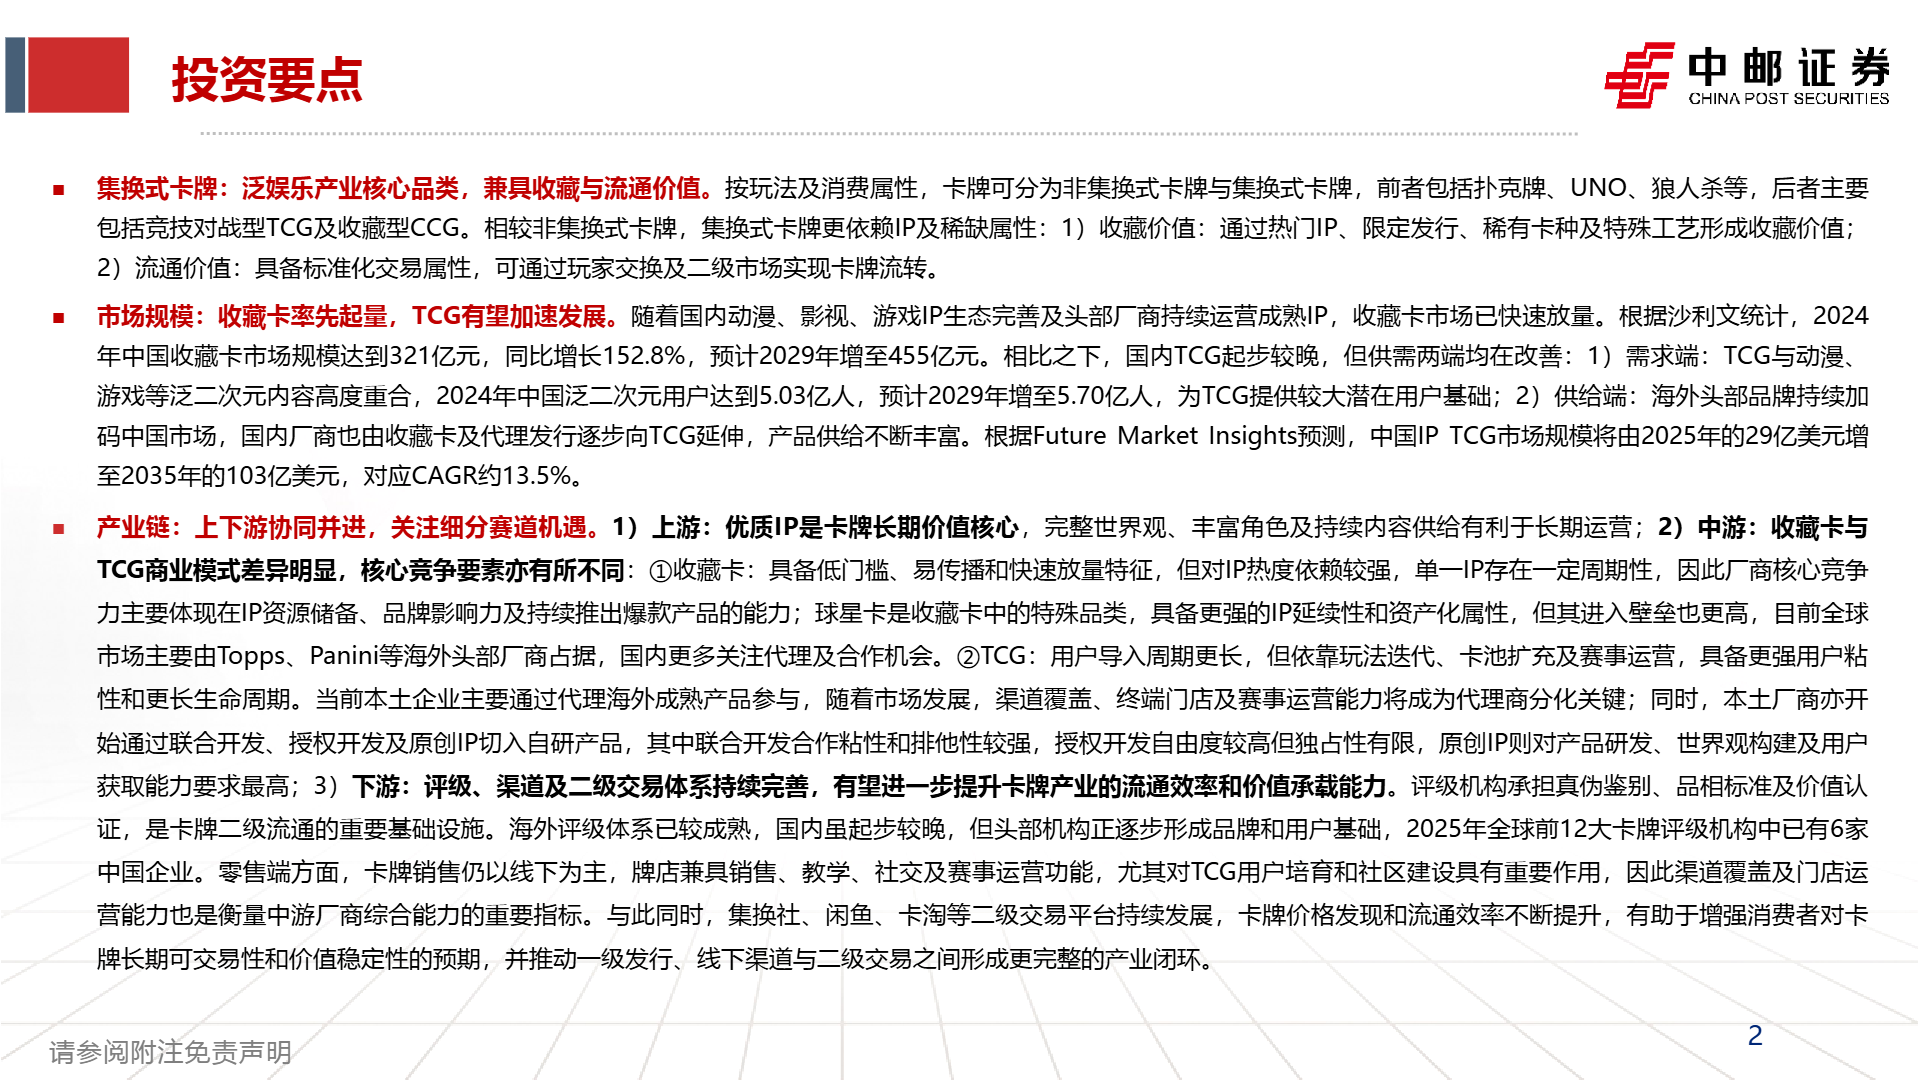
这份中邮证券发布的集换式卡牌行业深度报告,梳理了全球及国内卡牌产业发展历程,将集换式卡牌划分为以收藏价值为主的 CCG 收藏卡与主打对战博弈的 TCG 竞技卡牌两大品类,区别于扑克牌这类非集换式卡牌,集换式卡牌依托 IP 影响力、限量发行工艺形成收藏属性,同时支持玩家交换与二级市场流转,具备双重价值,国内消费群体以八至十四岁青少年为主,低门槛、易携带的特点推动其在泛娱乐消费品中占据较高市场份额。从市场规模来看,国内收藏卡赛道已经率先实现高速增长,2024 年市场规模达到 321 亿元,尽管会受爆款 IP 的周期波动出现阶段性起伏,但长期仍具备增长空间,预计 2029 年规模可达 455 亿元,而 TCG 赛道国内起步相对较晚,但国内 5 亿以上规模的泛二次元用户为行业筑牢需求底座,叠加海外品牌加速落地、本土厂商纷纷入局,预计国内 IP‑TCG 市场规模将从 2025 年的 29 亿美元增长至 2035 年的 103 亿美元,行业复合增速保持在 13.5%。完整的产业链支撑行业发展,上游的 IP 资源是卡牌产品的核心根基,动漫、游戏类 IP 凭借完整世界观与持续内容迭代能力更适配卡牌长期运营;中游发行生产环节,收藏卡上线迭代速度快、起量迅速,但高度依赖 IP 热度,存在明显的周期性,球星卡作为收藏卡的特殊分支拥有更强资产属性,不过核心体育赛事版权大多掌握在海外巨头手中,国内企业更多以代理、俱乐部合作切入,而 TCG 产品用户导入周期更长,但是通过卡池更新、赛事运营可以实现更高用户粘性,国内厂商主要通过代理海外成熟 IP、联合开发、授权开发以及原创 IP 四种模式布局,不同模式在 IP 联动性、开发自由度、获客难度上各有取舍。下游环节本土卡牌评级机构快速成长,全球前十二大评级机构中已经出现六家中国企业,评级服务能够完成真伪鉴定与品相标准化,为二级市场定价提供依据,线下卡牌门店承担销售、教学、社群与赛事运营的多重职能,依旧是行业核心渠道,卡淘、集换社、闲鱼等交易平台持续壮大,不断提升卡牌流通效率,推动一级发行和二手交易形成产业闭环。报告也对行业内代表性企业进行拆解,卡游作为国内收藏卡龙头拥有庞大 IP 矩阵,市占率处于绝对领先位置,同时向 TCG 赛道拓展,打造收藏加竞技的双线业务;姚记科技则通过入股达咖文化布局体育收藏卡,依托卡淘布局二手交易,实控人旗下姚记潮品、闪魂进一步拓展 TCG 代理与联合开发业务,参与多款热门 IP 卡牌的产品落地。在行业快速扩张的同时,报告也提示行业需要正视潜在风险,卡牌业务普遍存在 IP 高度依赖的问题,市场参与者持续增多也带来产品同质化隐患,同时行业还面临监管政策变化、消费需求随热度波动等不确定性,企业需要搭建多元 IP 矩阵,打磨产品设计、线下渠道以及赛事运营能力,完善与评级、交易平台的产业协同,以此抵御行业周期波动,这份报告也为产业参与者、投资者理解集换式卡牌赛道,把握收藏卡与 TCG 细分机会提供详实的数据与产业参考。