
搜索


登录

分享

复制
又又又来了!跨境电商税务核查11项清单,税局到底想看什么?
跨境电商财税专家
出海网跨境电商
关注:公众号
2026-09-16 16:55:51
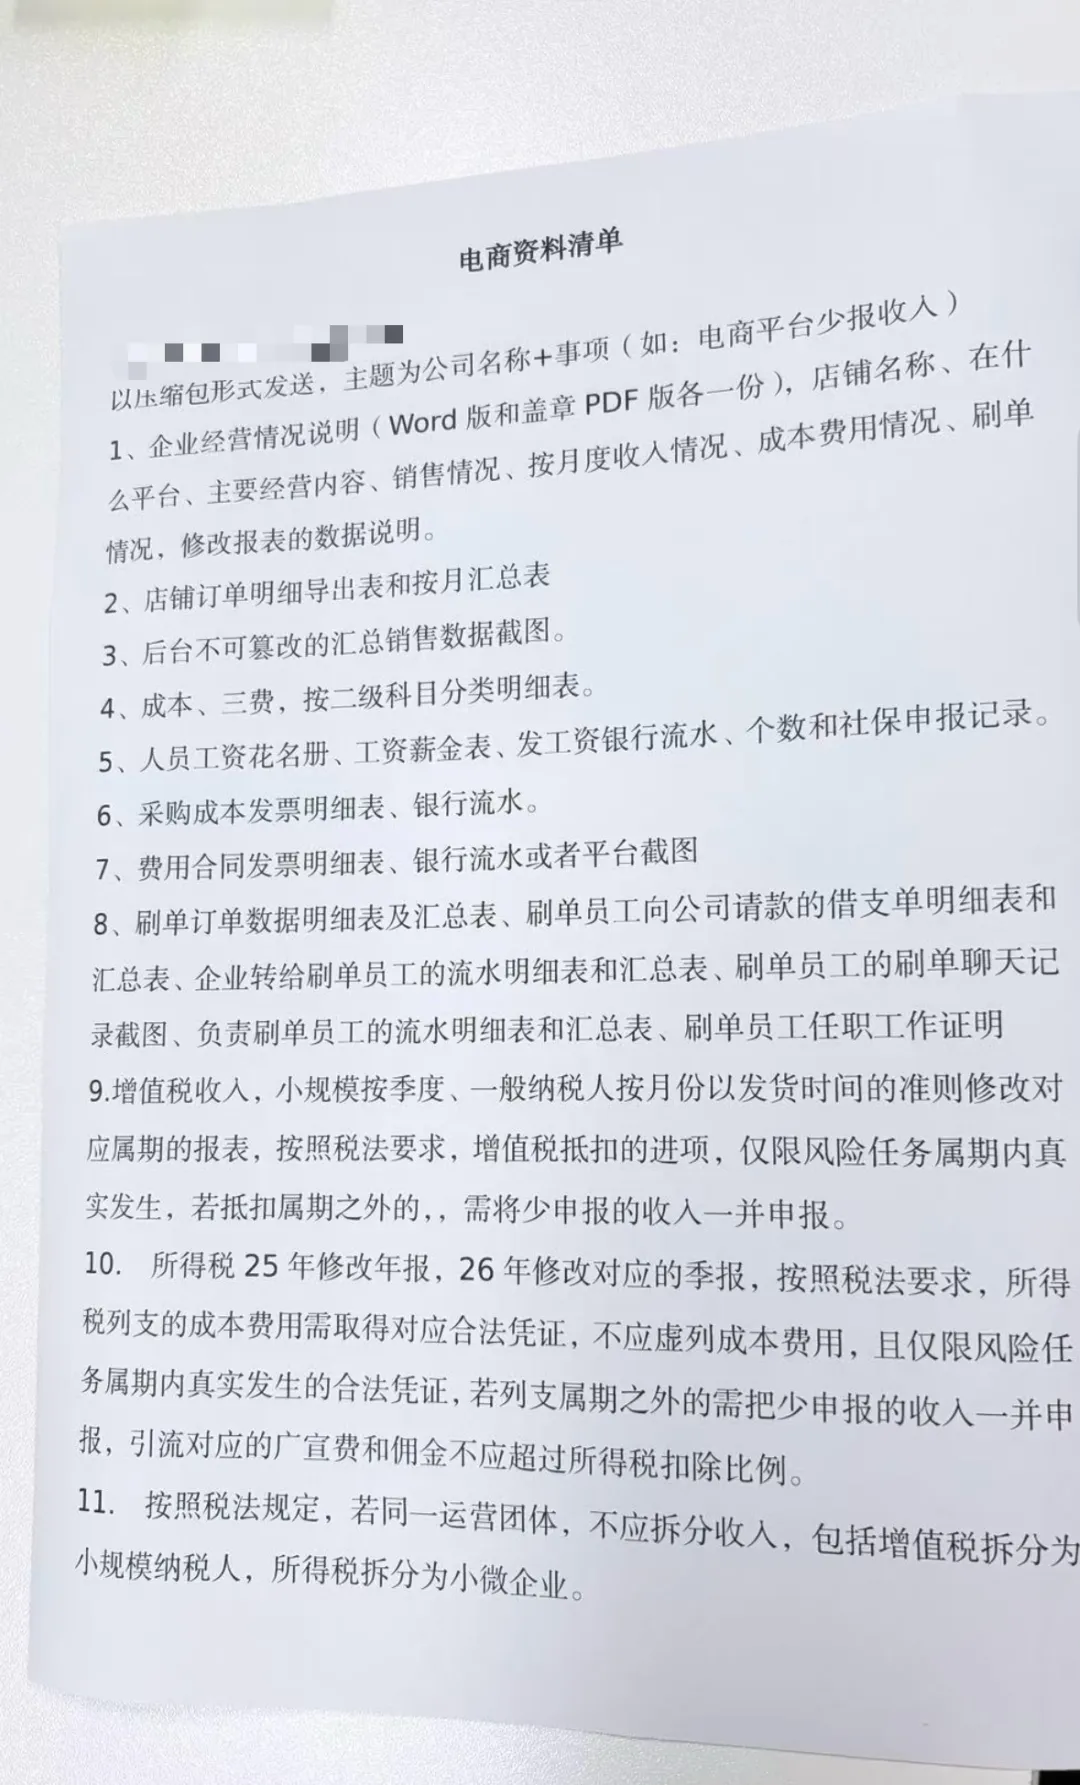
近日深圳部分跨境电商企业收到税务机关下发的11项电商资料清单,从店铺原始订单、后台不可篡改销售截图、工资社保、采购发票到刷单全套证据链、往期申报更正、禁止同一运营团体拆分主体避税一一列明;税局核心逻辑是用平台底层数据、银行流水、发票、合同、人员社保、刷单证据多维度交叉验证,还原真实经营、挤掉成本水分、纠正历史错误申报,企业须先测算再更正申报,优先提交不可篡改原始数据,避免敷衍报送引发次生风险。
近日,深圳一些跨境电商企业
又收到税务机关下发的电商资料清单,有11项
从店铺原始订单、刷单全套证据
到更正往期申报、禁止主体拆分避税,一一列明
很多老板拿到文件第一反应就是慌:
税局到底想查什么?
我是不是要全部交?
会不会一交就出问题?
建议先读懂
再合理有效准备材料
一、先定性:这不是“要资料”,是“取证”
这份清单的核心逻辑很清晰:
拿业务原始数据,还原企业真实经营
挤掉成本、费用里的水分
纠正历史错误申报
分折是否有两套账避税
多维度证据交叉验证,避免修饰后的财务数据
显然,税局想看的不是“你做好的报表”,而是:
平台底层数据、银行流水、发票、
合同、人员社保、刷单证据链
能不能互相印证
二、11项清单逐条拆解:税局想看什么?
第1-3条:锁定真实销售收入,核对账税差异
涉及材料:
经营情况说明、店铺订单明细
按月汇总、后台不可篡改销售截图
并要求说明刷单、报表修改情况
监管逻辑:
不单方面采信企业自己的财务账套报表
直接调取电商平台底层原始订单数据
把平台真实交易数据和企业增值税、
所得税申报数据做比对
定位少报、漏报、延迟确认的营业收入
监管目标:
拿到业务“原始标尺”
区分真实订单和虚假订单
找到收入申报缺口
第4-7条:交叉核验成本、费用、人员真实性
涉及材料:
成本三费明细表、工资花名册、
银行代发流水、社保记录、采购发票+银行流水、
运营费用合同发票平台截图
监管逻辑:
找到真实收入之后
下一步核验哪些成本费用
具备合法税前扣除资格
剔除不合理列支
重点查三个维度:
人员维度:
工资表、银行流水、社保三方比对
排查虚列员工、虚构工资薪金虚增成本
采购维度:
核查货、票、款是否三流一致
排查虚开发票增加采购成本
运营费用:
平台广告费、佣金、物流费
核对合同、发票、扣款记录
核实费用是否真实归属本企业
监管目标:
挤掉成本费用水分,不允许虚列成本侵蚀税基
第8条:专门针对刷单设置完整证据链要求
涉及材料:
刷单订单明细表、资金借支、企业转账流水、
刷单聊天记录、刷单人员任职证明全套资料
监管逻辑:
税务局并不是简单认定刷单全部计税
而是要还原完整闭环
刷单产生的销售额属于非真实交易
刷单对应的费用不得随意在企业所得税税前扣除
部分企业刷单虚增的销售额不做账
同时把刷单手续费
全部计入销售费用抵扣所得税
两头得利,这是不允许的
监管目标:
区分真实收入和刷单虚假交易
规范刷单相关成本费用的税前扣除
第9-10条:明确要求更正往期增值税、企业所得税申报
涉及要求:
增值税按发货时间确认纳税义务
按通知对应年度更正所得税年报、季度报表
成本进项仅限风险所属期真实发生
广告费佣金不能超扣除限额
监管逻辑:
不只收集资料,直接给出整改规则
堵住企业调账的操作漏洞
增值税:
跨境电商纳税义务按照货物发货时间判定
不是回款、结汇时间
同时明确,不允许拿风险期之后的进项发票
去抵扣历史少记收入产生的税款
企业所得税:
必须更正对应年度年报、季报
成本费用必须取得合法凭证
不能用后期成本费用冲减历史少申报收入对应的成本
平台广告、佣金要遵守税法税前扣除比例限制
不能全额无脑扣除
监管目标:
历史少申报收入
必须对应更正所属期申报表,该补税就要补税
杜绝用后期进项、后期成本抹平历史风险
第11条:反避税条款,打击主体拆分套税收优惠
涉及要求:
同一运营团体,不得恶意拆分收入
不得恶意拆分成多家小规模享受增值税优惠
拆分成多家小微企业享受所得税优惠
税务执行原则是:
实质重于形式,穿透看实际运营团体
不看工商表层公司外壳
恶意人为拆分的,有权合并计税
监管目标:
避免人为恶意拆分主体的避税模式
这也是反避税重点核查方向之一
三、企业实操:报送资料6大原则与避坑要点
报送资料,要把业务、财务、税务口径要对齐
规避报送资料带来的次生风险
原则1:区分真实订单与刷单订单,处理好刷单财税口径
梳理清晰刷单台账:
把订单、资金流水、进行匹配
重点提醒:
正确处理刷单的费用,可能需要纳税调增
这是非常容易踩坑的地方
原则2:区分“风险所属期”和后续期间的成本、进项发票
用于补报历史少记收入的进项、成本
只能使用风险所属期真实发生的凭证
不能把之后年度、季度取得的发票
拿来抵扣历史少申报收入相应的进项和成本
税务清单已经明确禁止该操作
原则3:面对“同一运营团体拆分收入”风险,做好主体区分证据
如果确实属于同一运营团体
要评估合并计税带来的税负影响,提前做好测算
原则4:更正申报不要盲目操作,先测算再修改报表
清单要求更正增值税、企业所得税往期报表
不要直接在电子税务局盲目修改
建议顺序:
先完成收入、成本、进项的完整测算
评估补税、滞纳金影响
广告费、佣金注意核对税法扣除限额,超限额部分需要纳税调增
由财税专业人员复核后,再做更正申报
原则5:报送资料本身也有细节风险
经营情况说明
Word+盖章PDF版本,表述客观中立
订单、截图,优先使用
平台不可篡改导出的原始数据
不要提交二次加工修改后的表格
所有资料做到:
业务单据、平台截图、银行流水、
发票数据逻辑自洽,不要互相矛盾
打包发送,邮件主题严格按照要求命名
留存发送回执
原则6:对架构设计要正确认识
不管是有限公司架构,还是有限合伙持股平台
税务可以穿透到实际控制人
股权架构是解决控制权、风险隔离
不能规避纳税义务
四、写在最后
核查不只是针对某一家企业
而是反映出当下
深圳对跨境电商行业的监管导向:
企业收到同类通知
不必过度恐慌,但不能敷衍报送
应读懂清单背后的监管逻辑
再梳理业务、准备资料、更正申报
【版权提示】信息来自于互联网,不代表出海网官方立场,内容仅供网友参考学习。如发现本站内容存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至 jechynwu@chwang.com ,我们将及时沟通与处理。如若转载请联系原出处
跨境电商财税专家

企业跨境出海综合服务平台

新手指南
热门推荐
平台常见问题
版权归出海网跨境电商(广州)有限公司所有 粤ICP备2021037671号-5