

美线旺季货量向洛杉矶长滩港集中,5—9月该港区贡献亚洲输美增量约80%
今年美线市场着实有点反常。
首先是旺季提前了。因为担心7月份新的301关税政策,从5月开始提前出。7月底美国宣布第一个新的301关税基本取代到期的122关税,对货量没有影响。
按道理来说既然旺季提前开始就会提前结束,8-9月传统旺季货量预计会比往年缓和一点,实际情况是货量继续高歌猛进,运价也从5月开始上涨后一路飙升,即期运价(spot rate)已经接近疫情水平。长达小半年的旺季几乎超出了很多人的预料,船东从第二季度开始纷纷调高今年的利润预报。
关键的问题来了:每个人都感受到旺季了吗?
并没有。
何谓旺季?无非是量价齐涨。客户的体感就是甩货严重,一舱难求。我们先看总体货量。今年1-9月(按到港日)美国从亚洲进口货量同比微增2%,其中5-9月同比上升了7%左右。从绝对货量上看,7%的增长勉强算旺季。中国的情况有点不同。1-9月货量同比几乎维持不变,但是5-9月期间同比激增12%,属于妥妥的旺季节奏。也就是说今年美线第二第三季度的旺季中国贡献了不少货量。
我们换一个维度,从目的港观察,每个港口的际遇和体感更是千差万别。
总体来说今年美线目的港再次出现“西升东降”的局面。上一次东岸货量向西岸转移还是2024年的时候,当时业界担心美东码头工会罢工。今年不利于美东的新情况是厄尔尼诺现象导致了巴拿马运河通航能力受限和延误,赶交货期的货物转走美西。
有意思的是,不是每个美西的港口都感受到旺季了。事实上独享这场盛宴的只有一个港区(虽然分属两个港务局,从物流上可以看作一个港区):洛杉矶和长滩。北边的邻居奥克兰港货量基本不变,更北的西雅图和塔科马港区情况不容乐观,5-9月货量同比下降了13%,洛杉矶长滩则增长了11%,此消彼长,一个市场两种结局。
单看百分比还不觉得,如果看绝对的货量增长,洛杉矶长滩港简直开了挂。5-9月美国从亚洲进口货量增加了58万TEU,猜猜洛杉矶长滩港贡献了多少? 足足80%!!纯粹是独享的盛宴。
当然,排名第四的休士顿港区货量每年持续增长,同期上升11.5%,增长幅度跟洛杉矶长滩持平,成了今年美线旺季两个最大的赢家。
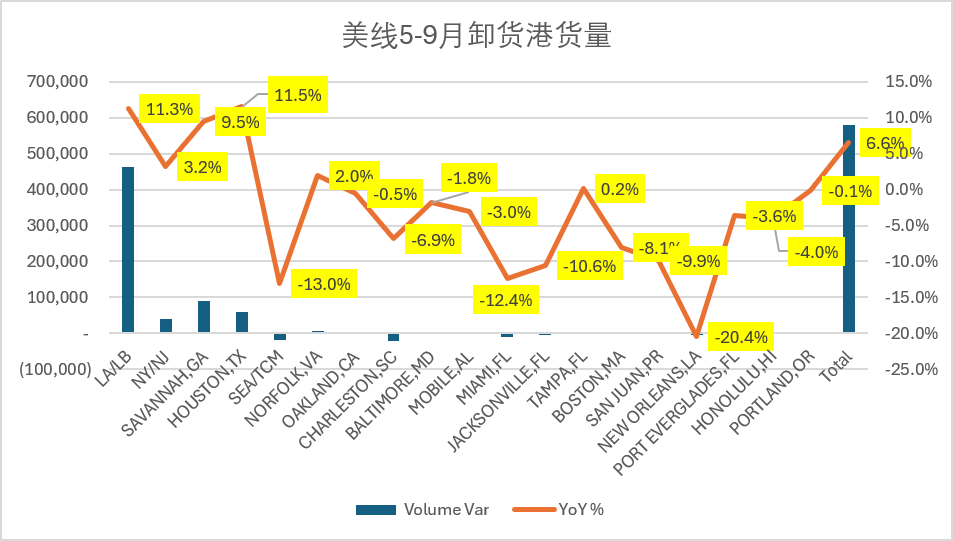
至于为什么洛杉矶长滩港区可以“吃独食”,有很多客观因素。除了前面提到的巴拿马运河通航问题的突发因素,南加这么多年占据全美第一大港区的原因有几个。首先加州本地和临近几个州的人口已经足够支撑起庞大的进口量,这点西雅图塔科马没法比。再者南加州多达几万个仓库支撑起发达的通往全美的陆路和铁路运输。
在洛杉矶长滩卸船的柜子大概有三分之一由船公司安排上火车去内陆,也就是常说的IPI货。剩下的货柜除了本地消费,还有相当一部分海柜直送或者拆柜后卡派到全美各地。货越多,航线越密,航线越密反过来又吸引更多货量。就电商货而言,这几年墨西哥港口的清关困难催生了蓬勃发展的“美转墨”物流,又为洛杉矶长滩港贡献了不少货量。
喧嚣的旺季终于接近尾声,美国段物流可以说经受住了长达半年的高货量带来的挑战,没有出现疫情期间那样大面积延误和堵塞。不过,洛杉矶长滩港区个别码头上火车延误情况几个月来让人头疼,如今终于开始缓和。另外,持续了这么久的旺季后洛杉矶长滩港区车架开始出现紧张,有些码头提柜预约困难,还空预约更难,预计要等到11月中下旬后情况恢复正常。