德国汉堡法院对香港夫妇VAT欺诈案终审判决:各判7年监禁
在欧盟多国布局公司的跨境卖家请注意!欧洲公共检察官办公室(EPPO)11月4日发布通报:德国汉堡地区法院对一对来自中国香港、长期在汉堡生活工作的夫妇作出终审判决,两人各被判处7年监禁。
原因是有组织的增值税(VAT)欺诈:2018年至2024年六年间,他们利用在6个欧盟国家管理的公司,逃避增值税至少1030万欧元。
这起案件值得每一个做欧洲站的卖家认真读完——不是因为"又有人因VAT被查",而是因为案件披露的手法:多国设公司、挂名人员、发票链条、资金出境,和部分卖家对"欧洲主体公司"的用法,存在值得警惕的重合地带。
今天小编就把这起案件拆开讲:案情是什么、旋转木马骗税怎么运作、欧洲公司的合法用法和违法红线差在哪、卖家该怎么自查,一次讲透。
案件回顾:六年、六国、1030万欧元
根据EPPO通报,德国汉堡地区法院对本案作出终审判决,不得上诉。被告是一对来自中国香港、长期在汉堡生活工作的夫妇。2018年至2024年的六年间,两人组建犯罪组织,为其在保加利亚、法国、德国、匈牙利、波兰和荷兰6个欧盟国家管理的公司逃避增值税,涉案商品为电子产品,逃税金额至少1030万欧元。
手法上,他们在发票链条的多个环节使用挂名人员制造虚假交易情景,并将相关收益转移至中国香港。最终,两人各被判处7年监禁。
分工上,丈夫负责协调交货、陪同挂名人员设立公司;妻子负责管理商业文件、处理资金交易、在境外设立公司、安排挂名人员出行。
还有第三个被告:EPPO通报称其在该组织中处于指挥地位,目前正被欧洲逮捕令通缉,另案处理,尚未定罪。
一个容易被忽略的细节:这对夫妇在2024年6月已因另一起由汉堡检察院调查的VAT旋转木马案各被判4年5个月,此后一直羁押。本次判决将旧案刑罚并入,合并执行为一个总刑期——也就是说,7年不是从零起算,是两案并罚的结果。
调查由汉堡税务侦查部门协助完成。
(来源:EPPO官方通报,代号"Investigation Fox")。
旋转木马骗税,是怎么运转的
要理解这起案件,先要理解它钻的是什么空子。
在欧盟增值税规则下,成员国之间的B2B跨境供货通常适用零税率,由买方在目的地进行反向征收。这一机制本身是合规的、正常的,但它有一个前提——交易必须真实,VAT号必须有效,申报必须完整。
具体到这起案件,6国的公司承担的功能大致是:
① 取得VAT号。 没有有效VAT号,难以进行欧盟内B2B零税率交易和正常开票。
② 作为发票链节点。 A国公司卖给B国公司,B国公司再卖给C国公司,制造多国贸易链条。
③ 利用零税率/反向征收规则。 把税负推至链条下游,而下游公司不履行申报义务。
④ 隔离责任。 挂名人员担任名义职务,实际控制人藏在链条后面。
⑤ 转移资金。 收益汇出欧盟,流向境外。
欧洲公司的合法用法与违法用法
这里必须说清楚一点:设立欧洲主体公司本身完全合法。 跨境企业在欧盟设公司,用于仓储、清关、本地售后、平台KYC审核、B2B交易开票,都是正常经营行为。
违法的不是"有欧洲公司",而是欧洲公司被怎么用。两者的分界线,就在下面这张表里:
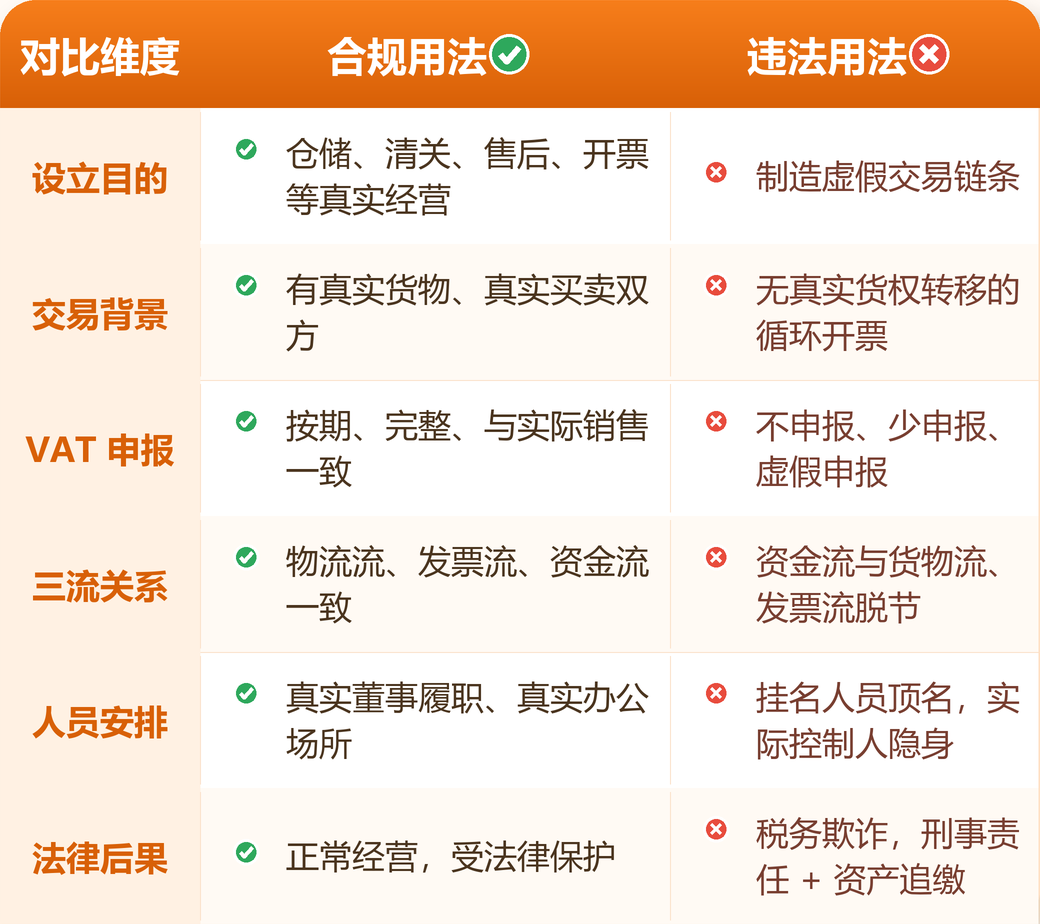
判断标准不复杂:你的欧洲公司,经不经得起货物流、发票流、资金流的交叉验证? 三流对得上,就是合规经营的基础设施;三流对不上,就是潜在的风险敞口。
三个误区,很多卖家正在犯
误区一: 公司注册在欧盟,就等于合规了。
注册只是起点。公司有没有真实经营场所、真实人员、真实业务,才是税务稽查看的东西。一个只有营业执照、没有业务实质的壳公司,在数据交叉比对下无所遁形。
误区二 : B2B零税率是政策给的优惠,用就是了。
零税率+反向征收的前提是交易真实、VAT号有效、申报完整。把零税率当成"不用交税"来设计交易结构,就是本案被告走的路——结局是7年监禁。
误区三 : 挂名法人是行业惯例,出事找不到自己。
挂名安排隔离的是名义,隔离不了实际控制人。本案中夫妇二人正是被认定为组织的实际运营者而获刑;而名义上"干净"的挂名人员,同样会进入调查视野。欧盟各国税务机关之间的信息交换(如VIES系统、DAC指令下的情报共享)早已把跨国链条连成一张网。
五项自查:你的欧洲公司经得起查吗?
EPPO这类案件给跨境企业的警示很明确:欧洲公司可以是合规经营的基础,但不能是避税工具。建议在欧盟多国有业务布局的卖家,对照下面五项做一次合规检视:
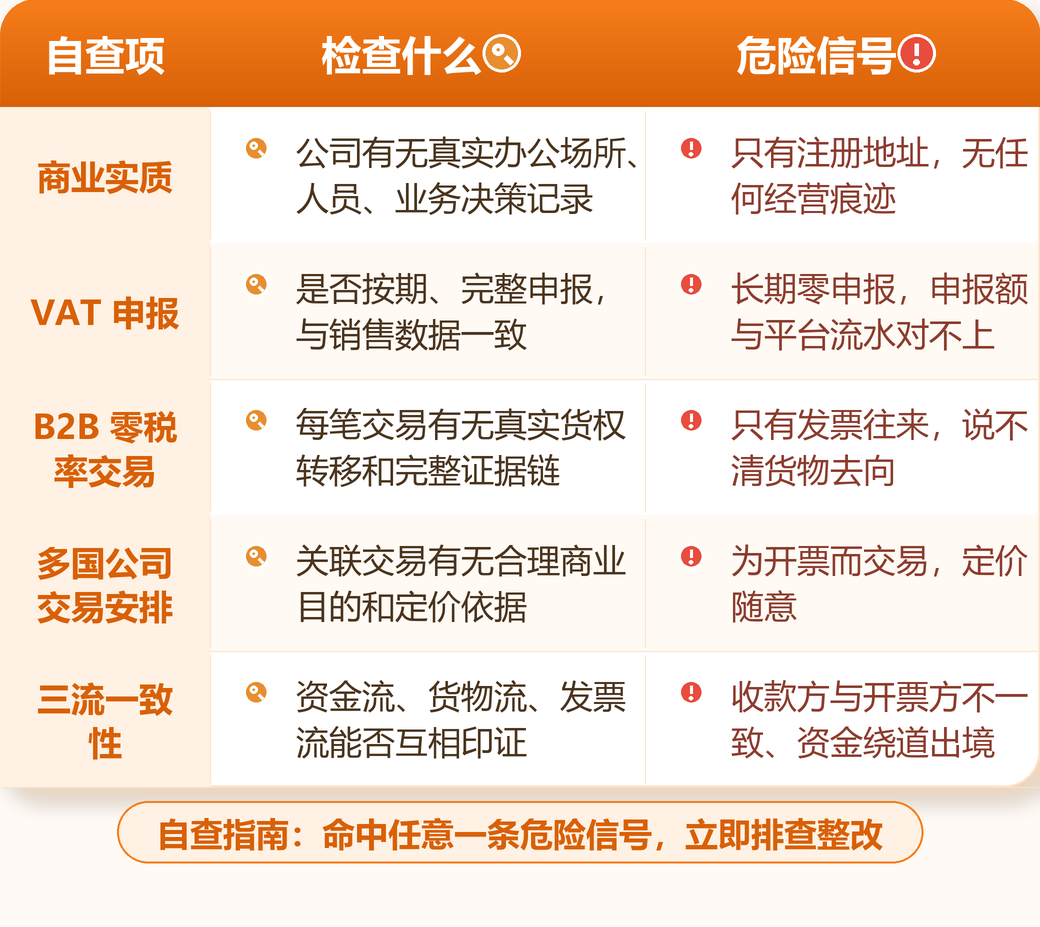
第一步
把每家欧洲公司的注册信息、VAT号、申报记录、银行流水调出来,按上表逐项核对。
第二步
对发现的问题交易,先内部梳理证据链(合同、物流单据、付款凭证、报关记录),评估风险敞口。
第三步
有疑点的架构,尽快做合规化调整——该补申报的补申报,该注销的注销,该重构的重构。税务问题的处理窗口,永远在稽查来临之前。