
搜索


登录

分享

复制
溢价飙升5倍!一个“宠物碗”撬动26亿美金,宠物出海还能这么做!
维卓出海研究院
出海网跨境电商
关注:公众号
2026-09-17 14:53:30
全球宠物喂食与饮水配件市场约26亿美元、年复合增长7.9%,家用占76%、狗相关产品占53%、北美占37%;在宠物"家庭成员化"驱动下,品类从普通塑料碗向不锈钢/陶瓷等健康材质、自动喂食/循环饮水等智能功能、慢食/高架/多宠识别等场景细分升级,并通过达人测评与对比实验把抽象功能变成可见体验;中国企业可借北美成熟市场试水高端智能产品,在亚太从质价比基础款起步,用"线下体验+线上教育放大"避开基础款同质化。
宠物用品里,有些品类靠潮流,有些品类靠刚需。
喂食碗、饮水机、自动喂食器,看起来没有宠物服饰那么吸睛,却几乎贯穿宠物每天的生活。
公开市场数据及行业监测显示
全球宠物喂食与饮水配件市场规模已经达到约 26亿美元,预测期内年复合增长率约 7.9%,市场规模仍有望继续扩大。更值得关注的是,这个成熟品类正在发生明显变化:
从普通塑料碗,到不锈钢、陶瓷和抗菌材质;
从“装粮装水”,到慢食、过滤、定时投喂;
从单一产品,到智能喂养和健康管理。
一个最基础的宠物碗,正在被重新做一遍。
对拥有成熟供应链的企业来说,机会也不只是“多卖几个碗”,而是如何围绕宠物每天最高频的吃和喝,找到新的产品价值。
01、26亿美元市场为什么还能继续增长?
宠物喂食和饮水用品,本质上是一个高频刚需市场。
宠物可以不穿衣服、不购买复杂玩具,但每天都需要吃饭、喝水。
市场增长背后,主要来自两个变化。
第一,养宠人群仍在扩大
年轻消费者成为重要养宠群体后,对宠物用品的投入也在增加。产品不再只是满足基础需求,而越来越强调安全、方便和生活品质。
第二,宠物“家庭成员化”继续深化
过去消费者可能只关心:“这个碗能不能装粮?”
现在会进一步关注:
材质是否安全?
会不会滋生细菌?
宠物吃得会不会太快?
长期独自在家能不能按时进食?
饮水够不够干净?
这些问题正在推动一个看似成熟的品类不断细分。
因此,相比宠物服饰等潮流属性较强的品类,喂食和饮水用品最大的优势在于:需求长期存在,而且产品仍然有升级空间。
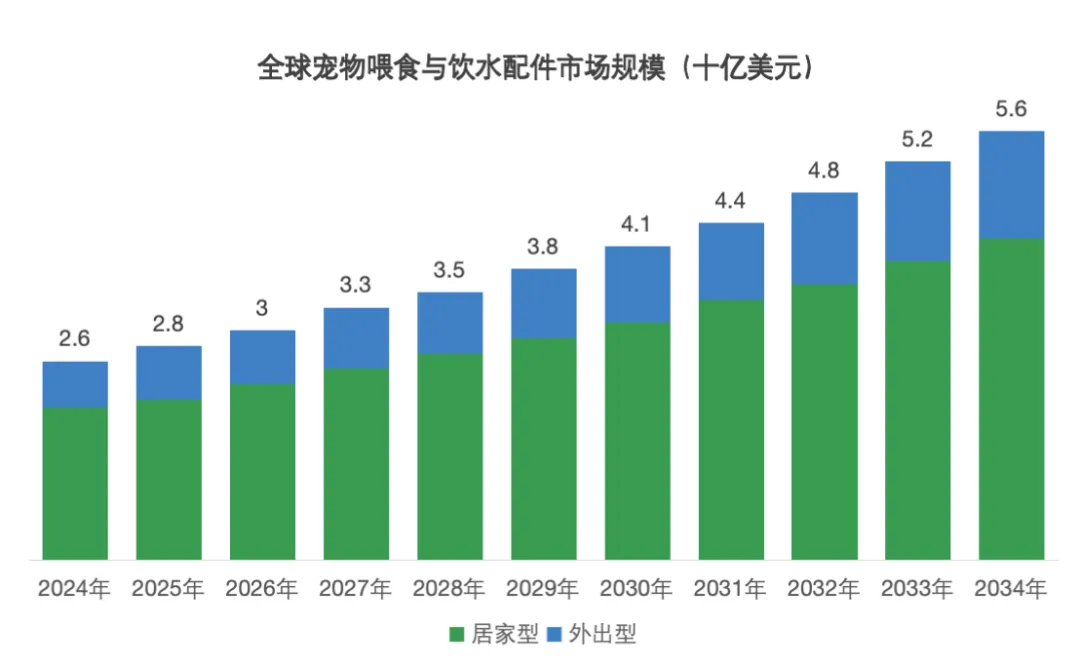
数据来源:维卓出海研究院
02、谁在买?市场机会藏在4个结构里
1、家用产品占主流:先把每天都用的产品做好
报告统计期内:
家用喂养与饮水产品占据市场主要份额,约为76%。从普通食盆、水碗,到自动喂食器、过滤饮水机,都属于这个范围。
相比旅行折叠碗、便携水瓶等低频场景,家用产品最大的优势是:每天都会使用。
这也意味着,对企业来说,产品竞争重点不是“功能越多越好”,而是把几个基础体验做扎实:
材质安全;
容易清洗;
不易打翻;
适合不同体型宠物;
长期使用足够稳定。
而在基础产品之上,自动喂食、过滤饮水等智能功能,则提供了进一步提高客单价的空间。
2、狗狗用品占比较高,但不能只按“猫狗”做产品
狗狗相关产品占比约53%。
狗狗体型差异更大,进食速度、补水频率和户外活动场景也更加多样,因此慢食碗、高架食盆、大容量饮水用品等产品拥有较明确的需求。
但宠物用品进一步细分后,仅仅按照“猫用品”“狗用品”分类已经不够。更值得关注的是:
大型犬需要什么?
短鼻犬怎么吃更舒服?
老年宠物是否需要抬高食盆?
多宠家庭怎样避免抢食?
幼宠是否需要控制进食速度?
宠物越被精细照顾,产品就越有机会从“一个通用碗”拆成不同需求。
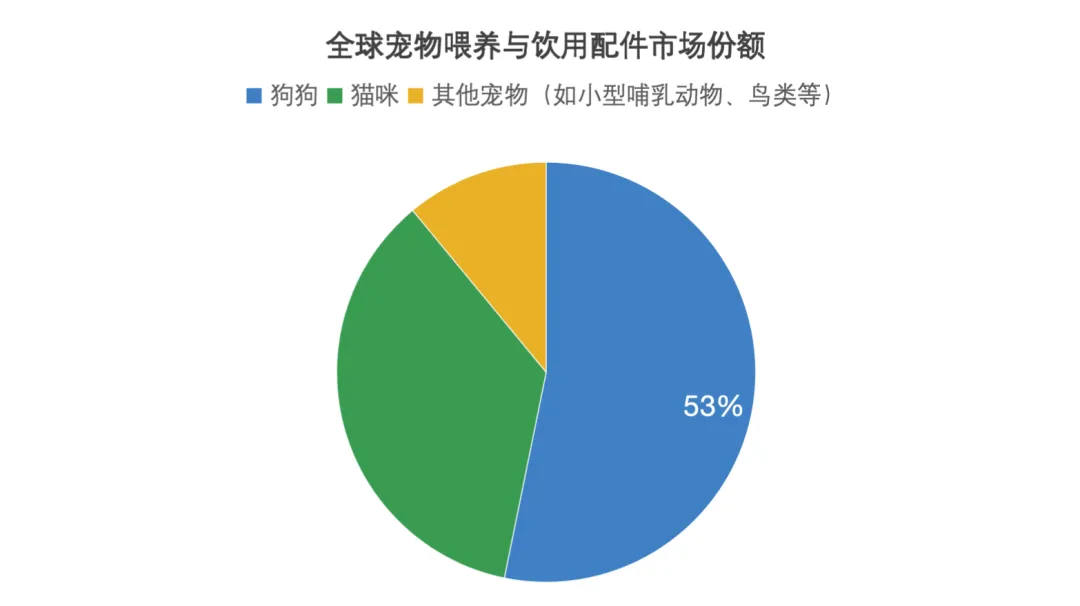
数据来源:维卓出海研究院
3、线下仍然重要,线上负责放大新品
线下渠道仍占据较高比例。
原因也很直观。宠物主购买食盆、饮水器时,往往会关注尺寸、材质、稳定性和实际质感,线下体验能够降低判断成本。
但对智能喂食器、慢食碗、过滤饮水机等创新产品来说,线上渠道具有另一种价值:它更容易解释一个新功能为什么有用。
比如短视频直接展示:
普通碗与慢食碗的进食速度差异;
饮水机过滤前后的效果;
主人上班后,自动喂食器如何定时出粮;
App如何查看宠物进食记录。
因此,更合理的渠道思路不是简单选择“线上还是线下”,而是:
线下负责体验,线上负责教育和放大。
4、北美体量领先,亚太继续释放增量
北美仍是宠物用品的重要消费市场,占全球市场约37%。
成熟的养宠文化和较强消费能力,使北美更适合:
智能产品;
健康材质;
功能型用品;
品牌化和高端化产品。
亚太市场则处于宠物消费持续升级阶段。
相比直接复制欧美高端产品,更适合根据当地消费能力,从质价比、基础功能和小型化产品开始验证,再逐步向智能和高客单升级。
03、一个“碗”还能怎么升级?4个方向正在重做基础品
1、健康化:材质本身开始成为卖点
宠物主对饮食安全越来越敏感。
不锈钢、陶瓷、不含BPA材料以及更容易清洁的产品,正在获得更多关注。
过去消费者买碗,首先看外形和价格。
现在会进一步考虑:
有没有异味?
是否容易藏污纳垢?
长期使用会不会留下划痕?
能不能放进洗碗机?
材质升级真正卖的不是一个专业名词,而是:更干净、更安心、更容易长期使用。
2、智能化:解决“主人不在家”的问题
自动喂食器、循环饮水机和定时投喂系统,正在进入更多普通养宠家庭。
它们解决的是一个非常具体的现代养宠场景:
人要上班,但宠物依然要准时吃饭喝水。产品价值也从“自动出粮”,进一步延伸到:
定时定量;
远程查看;
异常提醒;
进食记录;
多宠管理。
智能化真正有价值的地方,不在于加了多少科技功能,而在于能不能减少宠物主每天重复做的事情。
3、场景细分:小户型、多宠、慢食都能重新做产品
城市年轻养宠人群增加,也让生活空间成为产品设计的重要变量。
小户型用户希望:
体积更小;
不占空间;
容易收纳;
产品最好一物多用。
而多宠家庭、老年宠物、进食过快的宠物,又产生了完全不同的需求。
因此,同一个“喂食”动作,可以进一步拆成:
慢食;
高架;
防洒;
分区;
多宠识别;
便携。
场景越具体,产品越容易摆脱通用款竞争。
4、内容化:让消费者直接看到产品区别
很多宠物用品的问题并不是消费者没有需求,而是看不懂差异。
例如慢食碗,与其写一整页产品参数,不如直接展示:
普通碗30秒吃完;
慢食碗需要几分钟。
过滤饮水机也一样。
消费者真正想知道的是:
宠物爱不爱喝?
多久换一次滤芯?
声音大不大?
清洗麻不麻烦?
因此,宠物用品特别适合通过达人测评、对比实验和真实家庭场景,把抽象功能变成可见体验。
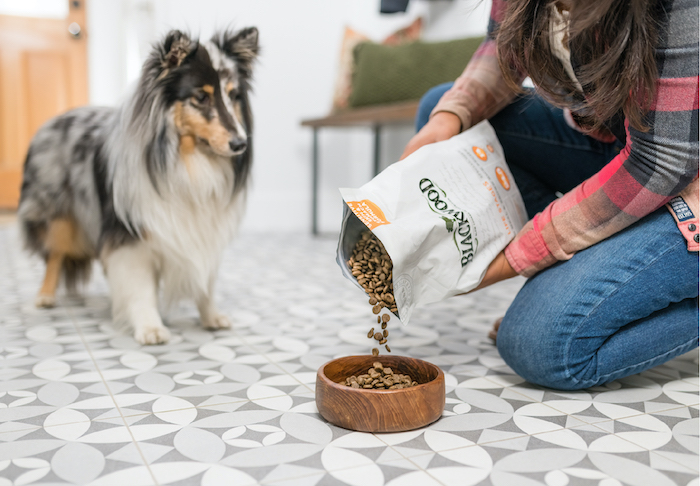
04、真正的机会,不是再做一个普通宠物碗
宠物喂食与饮水用品进入门槛并不算特别高,这也意味着基础款很容易陷入同质化。
真正值得关注的,是三个方向:
健康:材质、安全、清洁体验继续升级;
智能:自动喂养、过滤饮水和数据管理继续渗透;
细分:围绕不同宠物、家庭和使用场景重新设计产品。
但进入这个市场,也需要注意几个问题:
⚠️ 材质和产品安全要求需要提前确认;
⚠️ 智能喂食器等电子产品售后成本更高;
⚠️ 欧美线下渠道成熟,新品牌进入需要时间;
⚠️ 功能创新如果没有解决真实问题,很容易变成“伪需求”。
对企业来说,第一步并不是把SKU铺满。
更适合先判断:
现有供应链更擅长基础用品,还是智能产品?
目标客户是普通家庭、多宠家庭,还是精细养宠人群?
先进入北美成熟市场,还是在亚太寻找增量?
产品靠价格进入,还是能够通过健康、功能和场景建立差异?
写在最后
从26亿美元市场继续向上增长,宠物喂食与饮水用品背后的机会,并不是消费者需要更多“碗”。
而是他们正在要求:这个碗更安全一点、这个饮水机更省心一点、这个喂食器更懂宠物一点。
宠物消费从“把宠物养活”,逐渐走向“把宠物照顾得更细”。对中国企业来说,真正值得抓住的,也是这种变化。
如果正在评估宠物喂养、智能用品等细分市场,可以重点从区域市场、产品竞争和消费者需求三个方向进行前期调研,再决定第一款产品从哪里切入。
成熟品类并不可怕,可怕的是还在用同一套产品,服务已经改变的消费者。
【版权提示】信息来自于互联网,不代表出海网官方立场,内容仅供网友参考学习。如发现本站内容存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至 jechynwu@chwang.com ,我们将及时沟通与处理。如若转载请联系原出处
维卓出海研究院

企业跨境出海综合服务平台

新手指南
热门推荐
平台常见问题
版权归出海网跨境电商(广州)有限公司所有 粤ICP备2021037671号-5