搜索


登录

分享

复制
靠冷门生意年入36亿,深圳大卖挂牌上市
出海网
出海网跨境电商
关注:公众号
2026-10-29 16:51:45
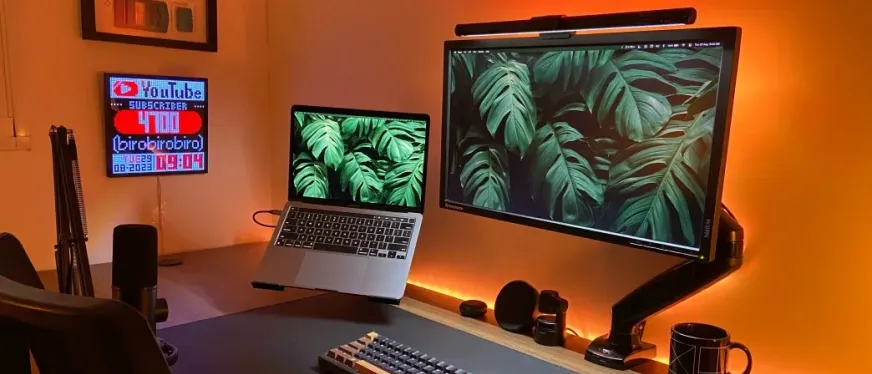
倍思奇2026年9月挂牌新三板,2025年营收35.99亿、净利7348万,靠电视/显示器支架起家,以HUANUO矩阵扩到办公影音家居;但亚马逊占88.25%、北美74.81%,毛利率38.14%却被30.22%销售费用吃掉,净利率仅2.04%,研发1.18%,规模亮眼、盈利质量待解。
2017年,一款电视支架在亚马逊单月卖出80万美元。九年后,深圳倍思奇带着35.99亿元年营收,敲开了新三板的大门。
从冷门支架到多品类出海,这家大卖走出了一条不太寻常的路。
1、入场券与底牌
2026年9月30日,深圳市倍思奇科技股份有限公司正式挂牌新三板基础层。挂牌前披露的公开转让说明书显示,公司2025年营收35.99亿元、归母净利润7348.60万元。这是它递给公开市场的第一张名片。
而这张名片的来处,恰恰有些“反共识”。
2016年5月,吕亚奇在深圳成立倍思奇。彼时,多数跨境卖家涌向手机壳、数据线等轻小件红海,他却凭借早年深耕影音供应链与制造业的经验,扎进了一个重结构、极吃供应链且偏冷门的赛道——电视与显示器支架。
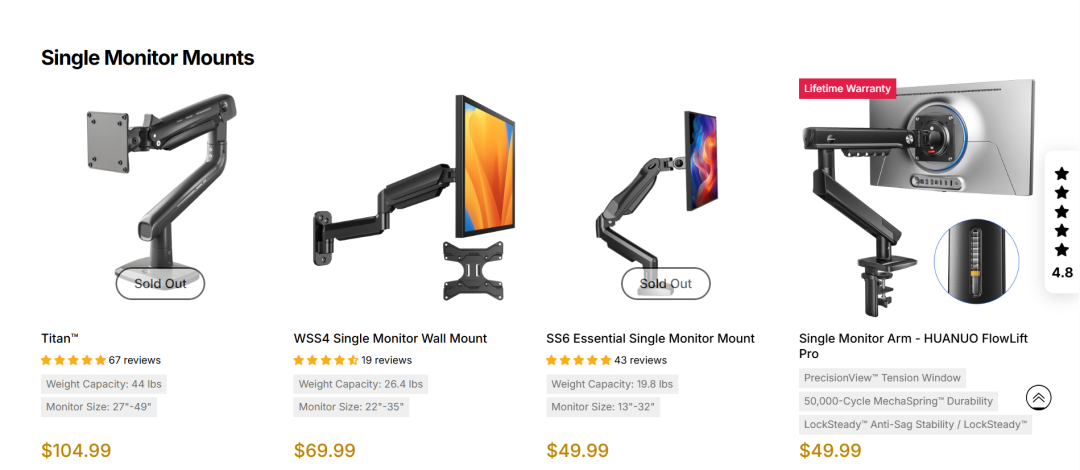
图源:HUANUO
没有急于扩张,二三十人的初始团队用整整两年打磨第一款电视支架:从结构设计到工艺细节反复推敲,以创新结构和轻量化设计,把安装与调节体验做扎实。
2017年产品上架亚马逊美国站后迅速起量,冲上Best Seller第二名,单月营收最高突破80万美元,销售额位列类目第一。在一个长期被忽视的冷门品类里,倍思奇靠产品力打下了最稳固的底牌。
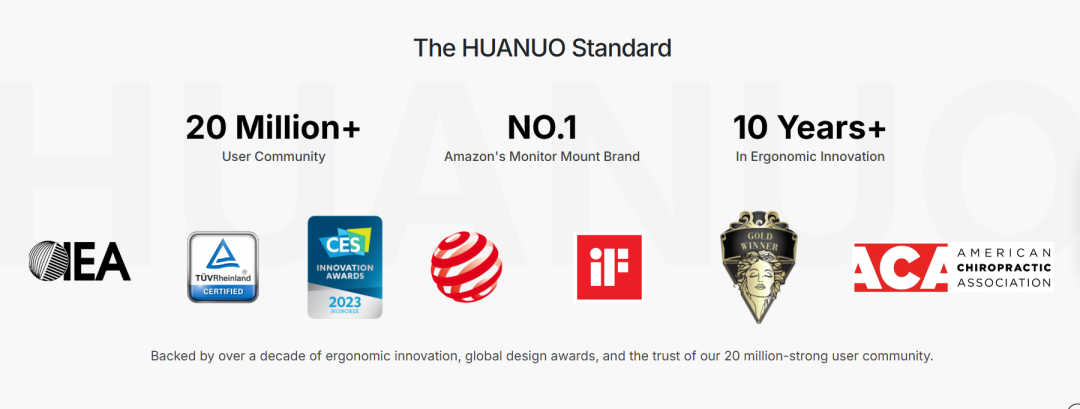
产品站住脚后,倍思奇没有止步于单品爆款,而是逐步搭起多品牌矩阵:核心品牌HUANUO主打人体工学支架与办公周边,构成最强劲的现金流支撑;PERLEGEAR、AMADA、Silonn等品牌分别覆盖显示支架、家居收纳与小家电等细分场景;ERGOAV、AVF等子品牌则深入高端及特定零售渠道。
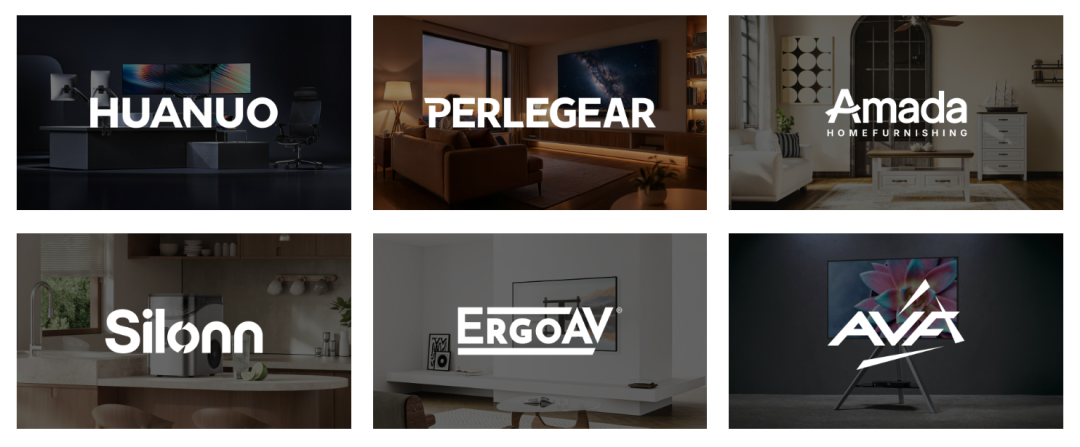
图源:BestQi
从最初的影音支架,到办公人体工学、家居收纳,再到近年的厨电与庭院用品,倍思奇展现出极强的品类复刻与多场景横向迁移能力。
这种扎实的供应链造血能力与品类扩张逻辑,也吸引了产业资本的目光。早在2021年,IDG资本便联合跨境消费电子龙头安克创新(Anker)对倍思奇进行战略投资。截至挂牌,安克创新持有倍思奇1.79%的股份,位列第六大股东。
同处智能家居赛道的头部公司愿意小比例押注,产业背书意味大于财务投资意味。但1.79%这个数字本身也说明,它更像一张“观察票”,而不是一张“重仓票”。
2、36亿的成色与2%的净利
然而,资本市场的聚光灯不仅会照亮光鲜的营收规模,更会放大企业的盈利质地。
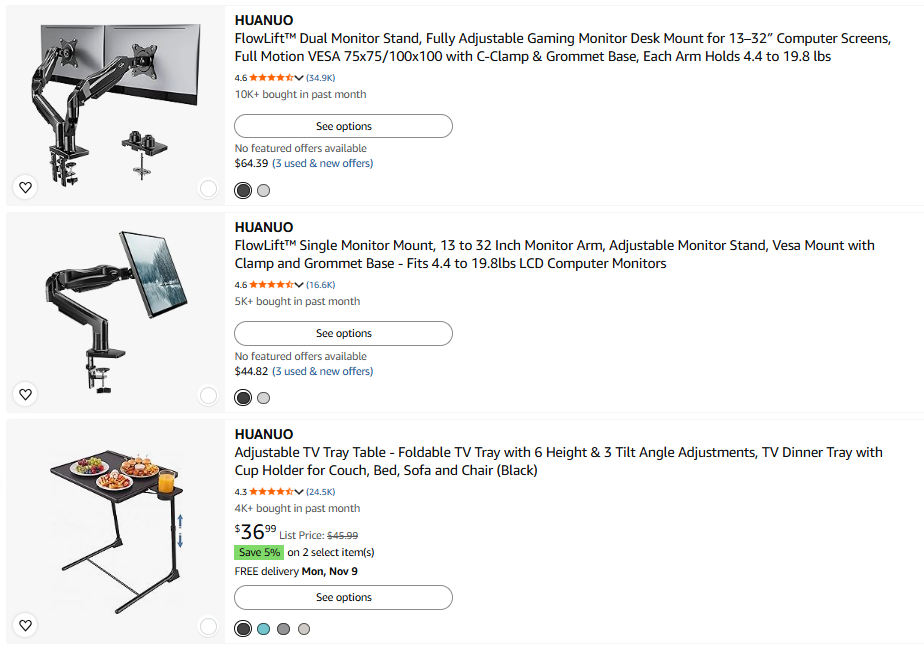
倍思奇2025年的35.99亿元营收,几乎全部由线上和第三方平台筑成。线上收入31.378亿元,其中亚马逊SC卖家自营账号贡献28.728亿元,占线上B2C收入的91.55%。
B2B端,前五大客户合计约4.11亿元,亚马逊VC供应商账号以3.03亿元居首。SC与VC相加,亚马逊全渠道收入占总营收的88.25%,北美单一市场贡献74.81%。
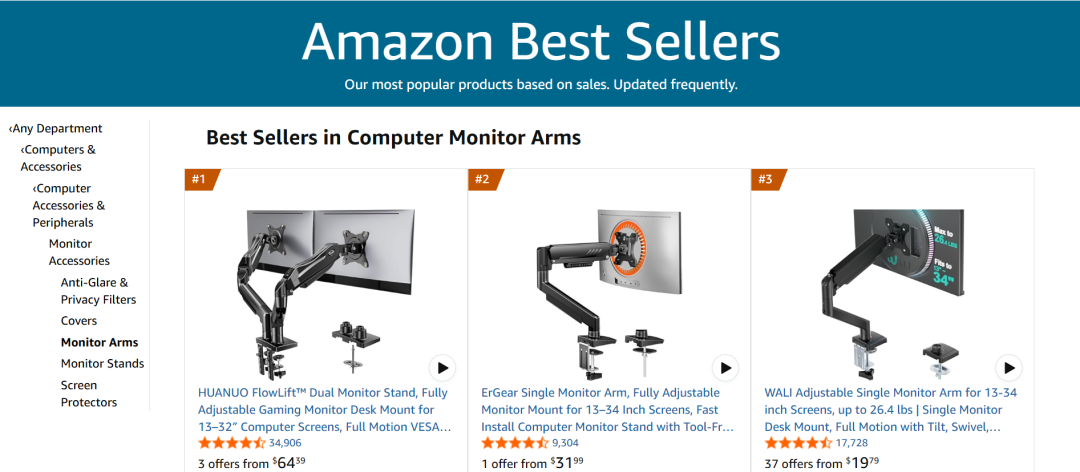
图源:Amazon
收入高度依赖平台,这一点也映照在自有渠道的成色上。近6个月,核心品牌HUANUO独立站总访问量约83.56万,付费搜索占比24.51%,高于直接访问占比。
主动输入网址或收藏进入的用户,比从广告点进来的还少,说明独立站尚未积累起品牌拉动与自然留存。它更像一个补充性的成交场,而不是能分担渠道风险的独立通道。
图源:HUANUO
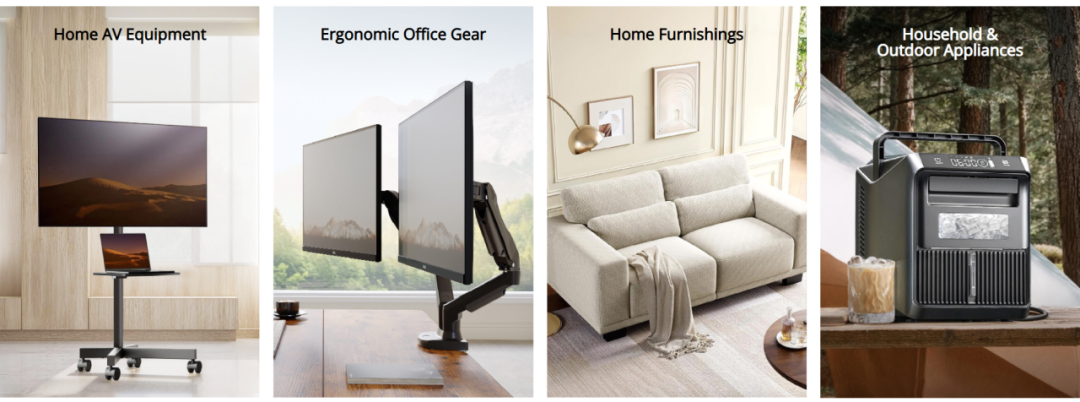
品类结构看似提供了另一种分散。影音类35.58%,办公类35.11%,家居类22.43%,厨电庭院类6.79%,办公加影音超过七成,三大主营品类合计93.12%。
产品确实铺开了,没有把命押在单一爆品上。但渠道和区域的高度集中,在另一个维度上抵消了这种分散度——品类多了,收入却仍然从一个平台、一个市场进来。
图源:BestQi
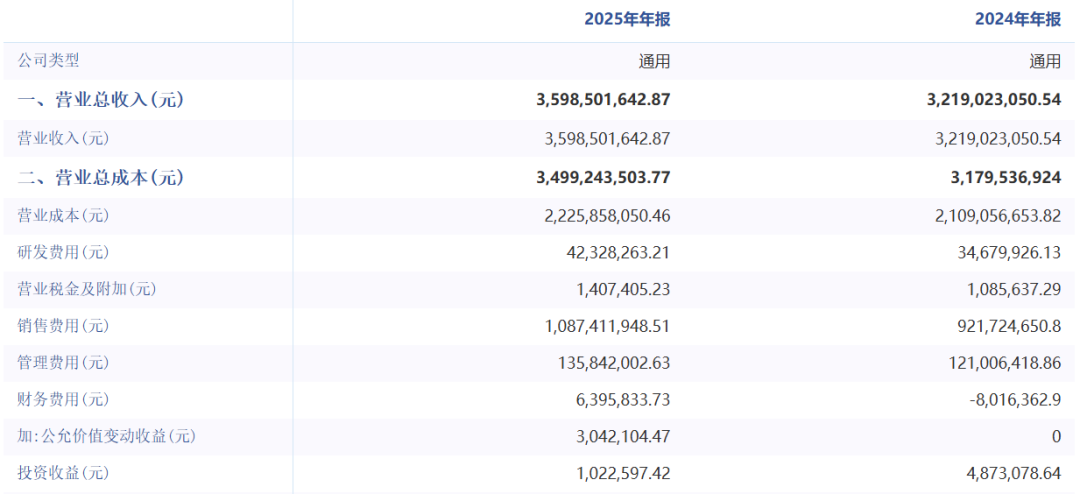
尽管倍思奇2025年归母净利润实现了418.16%的爆发式增长,但这主要是基于2024年净利率仅0.44%的极低基数修复。到了2025年,净利率也仅为2.04%。
38.14%的毛利率减去30.22%的销售费用率,留给倍思奇的空间仅剩7.92个百分点。在高达10.87亿元的销售费用中,绝大部分被平台佣金、广告推广费以及仓储操作费吞噬。研发投入同样偏低:2025年研发费用率仅1.18%,对比安克创新同期近9.48%的研发投入,相差近8倍。
图源:东方财富网
进入2026年,边际改善的信号开始显现。2026年上半年,倍思奇实现营收17.21亿元,净利润6193.52万元,净利率抬升至约3.60%;研发费用同步上升至2772.75万元,研发费用率提高到约1.61%,高于2025年全年。
利润率的爬坡说明,修复并非只是2025年低基数带来的一次性反弹,但两个关键问题仍未被数据回答:亚马逊收入占比有没有真正松动,销售费用率有没有实质回落。
这决定了2%的净利率是在真正变厚,还是只是从极低基数往回弹了一点。
3、公开市场的定价考卷
作为一个年营收近36亿元的大体量跨境卖家,倍思奇为何没有直接冲刺创业板或主板,而是选择了新三板基础层?
答案在于资本路径的阶段性考量。
倍思奇选择基础层和集合竞价,不是一个“够不够格”的问题。35.99亿的营收体量放在那里,它完全有条件去敲更高层级的门。选择基础层和集合竞价,更像一次有意识的节奏控制:先完成信息披露、治理规范和公开市场身份的切换,把基础层当作一个过渡性的资本接口,而不是终点。
图源:BestQi
不过,基础层并不会让公开市场的定价逻辑变得宽容。它不会为“从电视支架做到36亿”的创业故事单独付费,也不会为“冷门品类里的Best Seller”给出溢价。
相比同赛道的出海大卖家,致欧科技的亚马逊依赖度约为54%,乐歌股份约为33%;而倍思奇高达88.25%的亚马逊依赖度与74.81%的北美集中度,显然会在资本市场的估值模型中承受更高的折价。
另一方面是治理与历史遗留问题。吕亚奇直接持股75.89%,控制权高度集中,家族式决策的效率是优势,但关联交易、治理透明度和中小股东保护会成为挂牌后的长期跟踪项。
60家第三方主体店铺已经全部关闭,部分税款仍在与税务部门沟通补缴——这类事项不会因为挂牌而消失,反而会在持续披露中被反复审视。
当然,倍思奇并非没有底牌。它在一个需要供应链深度和产品判断的品类里跑到了头部,现金流已经转正,利润在2026年上半年继续改善,安克和IDG的早期进入也提供了某种行业背书。
图源:HUANUO
但36亿元营收只赚2%的净利,88%的收入挂在一个平台上,这道题的答案不在“还能卖多少”,而在“每卖一块钱,最后能留下多少,以及留下的是不是可持续的”。
挂牌只是把这张考卷交了出去,公开市场会给出它的评分。
【版权提示】信息来自于互联网,不代表出海网官方立场,内容仅供网友参考学习。如发现本站内容存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至 jechynwu@chwang.com ,我们将及时沟通与处理。如若转载请联系原出处
出海网
出海网作为企业跨境出海综合服务平台,旗下有CHWE全球跨境电商展/海潮品牌出海/海贝分销三大主营产品,有出海快讯/新手指南/出海报告/全球开店/海外本土服务/出海社群等六大内容服务。全网活跃用户数200万+,月均活跃访问量52万+,百度权重5。
2023年出海网被广东省科技厅授予“高新技术企业”。2

企业跨境出海综合服务平台

新手指南
热门推荐
平台常见问题
版权归出海网跨境电商(广州)有限公司所有 粤ICP备2021037671号-5