搜索


登录

分享

复制
安克投的一群师范生,做出年入20亿乐器品牌,卖到100多国
REBOUND
出海网跨境电商
关注:公众号
2026-10-29 16:06:55
蓝深科技(Donner唐农)由华南师大电商班底2009年创立,避开雅马哈式专业叙事,锁定音乐小白做轻量、静音、高颜值乐器,HUSH静音吉他、木纹电钢切中公寓练琴痛点;亚马逊起量后扩Walmart/eBay/独立站与线下,获安克、SHEIN、IDG投资,2023年营收破20亿、销往100多国,用APP与内容社区把“卖乐器”做成初学者关系运营。
01、一匹不与大牌硬刚的黑马
乐器是一个讲究师承、音色、百年招牌,甚至“信仰”的行业。
因此,乐器品牌的创始人,往往要么是某个流派的传承者,要么是深耕多年的演奏者。消费者购买的不只是一件工具,也是在为品牌背后的专业历史买单。
但来自中国的出海品牌Donner唐农,走了一条不太一样的路。
它的创始团队并非由音乐大师组成,而是一群从华南师范大学电子商务专业走出来的创业者。他们没有一开始就挑战雅马哈、芬达等老牌厂商,而是把目光投向了另一群人:那些还不会弹琴,却想玩音乐的普通人。
海外市场为这种选择投了票。据Enjoy出海等媒体报道,2020年,唐农年营收超过15亿元,并跻身亚马逊乐器品牌全球前三,产品销往100多个国家和地区。此后,它又先后获得IDG资本、安克创新、SHEIN等机构投资。
一个在专业乐手圈里谈不上“信仰”的品牌,为什么能在一个极度讲究专业性的行业里,把货卖到一百多个国家?
02、师范大学里走出的电商班底
搭建起这个乐器品牌的,是一支带有电商基因的师范毕业生。
创始人何海峰与陈华秋、袁奕宏等核心成员,同为华南师范大学2004级电子商务专业同学。大学毕业后,他们选择一起创业,在2009年成立了蓝深科技。
在起步阶段,团队做了一个很“电商”的决定,不卖流行的吉他,而是从吉他的效果器入手。效果器属于配件,体积小,标准化程度高,适合通过电商销售。同时,用户买下第一把电吉他之后,往往会加购效果器。
这一次尝试非常成功,不仅为团队积攒了第一桶金,也让团队看到了另一批人——那些业余的门外汉们。
在实践中,他们发现,其实这个市场上存在着不少音乐小白,比起专业学习,他们更渴望“有时间就弹两下,没时间就算了”。
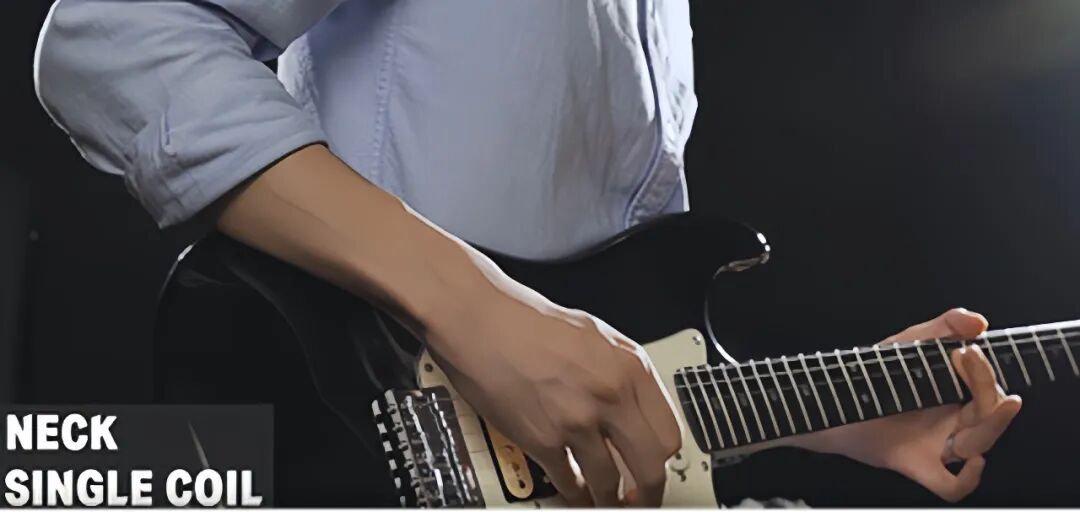
图说/唐农的吉他产品
图源/品牌官网
这让团队意识到,新手需要的不只是便宜乐器,而是买得起,也更容易上手的产品。除此之外,通过大量的调研与实践,创始人团队还观察到,“性价比”在乐器出海过程中并不能作为一个很好的品牌定位。不少品牌打出的“雅马哈平替”“罗兰平替”的标签,并不能为他们在乐器市场赢得一席之地。
团队成员之一的黄科曾做了这样一个比喻:“打败百度的,不会是另外一个搜索引擎。一样的道理,对于雅马哈、罗兰这种世界一流音乐产品企业,我们也不可能用它们的方式去击败它们”。
团队想到尝试从消费者趋势入手,寻找超越传统巨头的机会。他们敏锐地捕捉到了流行电子音乐的兴起和Gen Z 对于潮流的追逐,于是想到了走一条差异化路线——做一个有趣好玩,兼具科技创新,声音美学与颜值美学的品牌。
不久之后唐农开始把这种思路落实到具体产品上。以DDP-80为例,它删去多种音色,只保留原声钢琴音色,同时采用木纹外观和紧凑体积,让钢琴能融入普通家庭的客厅。它看着不像是一台“大佬级”的专业钢琴,但是好看、松弛,上手简单。
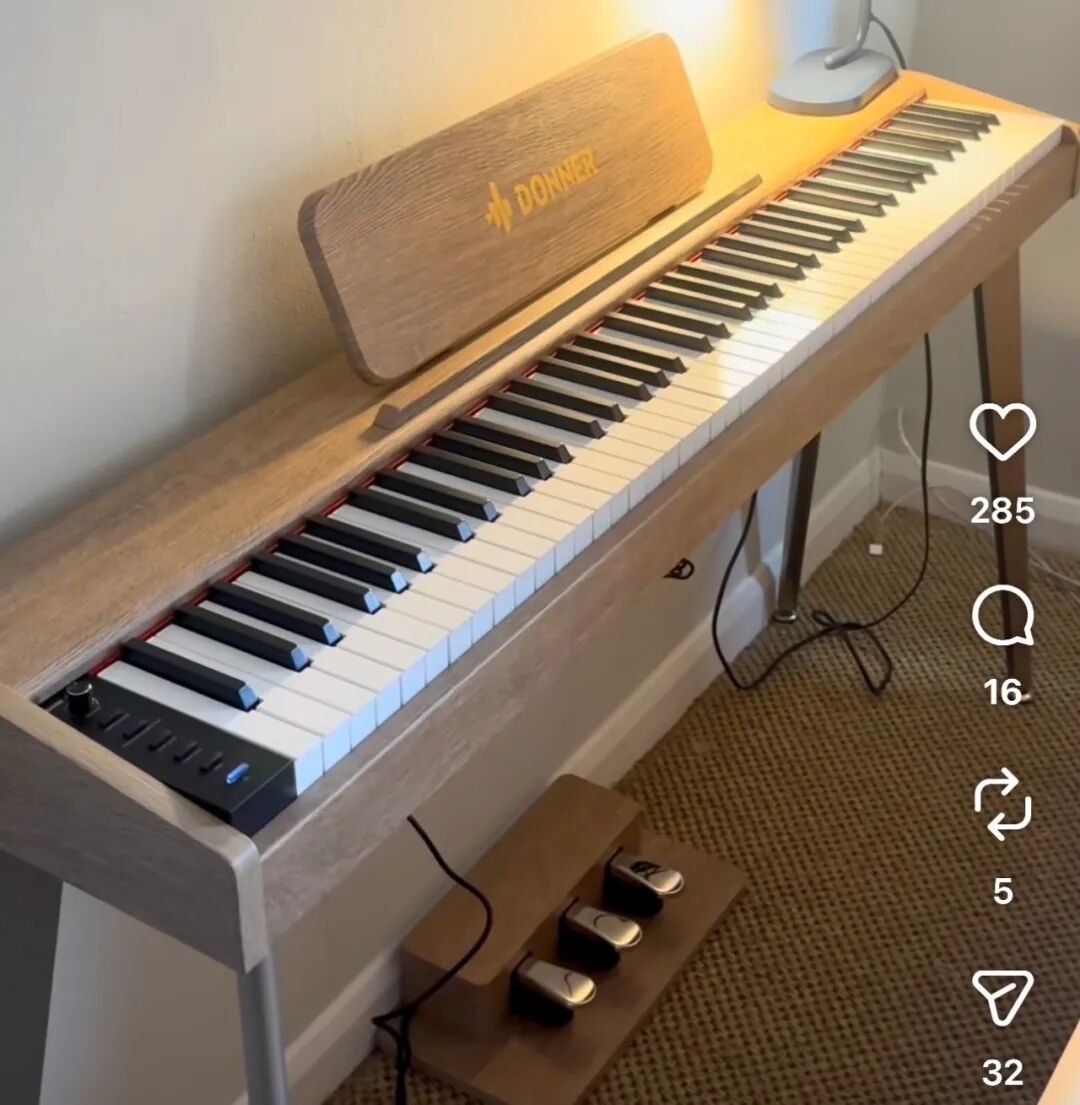
图说/唐农的木纹电钢琴
图源/ins博主 @baarsmusic 的分享
类似的产品如DDP-100钢琴等,在亚马逊、独立站和海外线下渠道都获得了较好的销量反馈,也让团队更加坚定了:与其堆参数,不如围绕用户的真实需求做设计。产品之后推出了不少外观酷炫的吉他,美观且具有科技感的时尚钢琴等等。
品牌也因此迅速扩张,2018年,唐农的产品仅销往欧美等30多个国家。仅仅用了两年,唐农就跻身亚马逊乐器品牌全球前三,产品覆盖100多个国家,并开始加大独立站建设。
看起来,唐农似乎已经找到了一条确定的增长路径,但是新的问题又出现了。当时市场上涌现一批“智能化”竞品,比如无线吉他等产品:这批乐器同样瞄准小白用户,强调快速上手去吸引那些原本不会买传统乐器的人。这意味着,唐农过去的差异化正在被压缩。
站在这个关口,唐农没有把自己改造成一家科技公司,而是选择了另一条更克制的路径:跟随趋势把智能硬件放进传统乐器里,但让技术服务于练习,而不是取代乐器本身。比如品牌推出HUSH静音吉他,用于解决扰民问题,BACKBEAT智感光控电子鼓则不仅控制了打击乐器的体积,让用户可以“居家摇滚”,还把演奏做成了一场沉浸式音乐游戏,从而易于坚持。
这个差异化路线让唐农在“智能乐器”的竞争中不仅不落下风,甚至逐渐被资本注意。在2021年,安克和SHEIN均在其B轮融资中下场,由此可见当时唐农的品牌影响力。
根据媒体创业邦的报道,到2023年年底,它的营收更是突破20亿。然近年来未再披露经营数据,但是在2025年5月它获评2025-2026年度国家文化出口重点企业,在亚马逊乐器品牌中位居前列。
回看唐农的成长过程,重点不在于它的营收成绩,而在于它始终保持清醒,明白自己的能力优势与边界,不试图成为另一个“雅马哈”,不用自己的短板挑战百年大牌,而是把供应链和电商能力用在被忽略的新手需求上,让乐器变得更轻、更好看,也更容易进入普通人的家。
03、如何在海外一步步做起来的?
过去几年,海外乐器行业正在经历一轮缓慢但清晰的结构调整。Grand View Research预计,全球乐器市场将从2026年的约188亿美元增长到2033年的314亿美元,年复合增长率约7.6%。
其中增长的部分也值得拆开看。以北美钢琴行业为例,Mordor Intelligence数据显示,2024年北美原声钢琴出货已不足 1.8万台,而数字钢琴达到约 18.8万台,而且更受公寓居住者欢迎。这代表消费者的偏好正在从昂贵、庞大,演奏门槛高的传统产品,转向更小、更安静、更适合公寓和居家场景的现代乐器。
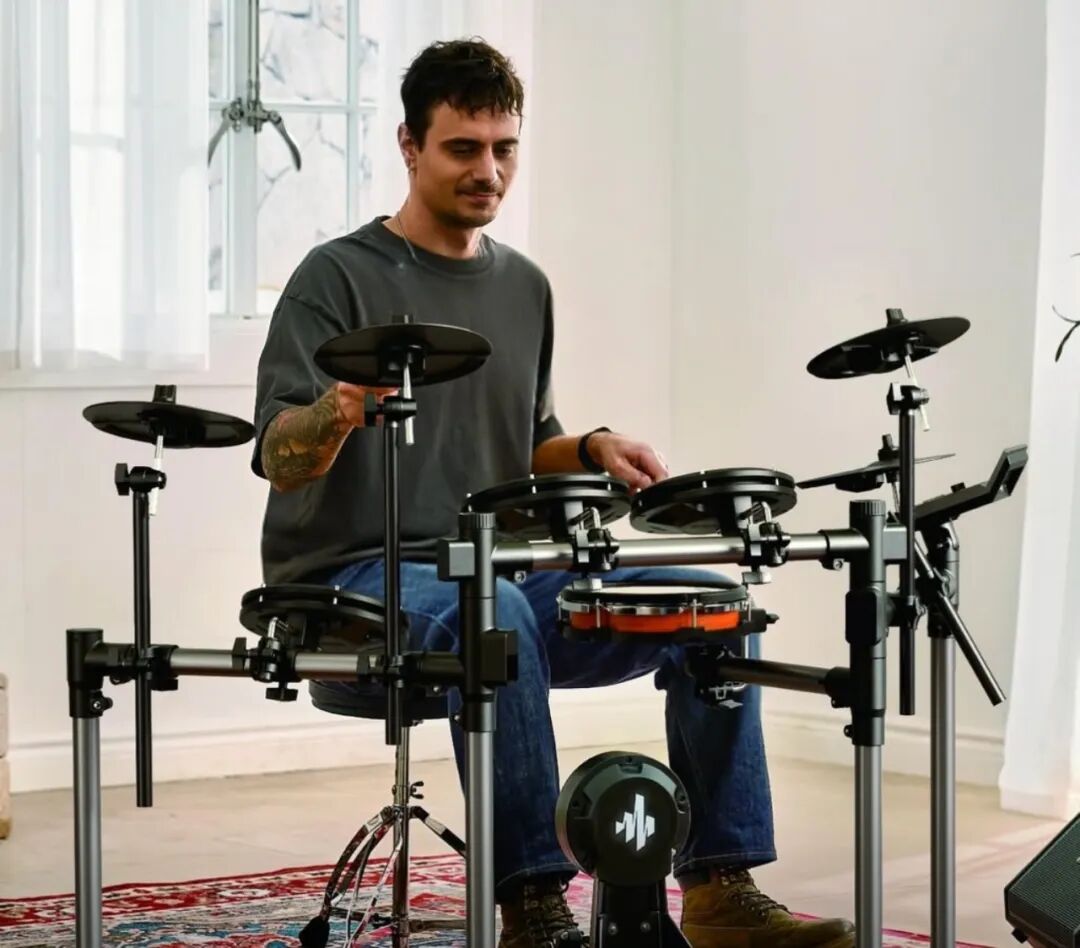
图说/唐农架子鼓与传统款相比,显得非常小巧便携
图源/品牌海外社媒@donnermusic_official
这些消费者需求,也决定了唐农的差异化海外市场落地路线。在其最重要的市场美国,唐农选择深耕亚马逊。
对于乐器行业来说,这似乎是一个反常识的决定,因为大部分传统乐器都依赖于To B的经销模式,先卖向线下门店,用户试过后觉得不错,再寄送到家。
但是在轻量化乐器越来越占据主导地位的市场中,用户不再看重琴的音质,反而更看重外观的酷炫和美观,这天然是电商渠道的优势。所以在这个情况下,亚马逊的线上渠道反而开始发力,成为了唐农最重要的渠道之一。
另外,乐器是一个天生适合社媒传播的品类。在网上,不少网友会弹奏某个当红曲目,这类视频容易引发快速传播与大量围观。在ins上,会有音乐爱好者发一些用唐农吉他弹摇滚的片段,这些视频的播放量在20W到30万之间。爆款视频的流量在80W左右。这种音乐分享视频在无形中为产品做了广告。
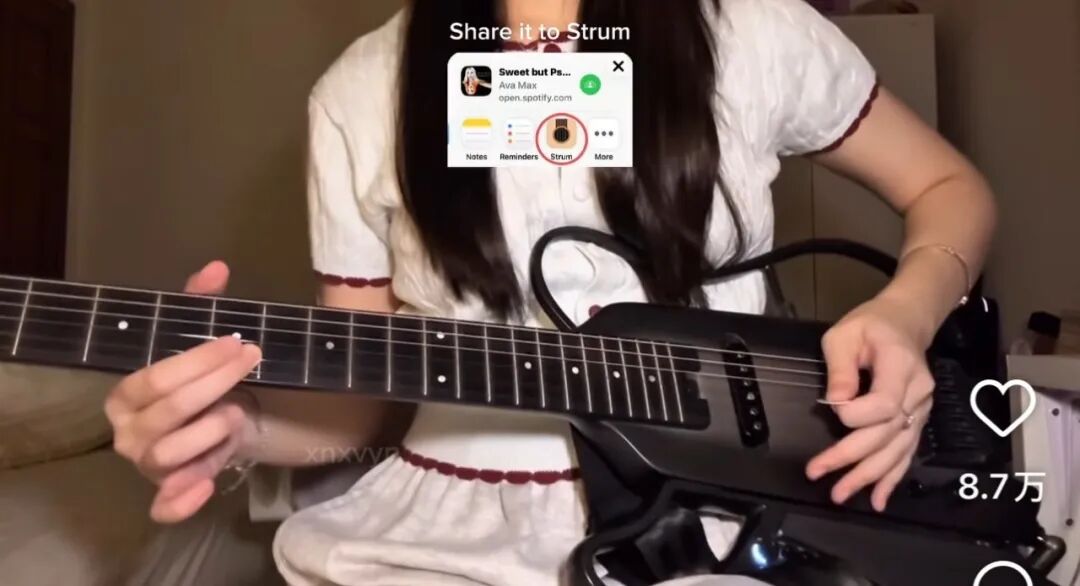
图说/海外社媒博主用唐农吉他演奏乐曲,视频播放量高达87万
图源/Ins @xnnxvyn
但光有音乐博主还不够。因为很可能用户在看完视频后想的是“我想要有一把吉他”,而不是“我想要有一把唐农的吉他”。为了加强品牌心智,唐农找了不少音乐大V,比如Andy Morris等,在线上社媒或者线下活动中进行试弹,并且在演奏结束之后给出评价与体验感受,为品牌做背书。
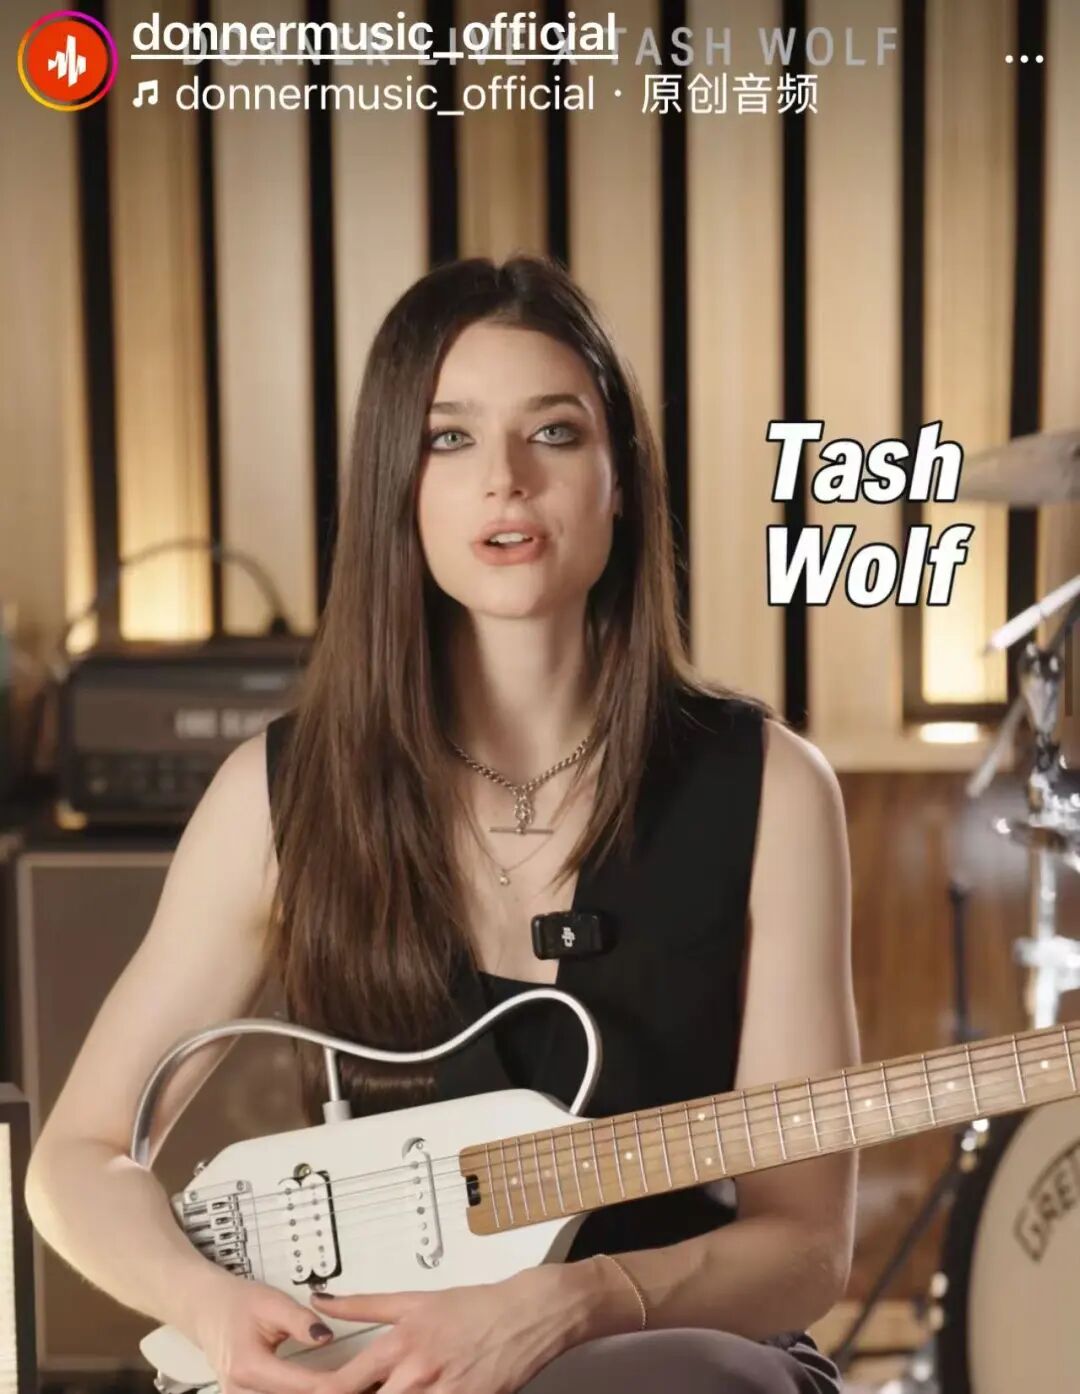
图说/澳大利亚创作者Tash Wolf官宣与唐农的合作,并且预告在唐农的展位上会演奏一系列作品
图源/品牌海外社媒@donnermusic_official
在亚马逊起量后,唐农又进入Walmart、eBay,并加码独立站,同时按市场电商成熟度布局线下。不过,独立站与其他渠道的流量仍明显弱于亚马逊,Enjoy出海2023年援引Semrush估算称,当时Donner独立站月均访问量约14万—20万。黄科在同年采访中表示,亚马逊仍是其主要线上渠道。
值得注意的是,这套模式之所以在美国等市场尤其成立,也与当地消费环境有关。美国拥有成熟的乐器消费和音乐教育基础,“成年后从零开始学一项技能”本身就是常见的兴趣消费。与此同时,城市居住空间、公寓隔音和搬迁需求,又放大了静音、便携、紧凑设计的价值,种种因素让唐农的线上打法在美国大获成功。
而在东南亚等地,唐农依旧走的是B端经销商模式,这很大程度是因为在东南亚的消费水平和传统观念让他们做不到“随便买一台琴玩玩”。购买乐器对他们来说,依旧是一个需要线下挑选的大事件。
当唐农在海外市场上成长起来后,又遇上了所有乐器品牌都会面对的问题:复购率低。
品牌在这一个问题上给出了“花式解法”,比如在营销上强调礼赠属性,发挥自己“在乐器中属于便宜的,但与其他礼品相比,不仅昂贵,还很有新” 的优势。除此之外,还打造了Donner Music和Donner Play两个APP做用户留存。新用户可以借助它们完成练习,听取反馈,甚至触达全球的音乐人,这样一来,用户关系不会随着交易的结束而结束,它会进入品牌之后的转化链路中,比如课程付费,耗材购买等等。
总的来说,唐农不是把便宜乐器卖到海外,而是先找到一批被忽视的新用户,再围绕他们的生活设计产品、渠道和留存方式。换言之,唐农经营的已经不只是一门乐器生意,而是一套围绕初学者展开的用户关系。
但其中的问题也不容忽视,一方面,入门用户并非无限,新手池总有见底的时候,另一方面静音、便携、灯光引导和App课程也可能变成行业标配。未来它能否守住位置,取决于它能否挖掘更多新用户未被满足的需求。
结语
不少人都认为业余者学音乐面对的最大问题是毅力,但其实细节上的琐碎更磨人,比如会不会吵到邻居,家里放不下,买来闲置等等。从这一点来说,唐农卖的不是音乐,是一种更低风险的音乐尝试:不需要先证明自己有天分,也不必一开始就为专业设备付出高成本。
先买回家,先弹响,先享受过程。
这也是唐农对中国出海品牌最有启发的地方。它没有在百年品牌最擅长的地方硬碰硬,而是换一个角度,去看见那些沉默、犹豫、没有被认真对待的新用户。对很多成熟行业来说,增长未必来自“把老故事讲得更好”,也可能来自“重新定义同样是这个行业的消费者”。
当智能技术继续进入乐器行业,入门的门槛还会被进一步改写。唐农已经把注押在了这群普通人身上。接下来,它能不能继续赢,不取决于它是否越来越像一家专业乐器巨头,而取决于它是否还愿意站在那个最初被忽视的初学者身边。
【版权提示】信息来自于互联网,不代表出海网官方立场,内容仅供网友参考学习。如发现本站内容存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至 jechynwu@chwang.com ,我们将及时沟通与处理。如若转载请联系原出处
REBOUND

企业跨境出海综合服务平台

新手指南
热门推荐
平台常见问题
版权归出海网跨境电商(广州)有限公司所有 粤ICP备2021037671号-5