
搜索


登录

分享

复制
SHEIN上市半月跌近15%:关税红利退潮,快时尚巨头业绩与合规双重承压
小海说
出海网跨境电商
关注:公众号
2026-09-21 10:42:05
9月1日,SHEIN正式登陆港交所主板,IPO发行价定在48.56港元/股。半个月过去,这份"跨境电商第一股"的成绩单并不好看:上市首日盘中最大跌幅就接近10%,到9月10日收盘停在41.5港元,较发行价已经下滑约14.54%。对咱们跨境卖家来说,这远不止是个股票八卦,它把"低价直邮+关税红利"这套打法的地基松动,直接摆到了台面上。一、上市即破发,资本在担心什么SHEIN这次上市,发行价48.56港元并不便宜,承销商显然想趁品牌势能卖个好价。但市场不买账,首日盘中就砸出近10%的跌幅,到9月10日收盘41.5港元,区间跌幅14.54%。这种"一上市就挨打"的走势,说明二级市场早已不迷信它的增长叙事。再往下看,股价承压不是情绪作怪,是业绩在掉头。2023年SHEIN营收增速还有41.1%,到2025年已经滑到8%,2026年一季度进一步收窄到1.1%,同一季度还录得净亏损9900万美元。从四十多点的高增长到亏损,只隔了两年多。美国市场一季度收入同比下滑约14.3%,这是它最挣钱的阵地在失守。投资人怕的,正是这种"增速没了、利润也没了"的戴维斯双杀。对咱们卖家来说,SHEIN这面镜子照的是
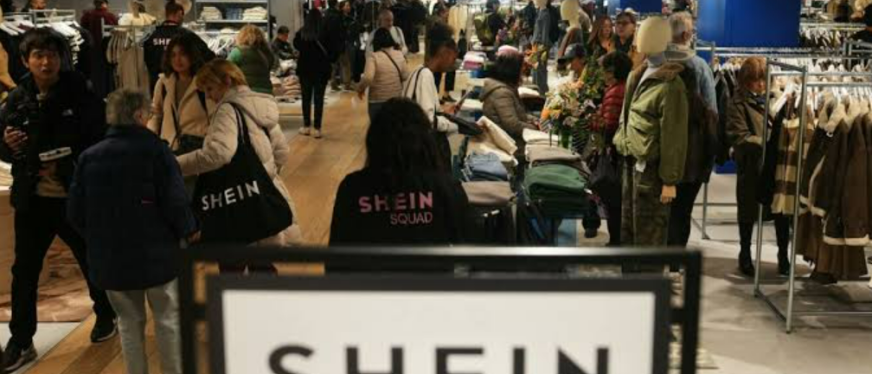
9月1日,SHEIN正式登陆港交所主板,IPO发行价定在48.56港元/股。半个月过去,这份"跨境电商第一股"的成绩单并不好看:上市首日盘中最大跌幅就接近10%,到9月10日收盘停在41.5港元,较发行价已经下滑约14.54%。对咱们跨境卖家来说,这远不止是个股票八卦,它把"低价直邮+关税红利"这套打法的地基松动,直接摆到了台面上。
一、上市即破发,资本在担心什么
SHEIN这次上市,发行价48.56港元并不便宜,承销商显然想趁品牌势能卖个好价。但市场不买账,首日盘中就砸出近10%的跌幅,到9月10日收盘41.5港元,区间跌幅14.54%。这种"一上市就挨打"的走势,说明二级市场早已不迷信它的增长叙事。
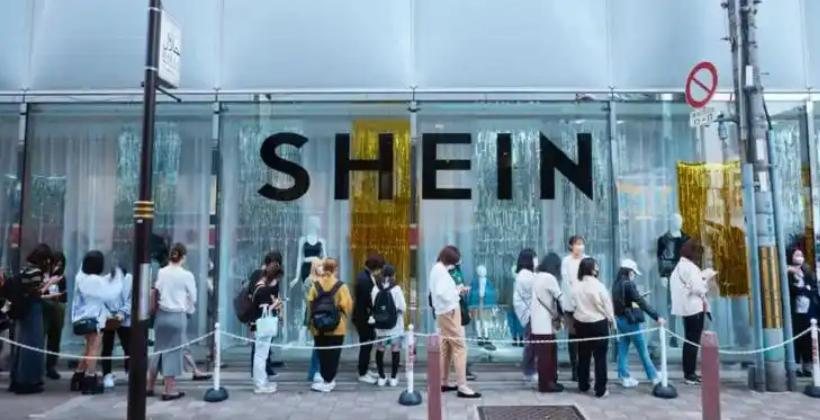
再往下看,股价承压不是情绪作怪,是业绩在掉头。2023年SHEIN营收增速还有41.1%,到2025年已经滑到8%,2026年一季度进一步收窄到1.1%,同一季度还录得净亏损9900万美元。从四十多点的高增长到亏损,只隔了两年多。美国市场一季度收入同比下滑约14.3%,这是它最挣钱的阵地在失守。投资人怕的,正是这种"增速没了、利润也没了"的戴维斯双杀。
对咱们卖家来说,SHEIN这面镜子照的是整个行业。它上市前被当成中国出海标杆,如今破发给市场立下的标杆是:靠免税和低价堆出来的估值,经不起成本和合规的检验。如果你也在用类似打法,它的跌就是你的提前预警,别等到自己账户里的利润先跌才后知后觉。
二、关税红利退潮,低价护城河正在塌
SHEIN起家的底层逻辑就两条:中国供应链的成本优势,加上"小包裹免税"把货极低价送到欧美。现在第二条燃料快烧干了。美国已经取消800美元以下跨境包裹的免税待遇,欧盟从2026年7月起取消150欧元低值包裹免税,并且每票征收3欧元定额关税。原来靠拆单、低报货值绕开关税的玩法,成本会实打实抬上来。对靠极致低价走量的公司,关税红利每退一步,毛利就被啃掉一块。
我给卖家算笔账。一件直邮到欧盟的连衣裙,货值假设30欧元,过去免税、净利空间全留给自己;2026年7月后每票加3欧元,叠加汇率和头程,单价30欧元的商品原本20%毛利(6欧元),现在光关税就吞掉一半毛利。量越大,被吃的绝对值越吓人。这就是为什么增速和股价会同时往下掉,不是消费者不买,是单件模型在变难看。
美国那头动手更早。800美元以下包裹免税取消之后,SHEIN原来靠"小单快反"把海量低价SKU直邮美国的路径,单件清关成本直接显性化。它2026年一季度美国收入同比下滑约14.3%,和关税大概率是同一条因果链的两头:成本上去了,要么涨价丢份额,要么自己吃利润,两头都不好受。对美国这个它最大的单一市场,红利期也在关闸。
三、合规四面楚歌,罚款比投放还凶
业绩压力大,SHEIN还在合规上连吃板子。欧盟对它启动DSA(《数字服务法》)调查,法国开出多笔行政处罚、累计超过2亿欧元,英国法院的一起版权诉讼SHEIN也输了。这些不是孤立的罚款,而是同一根链条上的不同环节在同时收紧。
DSA的刀口,是让平台对上面卖的货、挂的图、标的合规信息承担更大责任;法国罚的是产品安全和标签不合规;英国判的是抄袭设计。对卖家最直接的信号是:平台自己都顾不过来,更不可能替你兜底。一旦平台为了自保把审核收紧、把责任甩给商家,首当其冲被下架、扣款、封店的,还是第三方卖家。别以为巨头挨罚和你无关,板子最后往往落在最上游的小卖家身上。
更麻烦的是,这些合规动作会相互强化。DSA要求平台更透明,法国罚的是实物合规,英国判的是知识产权,三路夹击之下SHEIN对招商和品控只会越收越紧。它一紧,平台上的中小卖家最先被要求补材料、降SKU、提保证金。所以巨头吃罚单,从来不只是它一家的事,板子最后会落到生态里最弱的环节。
四、卖家怎么应对:把赌注从纯低价挪开
SHEIN自己在找后路,方向是平台化。它的第三方服务收入(佣金、广告、物流服务费)占比已经升到约14%,想从"自己卖货赚差价"变成"搭台收租",用服务费对冲自营毛利下滑。连巨头都认了纯低价直邮走不远,我们更该清醒。
落到实操,我给四条。
第一,别再把全部身家押在"低价直邮+关税红利"上,这套正在系统性失效。
第二,往品牌化和本地化转,至少把一部分库存前置到目标市场本地仓,用本地履约抵消关税和时效劣势。
第三,盯紧欧盟DSA和法国处罚的传导,SHEIN吃的板子很可能变成全平台更严的审核,你卖的货、用的图、标的成分得自己先合规。
第四,提前备本地履约和合规体系,别等平台砍仓才慌。
举个实在的例子:一个做女装的卖家,过去靠深圳自发货直邮欧盟,客单25欧元。现在每票3欧元关税加上合规审核趋严,要么涨价丢单,要么自己吞成本。他如果提前把爆款铺到德国海外仓,用本地发货,既绕开关税痛点又提速3到5天到货,转化率反而能回来。说到底,靠压价抢市场的时代,这波是真的要翻篇了。
在"关税+合规"的双重挤压下,靠信息差和低价跑量的空间只会越来越窄。我建议卖家再做三件具体的事。一是把客单价拉高,做套装和组合装,用更高的件均价摊薄每票3欧元关税的固定成本,别再死守9.9欧元包邮那种薄利结构。二是挑出20%的头部爆款做本地仓前置,剩下长尾走直邮,既控成本又保时效,别一刀切。三是把产品合规文件,成分、标签、检测报告,当成资产建库,别等平台查你才翻箱倒柜。SHEIN的跌,不是快时尚的末日,而是"无脑低价"模式的末日。
还有一层得想明白:SHEIN跌落不等于快时尚需求消失,欧美年轻人该买还买,只是不再为"又慢又可能不合规"的货买单。对中小卖家,这反而是机会,把品牌调性、合规和时效做扎实,反而能从巨头的收缩里抢到被让出的份额。怕的不是巨头跌,是它跌了你还在原地用老办法硬撑。
【版权提示】信息来自于互联网,不代表出海网官方立场,内容仅供网友参考学习。如发现本站内容存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至 jechynwu@chwang.com ,我们将及时沟通与处理。如若转载请联系原出处
出海网

出海网作为企业跨境出海综合服务平台,旗下有CHWE全球跨境电商展/海潮品牌出海/海贝分销三大主营产品,有出海快讯/新手指南/出海报告/全球开店/海外本土服务/出海社群等六大内容服务。全网活跃用户数200万+,月均活跃访问量52万+,百度权重5。
2023年出海网被广东省科技厅授予“高新技术企业”。

企业跨境出海综合服务平台

新手指南
热门推荐
平台常见问题
版权归出海网跨境电商(广州)有限公司所有 粤ICP备2021037671号-5