
搜索


登录

分享

复制
一天一家跨境电商公司:eSUN
欧洲跨境之路
出海网跨境电商
关注:公众号
2026-10-07 13:33:39
深圳光华伟业旗下品牌eSUN深耕3D打印耗材,2025年营收达7.12亿元,但净利润降至1888万元,呈现“增收不增利”态势。其通过牵头制定国家及国际标准、布局海外线下代理与中转仓,在亚马逊及欧美市场建立品牌壁垒。然而,随着同行竞争加剧及亚马逊平台费用、尾程物流等成本攀升,高昂的销售费率严重挤压了利润空间,折射出跨境电商卖家依赖单一平台放量所面临的普遍挑战。
消费级3D打印的机器端,座次早已排定。拓竹、创想三维、纵维立方、智能派这四家深圳品牌,合计占了全球入门级打印机九成以上的份额,按销售额算,拓竹一家就超过四成。机器卖出去,耗材跟着出货。品牌自带的官方耗材有芯片,进料盒能自动识别,再往下是按公斤比价的白牌。大多数中国耗材工厂给人挤丝代工,一公斤赚几块钱加工费。
深圳光华伟业选了自己做品牌。自己做配方,用eSUN这个牌子在Amazon开官方店,再到欧美发展授权代理商。2025年营收7.12亿元,3D打印产品占近九成,境外收入常年在八成上下。
这家公司值得花时间看,原因很具体。一个做聚乳酸起家的化工材料厂,在Amazon上做出了被海外玩家点名比较的耗材牌子,这件事本身有难度。
它的账也走到了需要细看的位置:营收从2023年的4.19亿元涨到2025年的7.12亿元,净利润从4400多万元降到1888万元。规模能不能重新换回利润,是它接下来要回答的事。
01、普通PLA最难卖
光华伟业2002年在深圳成立,创始人杨义浒化工出身,最早押的方向是聚乳酸这类生物降解材料,3D打印给聚乳酸找到了一个出口。今天的线材从PLA、PLA+、高速PLA,一路铺到PETG、ABS、TPU、尼龙和碳纤增强,原料以外购PLA树脂为主,再自己改性。
它所处的位置是一道夹缝。打印机品牌的官方耗材价格定在自家生态里,不愿意下场比公斤价。白牌工厂靠低价进场,配方稳定性和品牌认知还在积累。eSUN拿着稳定的配方和一个被认可的牌子,占的正是这个位置。
这个位置看得见。拓竹的切片软件里内置了eSUN PLA+的打印预设,eSUN官网也给拓竹机型提供打印参数。海外玩家在拓竹社区讨论第三方耗材时,eSUN常和SUNLU、Elegoo、Polymaker、Overture放在同一张清单里。牌子能被写进别人软件的默认选项,就脱离了论斤卖的白牌阵营。
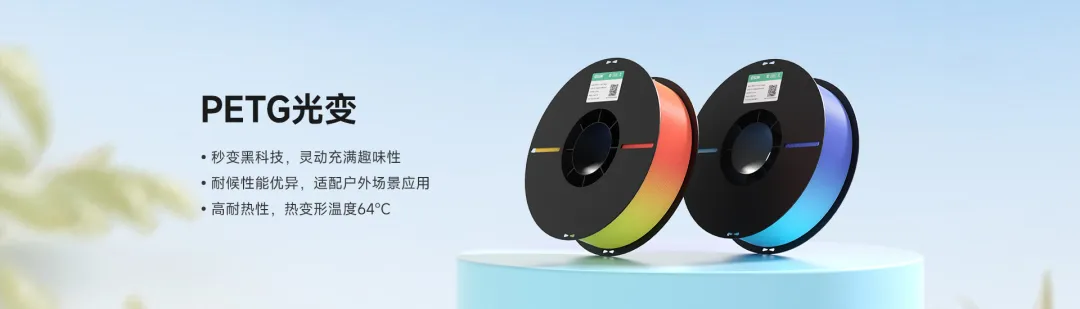
竞争环境也同样在收紧。Amazon渠道的FDM耗材销量里,SUNLU 2025年的份额约19.57%,排在第一。SUNLU背后的三绿科技2024年营收7.63亿元,已经超过光华伟业的5.44亿元,2025年又涨到12.83亿元。它的创业板IPO在2026年6月22日获受理,7月7日进入问询,9月1日披露了首轮问询回复。创想三维的耗材收入从2023年的1.36亿元涨到2025年的4.18亿元。打印机品牌往下做耗材,价格更低的同行往上抢评价,eSUN的竞争来自两个方向。
02、标准和渠道,是它下功夫的地方
eSUN手里最有分量的是话语权。国家标准GB/T 37643-2019《熔融沉积成型用聚乳酸(PLA)线材》由它牵头起草,中国3D打印行业牵头制定的首个3D打印材料国际标准ISO 5425:2023由它和北京工商大学联合提出、牵头制定,2023年8月发布。能定义合格线材长什么样的公司只有少数,这项资历在B端采购和海外代理商那里很好用。
渠道结构是另一项优势。
它2017年下半年开了天猫和Amazon,2023年才正式进入Amazon北美。2023年外销收入里线下占六成多,靠的是海外授权代理经销商,美国、英国、德国等地还设了6个中转仓。只做Amazon的卖家很难复制这一层。
产能安排同样有讲究。国内有湖北孝感和苏州两个生产基地,越南则委托第三方工厂生产。平时这是降本,关税变化时又多了一个备选方案。
在Amazon上做耗材、配件、大牌平替的卖家,做的都是随时被拿来比较的生意。牌子能被写进别人的预设,能被代理商拿去投标,价格战里就多一层保护。eUN的线下代理网络和标准身份,让它在Amazon之外有一套自己的打法,比多数跨境卖家耐打。
03、对手是渠道费率
把eSUN几年的账摊开,最醒目的是销售费用率。2023年是12.76%,2025年上半年到了17.58%,增量主要来自电商平台费用和广告费。毛利率从2023年的37.02%降到2025年的30.48%,电商规模扩大带来的尾程运费是其中绕不开的一项。
2025年上半年净利润2545万元,全年为1888万元,下半年电商促销、广告投放、物流仓储和退换货费用集中发生,压低了利润。2026年上半年延续了这个走向:营收4.41亿元,增长28.25%,净利润1563.65万元,下降38.55%,经营现金流866.97万元,同比下降82.96%。
难处在于,广告投放减少会让排名下滑,流量转向SUNLU和Elegoo,维持投放又让每1块钱收入留下的部分继续变薄。所有靠Amazon放量的卖家,迟早都要过这道坎。
关税又加了一层。3D打印线材出口美国,法律依据换过几轮,中国原产商品的加征一直在。越南这条线的分量因此变重,前提是原产地规则站得住。
eSUN自己也在调整。2026年以来它优化营销策略,把投放做得更精准。上市辅导的重点同样落在费用预算和投放管理上。这些动作说明,它清楚眼下最要紧的事是把费用管住。
04、同行能带走的几条判断
营收增速和利润增速走出了两个方向,要盯的是边际费用率。每多卖1块钱要多花多少广告和尾程,这个数一旦超过毛利的增量,规模就是在替平台打工。把半年报和年报对着倒算,比看全年增速更容易找到拐点。
标准、认证、代理网络能让你在B端拿到溢价,到了Amazon前台要重新证明一次。消费者看价格、评价条数和能不能直接上机。两套能力要分开经营,Listing和评价得在Amazon上从头积累。
规模上来之后,财务口径会被反复检验。海外仓和委外工厂的存货台账,越早做扎实越省事,有资本市场打算的卖家更该早做。
趁现在还有利润,把平台之外的第二条腿养起来。
eSUN的线下代理和越南产能就是这样的布局。只押一个平台放量的卖家,费率一涨,调整的空间所剩无几。
【版权提示】信息来自于互联网,不代表出海网官方立场,内容仅供网友参考学习。如发现本站内容存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至 jechynwu@chwang.com ,我们将及时沟通与处理。如若转载请联系原出处
欧洲跨境之路

企业跨境出海综合服务平台

新手指南
热门推荐
平台常见问题
版权归出海网跨境电商(广州)有限公司所有 粤ICP备2021037671号-5