搜索


登录

分享

复制
中国外贸形势分析及预测(2026年10月更新)
瀚闻资讯
出海网跨境电商
关注:公众号
2026-10-30 15:25:30
2026年1-9月中国外贸进出口5.8万亿美元、增23.9%,出口3.37万亿增21.3%,9月单月出口飙36.3%;东盟、香港、欧盟靠前,电器电子与中间品贡献七成增量,集成电路、电动车、计算机零附件高增,AI算力与新能源链条成核心驱动,全年出口模型看25%上下,风险在欧盟小包、中东能源与贸易保护。
引言
2026年以来,全球贸易保持较快增长,呈现“量稳价升”态势,我国外贸也展现出较强韧性。当前全球贸易已不再单纯由传统终端消费需求驱动,产业链调整、中间品贸易和技术密集型产品正在成为影响贸易增长的重要力量。与此同时,全球经济增长动能分化,地缘政治冲突、能源供应波动与贸易保护措施持续演变,国际经贸环境的不确定性依然较高。
在此背景下,准确把握全球贸易增长的结构性特征,分析我国外贸的市场分布、商品结构、产业链地位及外部需求变化,对于研判未来贸易走势、识别贸易增长机会和防范外部风险具有重要意义。
本文将从全球贸易概况、我国贸易现状、外贸走势预测、宏观与政策环境、行业风险与机遇等方面展开分析,旨在全面把握当前外贸发展的主要特征、面临压力与未来前景,为研判外贸形势提供参考。
01、全球贸易概况
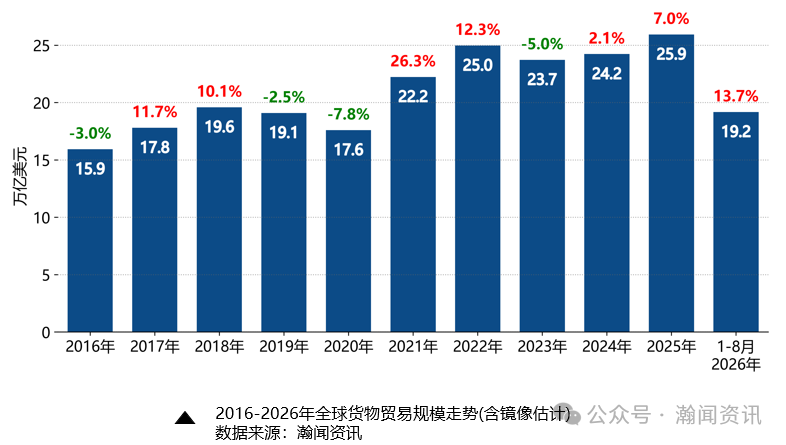
2026年前8月,全球货物贸易的最新规模估计为19.2万亿美元,较上年同期增长13.7%。(说明:贸易规模按进口和出口的平均值计算;含镜像估计。)
从出口侧看,2026年1-8月,全球出口总值同比增长14.1%,其中,价格同比增长8.9%、数量同比增长4.8%。
价值方面,(按美元计)中国出口总值同比增长19.3%,拉高全球总出口2.83个百分点,对全球出口总值增长的贡献率为20.1%。
价格方面,黄金、成品油、原油、集成电路、铜等产品的价格提升,是推动全球出口价格上涨的主要因素。
数量方面,中国、韩国、马来西亚、中国香港、新加坡等亚洲经济体,是推动全球出口数量扩张的主要驱动力。
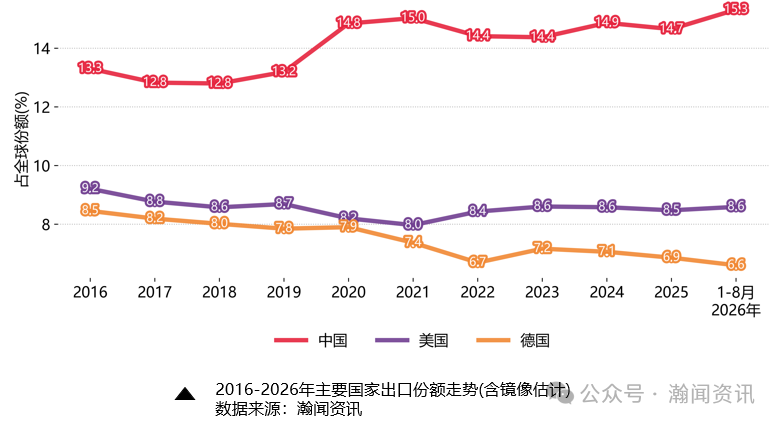
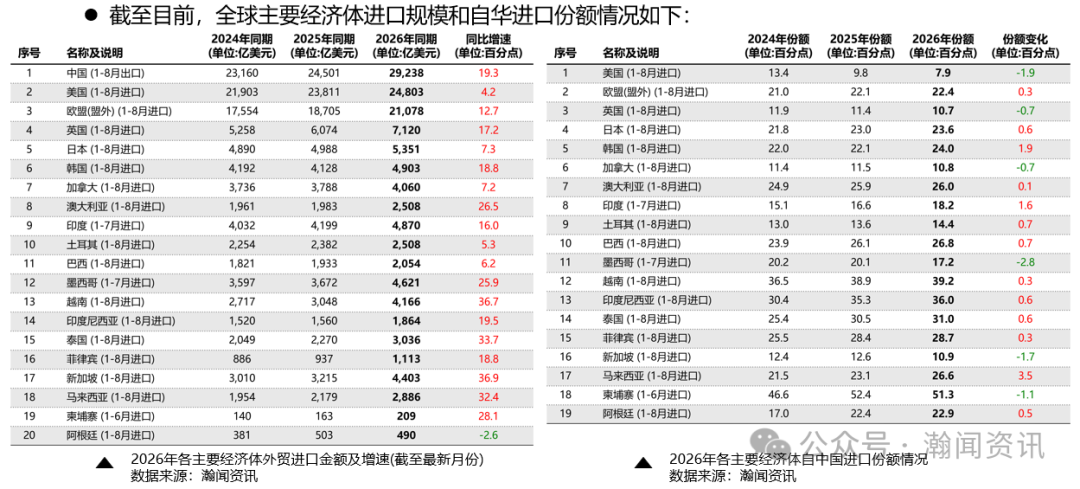
从静态相对位置来看,中国以15.3%的份额位居首位,美国、德国位居二、三名;从动态变化趋势来看,与2015年12月相比,中国份额增加1.34个百分点,德国、日本则分别下降1.54个和1.13个百分点。从进口侧看,主要经济体总进口普遍增长,自华进口份额涨跌互现。
02、我国贸易情况
1、总体趋势
2026年1-9月,中国进出口累计58030.1亿美元,同比(较上年)增长23.9%,其中,进口金额24319.9亿美元,同比增长27.5%;出口金额33710.2亿美元,同比增长21.3%;贸易顺差为9390.4亿美元(上年同期贸易顺差为8714.0亿美元)。
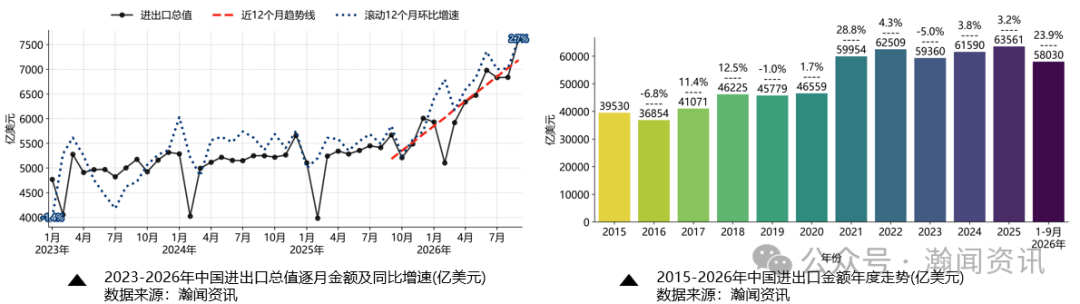
逐月来看,前9个月中国进口、出口均大幅增长,其中,出口增速在3月份受中东地缘局势影响短暂回落到2.5%,但4月再次回升至14.1%,9月为36.3%、再创历史新高;相对来看,9月进口增速继续保持高速增长、达到31.2%。
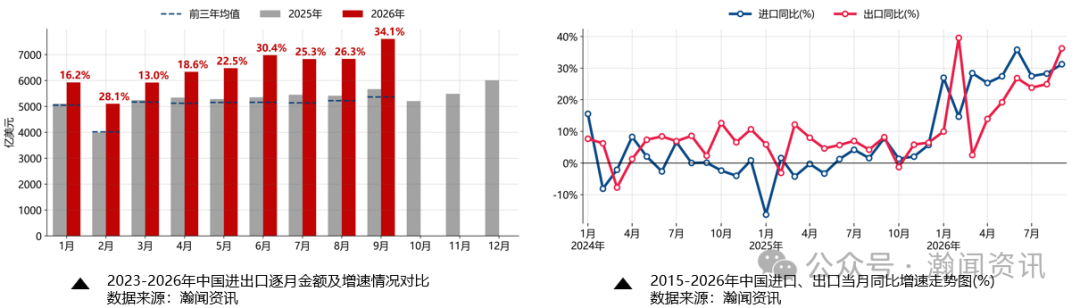
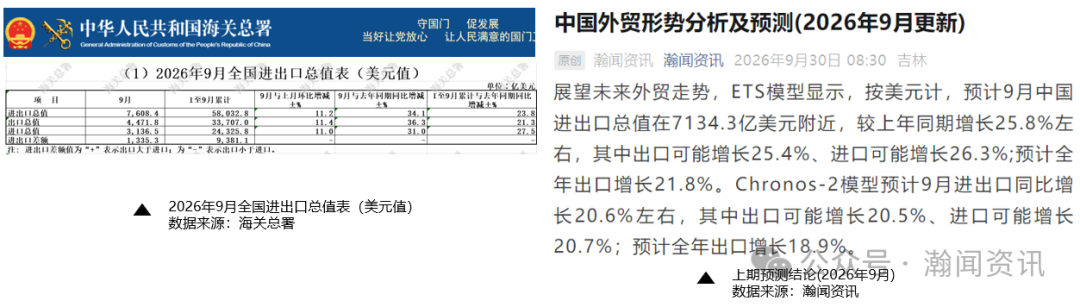
外贸数据超过预期,外部因素持续向好。据海关公布外贸快报,按美元计,9月进出口7608.4亿美元,增长34.1%(预期+25.8%) ,其中,出口增长36.3%(预期+25.4%),进口增长31.0%(预期+26.3%)。
2、贸易伙伴与区域合作
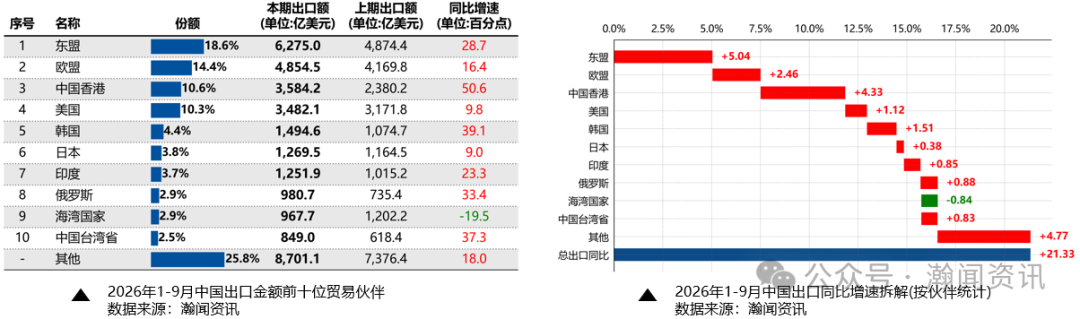
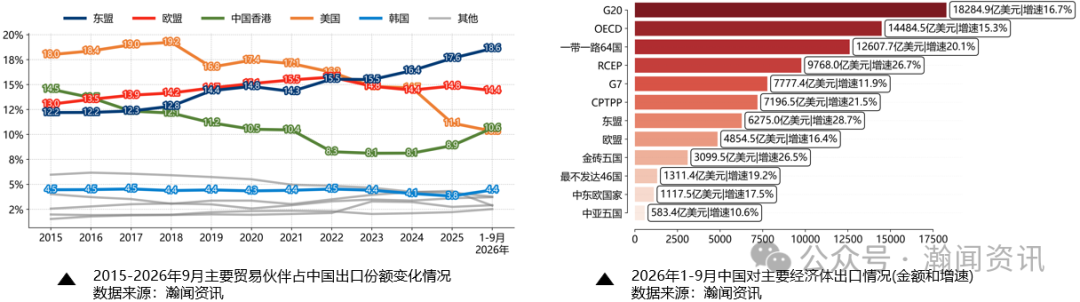
按伙伴统计,2026年1-9月,中国出口前三位贸易伙伴分别是东盟、欧盟、中国香港等,其中,中国对东盟出口规模第一,金额6275.0亿美元,同比增长28.7%;对中国香港出口增速最高,金额3584.2亿美元,同比增长50.6%。对海湾国家出口累计下降19.5%。对美国出口持续增长。
分主要经济组织/合作机制看,2026年1-9月,中国出口前三名分别是G20、OECD、一带一路64国等,其中,对G20出口规模第一,金额18284.9亿美元,同比增长16.7%;对东盟出口增速最高,金额6275.0亿美元,同比增长28.7%。
3、商品结构与价值链地位
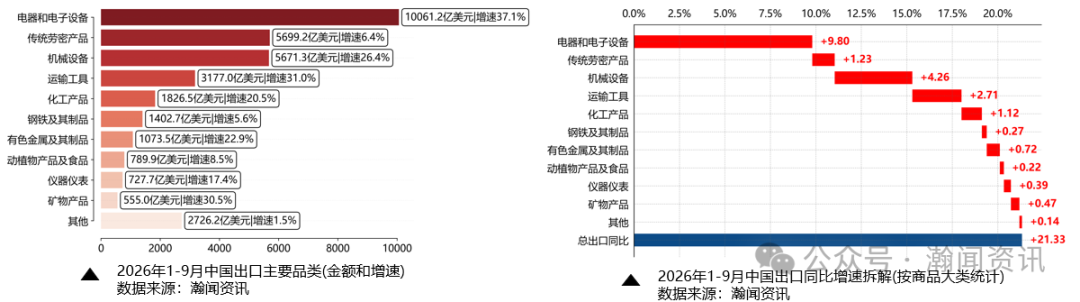
按商品(大类)统计,2026年1-9月,中国出口前三大品类分别是"电器和电子设备"、"传统劳密产品"、"机械设备"等,其中,"电器和电子设备"出口规模和增速均第一,金额10061.2亿美元,同比增长37.1%。
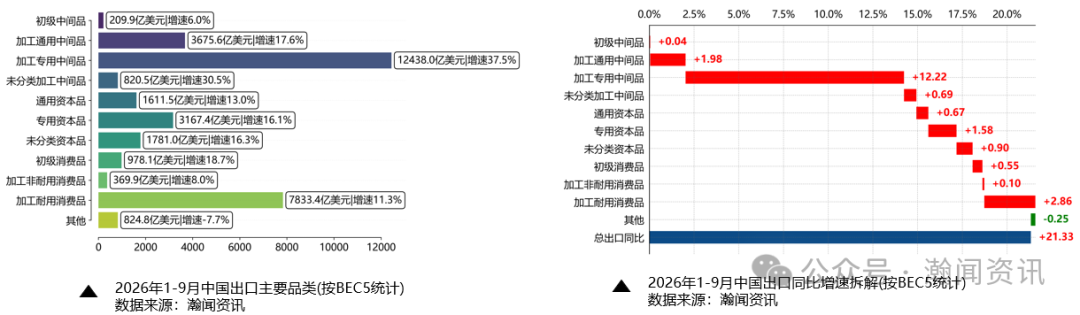
中间品成出口主力,贡献超七成增长。按BEC5统计,2026年1-9月,"加工专用中间品"出口规模和增速均第一,金额12438.0亿美元,同比增长37.5%。各类中间品累计拉高总出口14.93个百分点,贡献率70.0%。
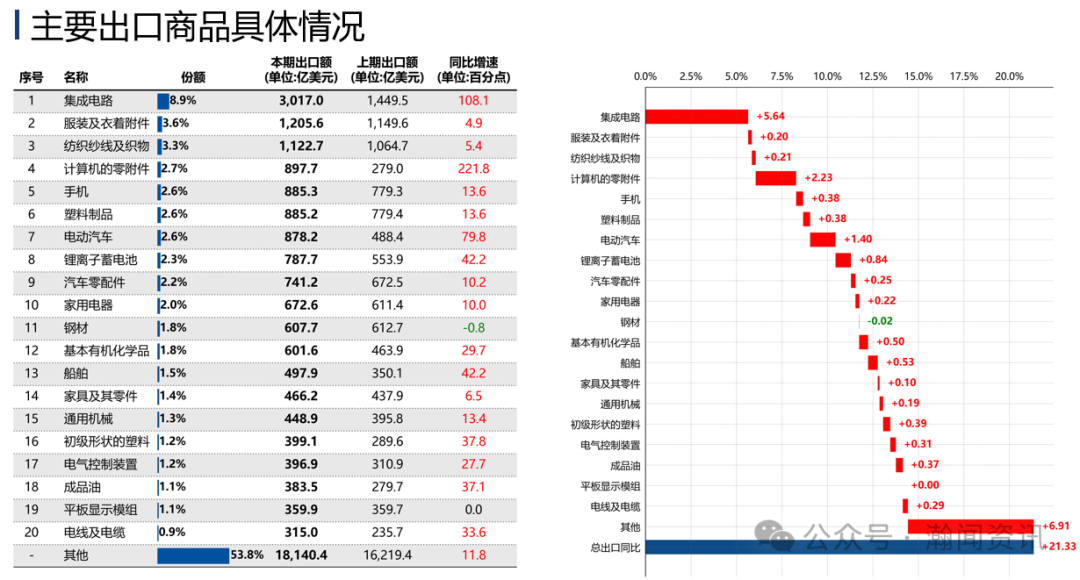
分具体商品看,2026年1-9月,我国出口主要驱动产品是"集成电路"、"电动汽车"、"计算机零附件"、"锂电池"等,同比分别增长108.1%、79.8%、221.8%、42.2%,合计拉高总出口10.1个百分点,贡献率47.4%。
4、进口需求情况
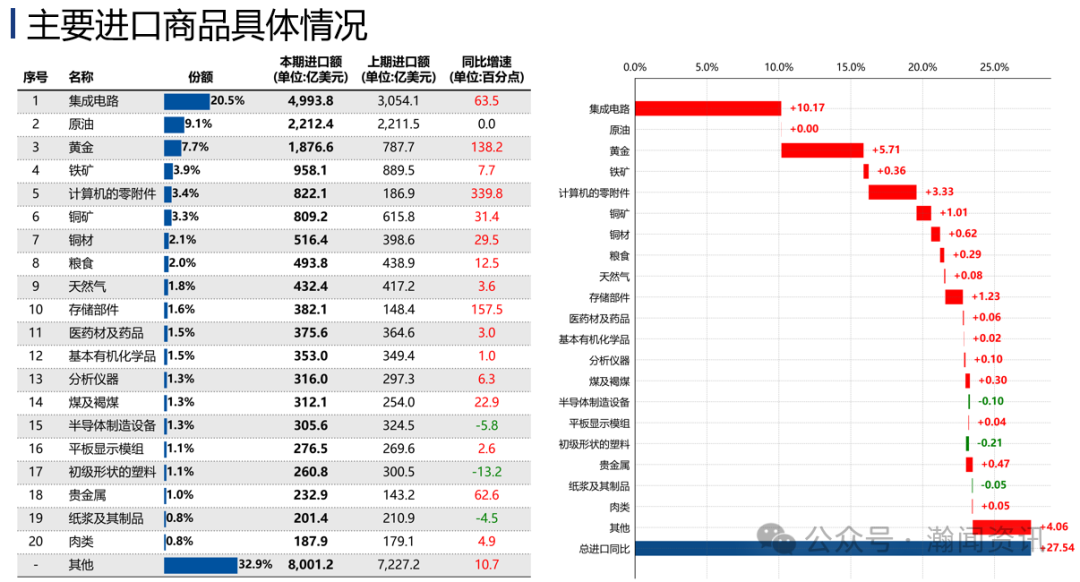
按拉动度分解,我国总进口同比增27.5%,其中各类中间品拉高总进口25.9个百分点,贡献率93.9%,可见当前阶段工业需求仍对总进口有强支撑。其中,进口需求最大5种主要商品分别是集成电路、原油、黄金、铁矿、计算机零附件,同比分别+63.5%、0.0%、+138.2%、+7.7%、+339.8%。
5、价格数量情况
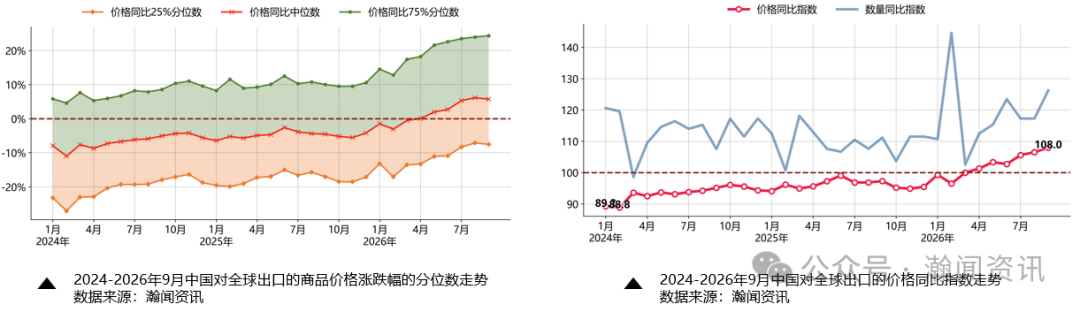
2026年前9个月,我国对全球出口共计有4504种商品价格上涨,3562种商品价格下跌,本报告测算9月出口价格指数为108.0(前值106.5),数量同比指数为126.2(前值117.3),出口价格持续改善(注上年同期=100)。相对来看,进口侧呈现量价齐升态势,输入型通胀风险增加。
03、外贸预测
展望未来外贸走势,ETS模型显示,按美元计,预计10月中国进出口总值在7118.7亿美元附近,较上年同期增长36.6%左右,其中出口可能增长38.0%、进口可能增长34.7%;预计全年出口增长25.0%。Chronos-2模型预计10月进出口同比增长31.2%左右,其中出口可能增长32.7%、进口可能增长20.7%;预计全年出口增长29.0%。
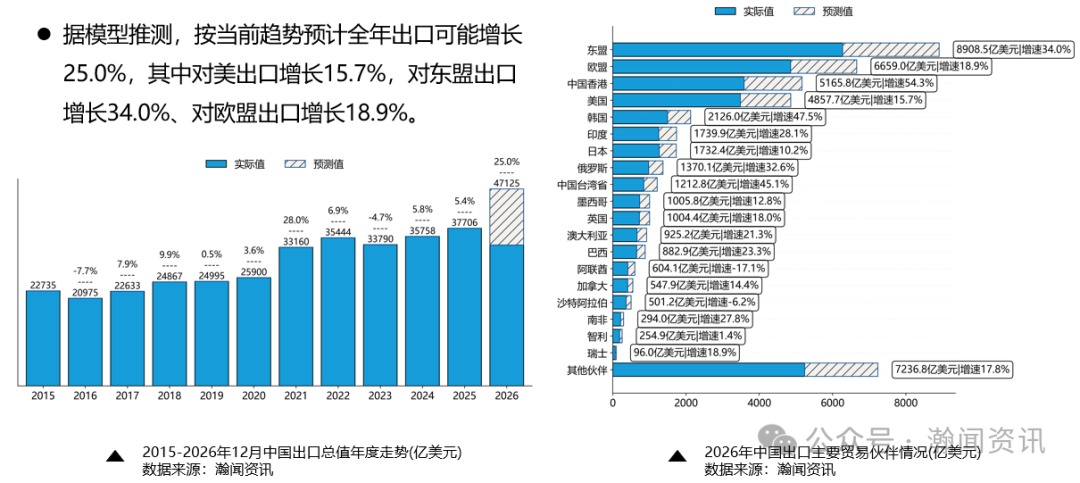
(注:以上为基于历史数据的量化模型推演,不代表实际实现值,模型预测存在较大的外部环境敏感性,实际走势仍取决于全球需求、能源价格、贸易政策及地缘政治等因素,仅供参考。ETS模型是时间序列分析中常用的一种模型,它用于对时间序列数据进行预测和建模。ETS代表"Error, Trend, Seasonality",即误差、趋势和季节性。ETS模型考虑了这三个因素对时间序列数据的影响,并根据它们的变化来预测未来的值。Chronos-2模型基于大语言模型架构构建, 拥有1.2 亿参数,其利用 Transformer 的注意力机制同步学习时间维度与变量间的关联关系,并以自回归方式生成未来序列,从而实现时间序列预测。本报告所采用的 Chronos-2 版本基于瀚闻资讯自有数据进行了二次训练。)
04、外贸形势概况
1、宏观经济环境
国际货币基金组织(IMF)2026年10月发布的《世界经济展望》预计,全球经济增速将从2025年的约3.5%放缓至2026年的3.1%,2027年回升至3.4%,但能源价格上涨、地缘政治冲突、贸易紧张及财政脆弱性使经济前景面临较大的下行风险。
与此同时,人工智能基础设施投资为全球贸易提供了重要支撑。世界贸易组织将2026年全球货物贸易量增速预测从此前的1.9%上调至3.9%,预计2027年进一步升至4.1%。不过,能源进口依赖度较高、科技产业链参与度较低的经济体也面临更大压力。中东冲突对能源供应、国际运输和服务贸易形成持续冲击,世贸组织预计2026年全球商业服务贸易量增速将从此前预测的4.8%下调至3.3%。
能源成本上涨还可能加剧通胀压力,限制部分经济体的货币政策调整空间,并与高公共债务、国债收益率上升及金融市场流动性风险相互叠加。IMF同时警告,若人工智能投资回报不及预期,相关资产估值调整可能通过杠杆和集中持仓等渠道向更广泛的金融市场传导。
此外,法国消费者信心降至2013年6月以来低位、主权信用评级展望维持负面,反映出部分欧洲经济体面临的生活成本压力、财政约束和政治不确定性。
总体来看,2026年全球经济仍保持一定韧性,但增长动力更加集中于人工智能相关投资,能源供给冲击、金融市场波动及地缘政治风险则持续增加经济运行的不确定性。未来,AI投资的持续性、中东局势与国际能源价格变化,以及主要经济体财政和货币政策的协调,将成为影响全球经济增长与国际贸易走势的重要变量。
2、经贸政策环境
全球经贸政策环境正呈现出贸易保护措施持续强化、大国经贸博弈向产业链与科技领域延伸、政策工具日趋多元化的特征。
一方面,主要经济体持续将贸易政策与产业安全、就业保护及国内政治诉求相结合,贸易限制措施由传统关税逐步扩展至进口配额、贸易防御、政府采购限制和跨境电商监管等领域。
欧盟在与我国就混合动力汽车进口限制达成阶段性安排后,仍计划研究扩大对化工、塑料、机械等行业的贸易防御措施,并自2026年11月起对相关境外小包裹征收统一手续费,反映出其对贸易逆差、产业竞争力和供应链安全的担忧正进一步转化为政策行动。
美国则以国家安全为由限制联邦民用机构使用中国人工智能企业的产品与服务,表明中美竞争已从传统商品贸易向人工智能、数据安全及政府采购等领域深化。
另一方面,保护主义升温并未消除主要经济体维持经贸联系、避免争端失控的现实需求。
中美通过提议延长港口停靠费暂停措施,为双边谈判保留空间;中欧也在推进贸易防御的同时寻求通过对话处理产业分歧。德国主张反对全面对华“脱钩”,推动供应链多元化以及深化与亚洲经济体的经贸和科技合作,体现出欧洲在产业保护与开放合作之间寻求平衡的政策取向。与此同时,美国调整部分对俄制裁及关税措施,并临时放宽俄罗斯柴油供应限制,反映出能源供应、国内物价与地缘政治目标之间的政策权衡。
总体来看,全球经贸政策正由强调普遍性市场开放,转向开放合作与安全审查并行、贸易自由化与产业保护交织、规则协调与单边施压共存的新阶段。未来,主要经济体围绕产业补贴、市场准入、关键技术和供应链布局的政策分歧仍可能持续,企业面临的关税、合规及市场准入不确定性或将进一步上升;与此同时,区域贸易合作、供应链多元化及主要经济体之间的政策对话,仍将为稳定国际经贸关系提供一定空间。
3、行业与产业链风险
当前,全球地缘政治冲突、关键航运通道安全风险与极端天气相互叠加,正在加大能源、农业原料及国际物流市场的不确定性,可能通过进口成本、运输费用和供应稳定性等渠道影响中国相关产业链。
一是能源供应与国际运输成本面临较大波动风险。2026年10月,霍尔木兹海峡及周边水域商船遇袭事件明显增加,国际油价随之走高,反映出中东局势对全球能源供应预期和市场风险溢价的持续影响。即使部分能源出口通过替代路线恢复,航运安全、保险费用及运输路线调整仍可能增加能源供应成本,并对石化、交通运输及其他能源密集型行业的经营成本形成压力。
二是化肥供应与全球农产品价格波动可能增加农业产业链风险。联合国已就霍尔木兹海峡化肥运输受阻发出粮食安全预警,联合国粮农组织公布的数据也显示,2026年9月全球食品价格指数和谷物价格指数均有所上涨。若化肥运输中断持续,并与部分地区干旱、黑海粮食运输受扰等因素叠加,国际谷物、油料及其他农产品供应和价格可能面临进一步波动,进而增加中国相关进口原料、饲料、农业投入品及食品加工企业的成本不确定性。
三是高货值、高时效货物的物流需求变化可能加剧部分航线的运力竞争。人工智能相关芯片、服务器设备及储能产品对运输时效和货物安全要求较高,可能增加部分航空货运航线的运力需求;叠加贸易政策调整和国际航运风险,企业在运输方式选择、交付周期及物流成本控制方面面临更高的不确定性。
总体而言,外部产业链风险呈现能源、农业原料与国际物流相互传导的特征,但其对中国各行业的实际影响存在差异。应重点跟踪国际能源和农产品价格、关键原材料进口成本、主要航线运输与保险费用,以及国内库存和替代供应变化,提升进口来源多元化、物流路线调整和产业链风险预警能力,降低外部冲击对企业经营及产业链稳定性的影响。
05、面临的机遇
出口竞争力提升与市场多元化拓展形成双重支撑。长鑫存储宣布取得4F²存储单元架构研发进展,并计划年内推出相关服务器内存产品,若后续实现稳定量产和商业化应用,有望增强国产存储芯片供给能力,为人工智能服务器和数据中心产业链创造新的发展空间。
与此同时,DeepSeek、MiniMax等企业推进开源模型发布及海外授权相关手续,显示中国人工智能企业正在探索通过模型授权、技术服务等方式拓展国际市场。
在市场拓展方面,东盟继续成为中国出口的重要增长市场;中欧在汽车贸易领域形成的阶段性共识,有助于缓解部分贸易摩擦、稳定企业预期。
总体来看,中国外贸的增长动力正逐步从传统产品出口向高技术制造、产业链中间品、数字技术服务及海外本土化经营等多个方向延伸。
06、结论与展望
2026年前三季度,全球贸易总体保持较快增长,我国外贸表现尤为突出,出口竞争力、产业链配套能力与市场拓展能力进一步显现。全球货物贸易增长主要受到价格上涨、人工智能相关投资及亚洲经济体出口扩张等因素支撑,我国出口在全球贸易增长中的贡献持续提升。从外部环境看,全球经济增长仍具韧性,但增长动力更加集中于人工智能基础设施投资,能源价格波动、地缘政治冲突、贸易保护措施及金融市场风险可能对国际贸易形成持续扰动。
展望未来,我国外贸发展机遇与风险并存。人工智能、数据中心、新能源汽车及电子信息产业的发展,将持续带动集成电路、服务器设备、计算机零部件、电池及相关中间品的国际市场需求,为中国制造业出口和产业链价值提升创造空间。与此同时,应持续完善外贸监测与预测机制,识别增长动能与潜在风险,提高对外部冲击的预判和应对能力。
本文为商业机构研究分析,部分背景信息基于公开报道的汇总梳理,非新闻采编,不代表本公众号时政⽴场。本文所用贸易数据来源于瀚闻资讯(第三方商业机构),其统计口径可能与官方发布数据存在差异,仅供研究分析参考之用。数据不构成任何投资建议,亦不作为投资决策依据或收益保证。引用请注明出处。
【版权提示】信息来自于互联网,不代表出海网官方立场,内容仅供网友参考学习。如发现本站内容存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至 jechynwu@chwang.com ,我们将及时沟通与处理。如若转载请联系原出处
瀚闻资讯

企业跨境出海综合服务平台

新手指南
热门推荐
平台常见问题
版权归出海网跨境电商(广州)有限公司所有 粤ICP备2021037671号-5