
搜索


登录

分享

复制
中国外贸形势分析及预测(2026年9月更新)
瀚闻资讯
出海网跨境电商
关注:公众号
2026-10-05 15:12:44
2026年1—8月中国进出口5.04万亿美元(+22.4%),出口2.93万亿、进口2.11万亿,对美出口8月增34.4%回暖;机电(+30.5%)、运输设备(+31.6%)领跑,集成电路(+103.9%)、电动汽车(+76%)、计算机零附件(+205.4%)拉动近半增长,中间品贡献超七成;全球贸易限制升至2008年来最高,能源与航运通道风险叠加,预计全年出口增21.8%,需拓东盟与“一带一路”、升级高附加值与供应链韧性。
一、引言
2026年以来,全球货物贸易量温和增长,而贸易总值增速显著加快,呈现“量稳价升”态势。以黄金、原油、成品油为代表的大宗商品价格上涨是推高全球名义贸易额的主要驱动力,人工智能相关产业的扩张也为全球贸易发展提供了重要支撑。与此同时,全球经贸环境的复杂性和不确定性同步上升。地缘政治冲突、贸易保护主义、全球宏观经济表现分化等因素相互交织,使全球贸易增长面临更加复杂的外部环境。当前全球贸易已不再单纯由传统终端消费需求驱动,产业链调整、中间品贸易和技术密集型产品正在成为影响贸易增长的重要力量。
在这一背景下,我国外贸继续保持较强增长韧性。2026年前8个月,我国进出口规模保持较快增长,出口增速明显高于全球贸易整体增速。当前我国外贸增长不仅体现为贸易规模扩大,也呈现出贸易结构持续升级、产业链贸易活跃度提升以及量价关系改善等特征。值得关注的是,中美贸易出现回暖迹象,8月我国对美出口同比增长34.4%,拉动当月总出口增长3.4个百分点,对美出口已从拖累项转为驱动项。
本文将从全球贸易概况、我国贸易现状、外贸走势预测、宏观与政策环境、行业风险与机遇等方面展开分析,旨在全面把握当前外贸发展的主要特征、面临压力与未来前景,为研判外贸形势提供参考。
二、全球贸易概况
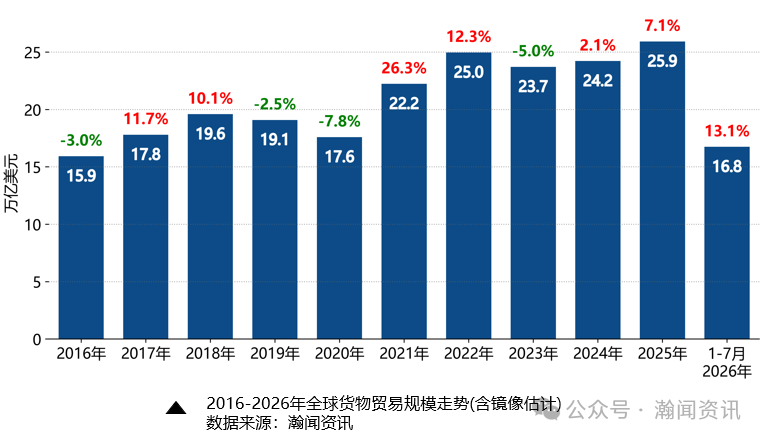
2026年前7月,全球货物贸易的最新规模估计为16.8万亿美元,较上年同期增长13.1%。从出口侧看,2026年1-7月,全球出口总值同比增长13.5%,其中,价格同比增长9.0%、数量同比增长4.2%。
价值方面,(按美元计)中国出口总值同比增长18.6%,拉高全球总出口2.69个百分点,对全球出口总值增长的贡献率为19.9%。
价格方面,黄金、成品油、原油、集成电路等产品的价格提升,是推动全球出口价格上涨的主要因素。
数量方面,中国、韩国、墨西哥、马来西亚等经济体,是推动全球出口数量扩张的主要驱动力。
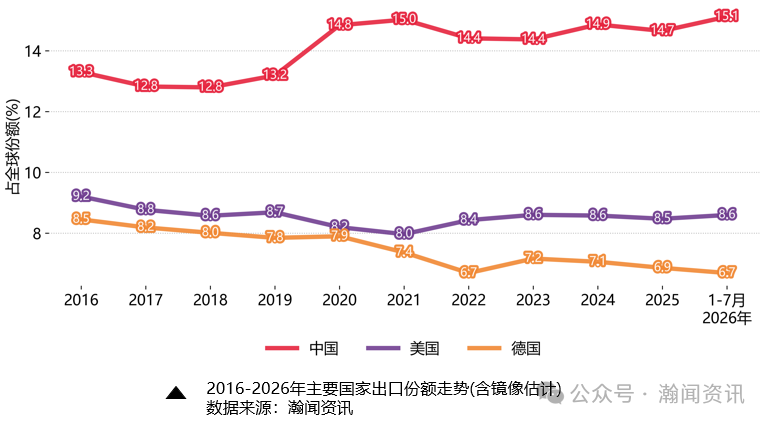
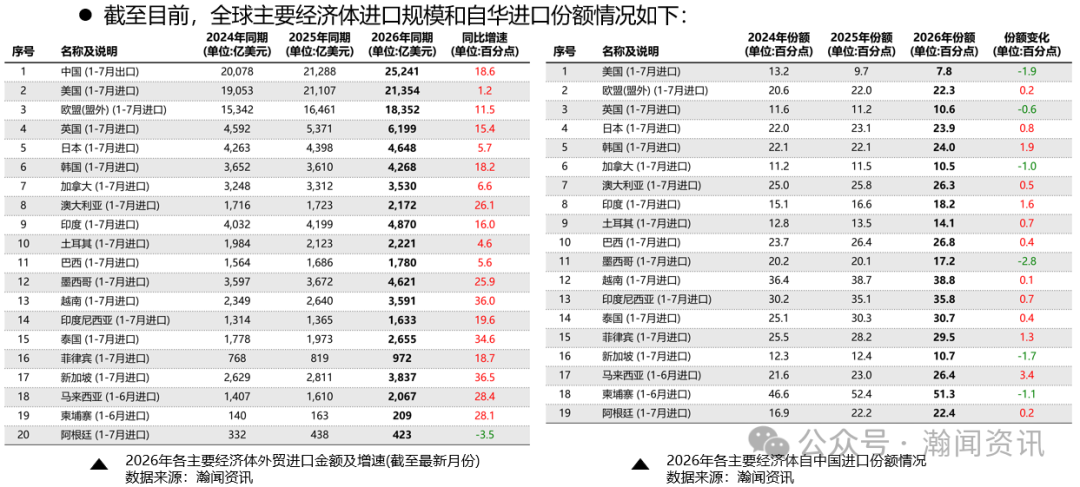
从静态相对位置来看,中国以15.1%的份额位居首位,美国、德国位居二、三名;从动态变化趋势来看,与2015年12月相比,中国份额增加1.15个百分点,德国、日本则分别下降1.45个和1.12个百分点。从进口侧看,主要经济体总进口普遍增长,自华进口份额涨跌互现。
三、我国贸易情况
1、总体趋势
2026年1-8月,我国进出口累计50389.7亿美元,同比(较上年)增长22.4%,其中,进口金额21134.6亿美元,同比增长26.7%;出口金额29255.1亿美元,同比增长19.4%;贸易顺差为8120.6亿美元(上年同期贸易顺差为7821.9亿美元)。
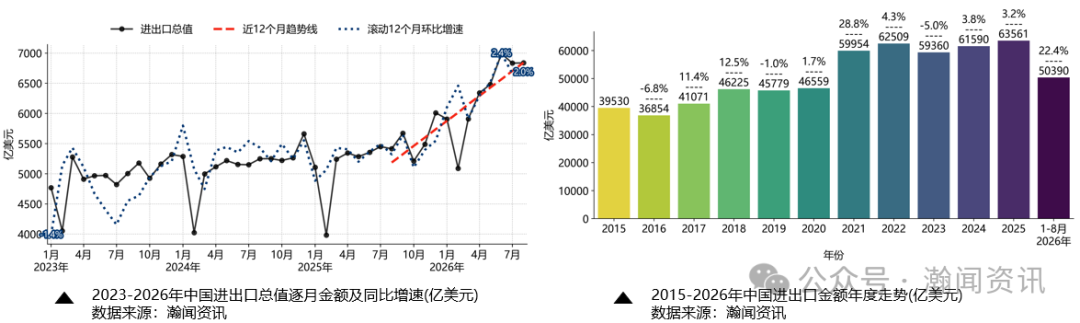
逐月来看,前8个月我国进口、出口均大幅增长,其中,出口增速在3月份受中东地缘局势影响短暂回落到2.5%,但4月再次回升至14.1%,5-6月单月出口额创历史新高,8月为24.9%;相对来看,8月进口增速继续保持两位数增长、达到28.3%。
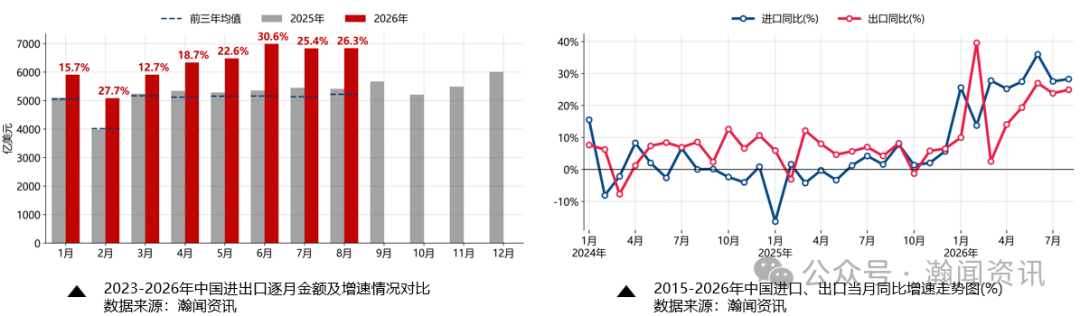
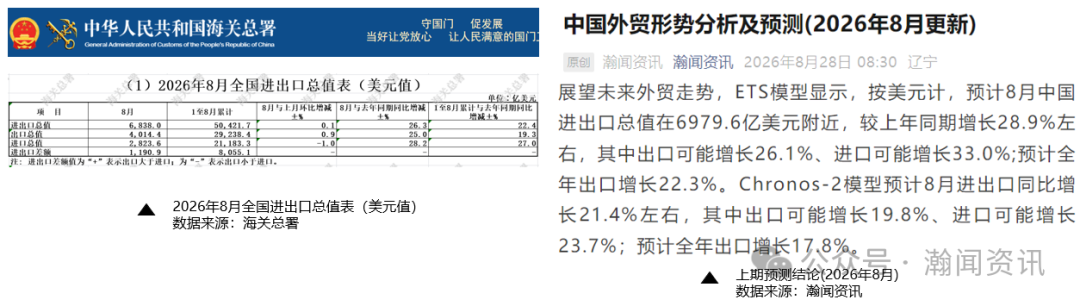
8月进出口基本符合预期,对美出口持续回暖。据海关公布外贸快报,按美元计,8月进出口6838.0亿美元,增长26.3%(预期+28.9%) ,其中,出口增长25.0%(预期+26.1%),进口增长28.2%(预期+33.0%)。值得注意的是,8月当月,对美出口增长34.4%、拉高总出口3.4个百分点。
2、贸易伙伴与区域合作
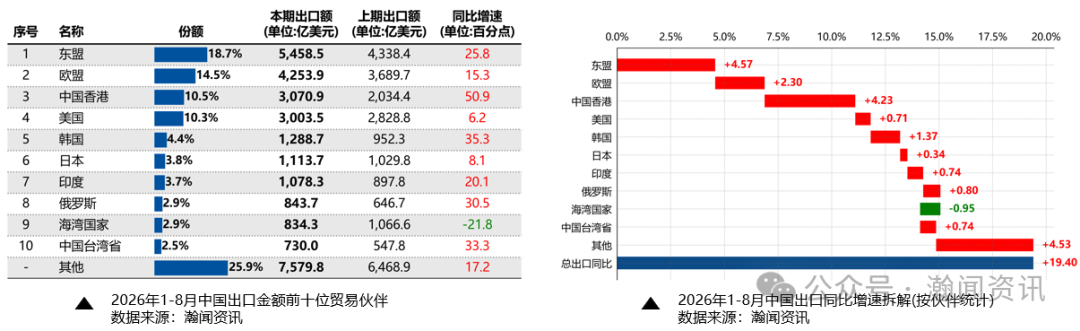
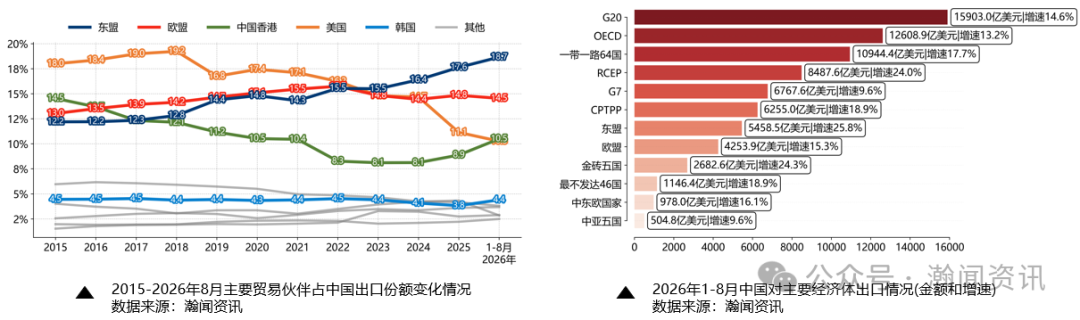
按伙伴统计,2026年1-8月,我国出口前三位贸易伙伴分别是东盟、欧盟、中国香港等,其中,我国对东盟出口规模第一,金额5458.5亿美元,同比增长25.8%;对中国香港出口增速最高,金额3070.9亿美元,同比增长50.9%。对海湾国家出口累计下降21.8%。对美国出口持续增长。
分主要经济组织/合作机制看,2026年1-8月,我国出口前三名分别是G20、OECD、一带一路64国等,其中,对G20出口规模第一,金额15903.0亿美元,同比增长14.6%;对东盟出口增速最高,金额5458.5亿美元,同比增长25.8%。对中亚五国出口增长9.6%。
3、商品结构与价值链地位
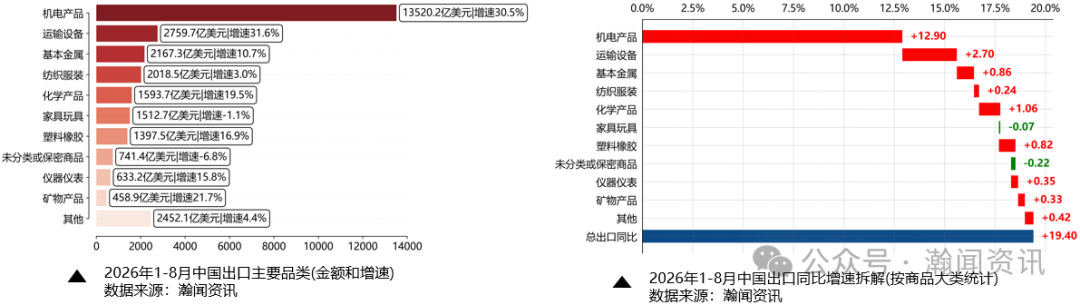
按商品(大类)统计,2026年1-8月,我国出口前三大品类分别是"机电产品(84-85章)"、"运输设备(86-89章)"、"基本金属(72-83章)"等,其中,"机电产品(84-85章)"出口规模第一,金额13520.2亿美元,同比增长30.5%;"运输设备(86-89章)"出口增速最高,金额2759.7亿美元,同比增长31.6%。
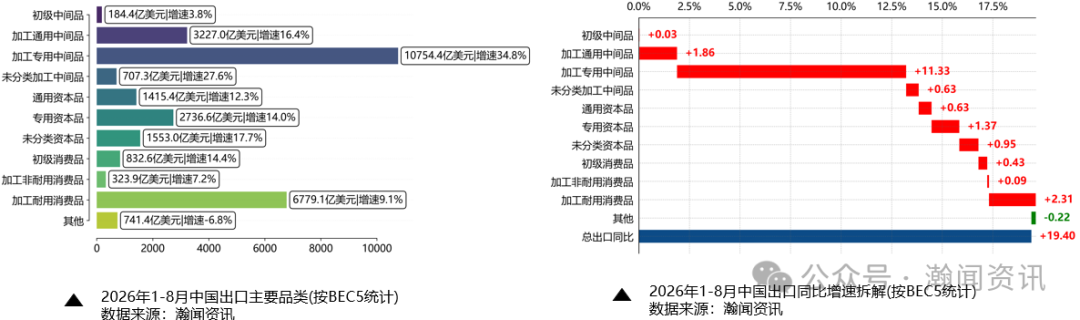
中间品成出口主力,贡献超七成增长。按BEC5统计,2026年1-8月,"加工专用中间品"出口规模和增速均第一,金额10754.4亿美元,同比增长34.8%。各类中间品累计拉高总出口13.85个百分点,贡献率71.4%。
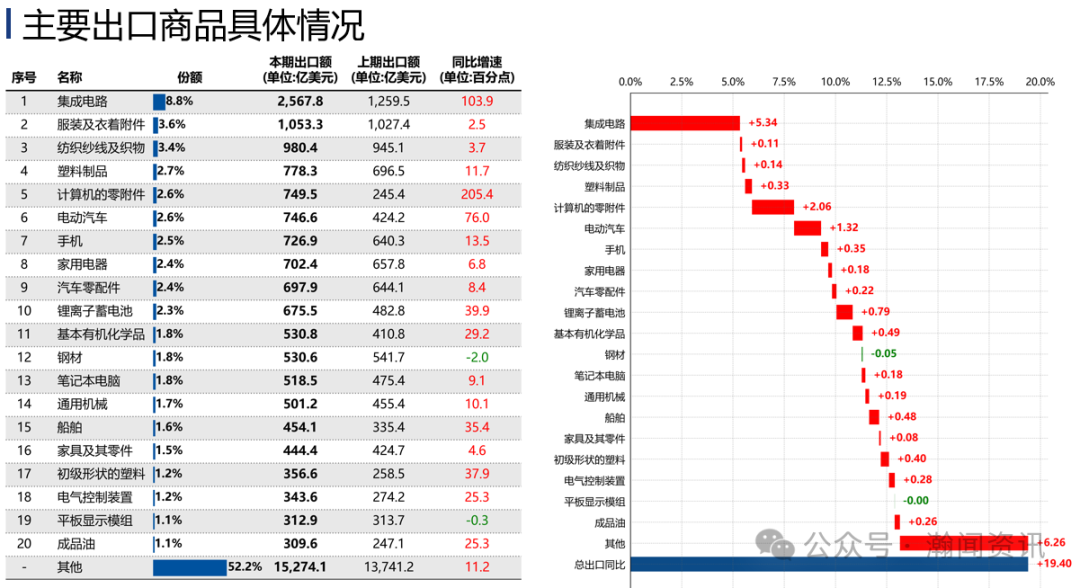
分具体商品看,2026年1-8月,我国出口主要驱动产品是"集成电路"、"电动汽车"、"计算机零附件"、"锂电池"等,同比分别增长103.9%、76.0%、205.4%、39.9%,合计拉高总出口9.5个百分点,贡献率49.0%。
4、进口需求情况
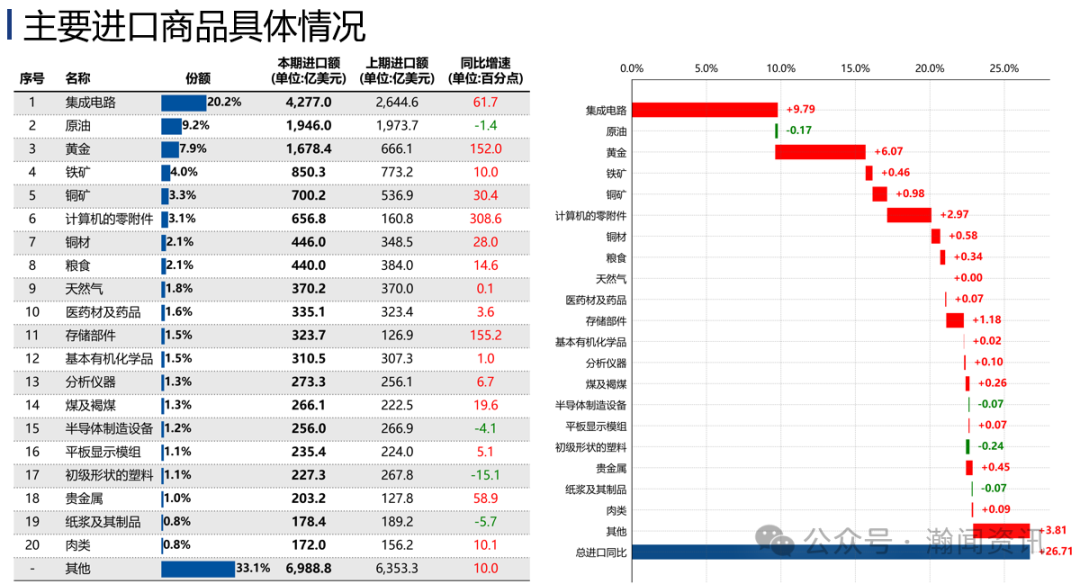
按拉动度分解,我国总进口同比增26.7%,其中各类中间品拉高总进口25.2个百分点,贡献率94.4%,可见当前阶段工业需求仍对总进口有强支撑。其中,进口需求最大5种主要商品分别是集成电路、原油、黄金、铁矿、铜矿,同比分别+61.7%、-1.4%、+152.0%、+10.0%、+30.4%。
5、价格数量情况
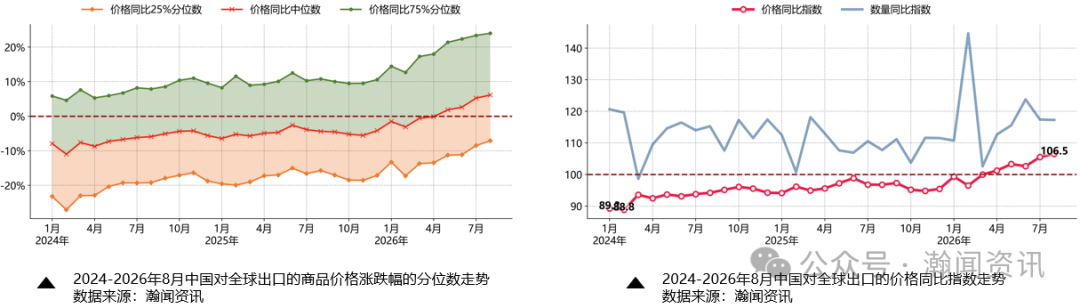
2026年前8个月,我国对全球出口共计有4325种商品价格上涨,3718种商品价格下跌,本报告测算8月出口价格指数为106.5(前值105.5),数量同比指数为117.3(前值117.4),出口价格持续改善(注上年同期=100)。相对来看,进口侧呈现量价齐升态势,输入型通胀风险增加。
6、外贸预测
展望未来外贸走势,ETS模型显示,按美元计,预计9月中国进出口总值在7134.3亿美元附近,较上年同期增长25.8%左右,其中出口可能增长25.4%、进口可能增长26.3%;预计全年出口增长21.8%。Chronos-2模型预计9月进出口同比增长20.6%左右,其中出口可能增长20.5%、进口可能增长20.7%;预计全年出口增长18.9%。
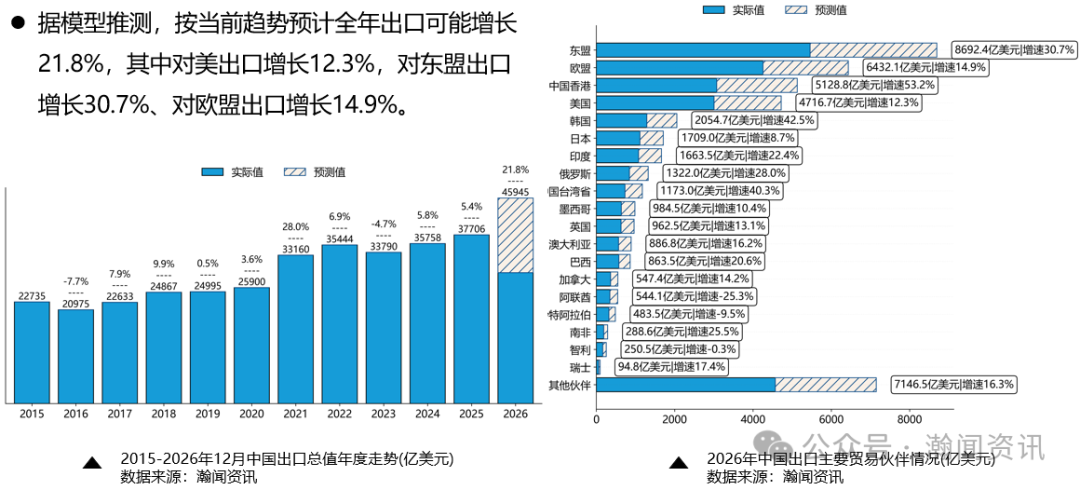
(注:以上为基于历史数据的量化模型推演,不代表实际实现值,模型预测存在较大的外部环境敏感性,实际走势仍取决于全球需求、能源价格、贸易政策及地缘政治等因素,仅供参考。ETS模型是时间序列分析中常用的一种模型,它用于对时间序列数据进行预测和建模。ETS代表"Error, Trend, Seasonality",即误差、趋势和季节性。ETS模型考虑了这三个因素对时间序列数据的影响,并根据它们的变化来预测未来的值。Chronos-2模型基于大语言模型架构构建, 拥有1.2 亿参数,其利用 Transformer 的注意力机制同步学习时间维度与变量间的关联关系,并以自回归方式生成未来序列,从而实现时间序列预测。本报告所采用的 Chronos-2 版本基于瀚闻资讯自有数据进行了二次训练。)
四、外贸形势概况
1、宏观经济环境
全球经济短期虽有韧性,但增长结构失衡,高度依赖人工智能等少数新动能,而通胀、债务和金融风险则呈现相互叠加趋势,未来全球经济可能在较低增长中持续面临较高的不确定性。与此同时,通胀压力、主权债务高企和金融脆弱性相互叠加,未来全球经济可能在较低增长中持续面临较高不确定性。
OECD 2026年9月中期展望预测,2026年全球经济增长率为2.9%,2027年为3.0%,其中2027年预测较6月下调0.1个百分点,表明全球经济尚未陷入全面衰退。但增长已明显放缓,OECD估算,全球年化增速从2025年下半年的3.6%降至2026年上半年的2.6%。能源价格上涨、贸易政策调整和长期利率走高正在削弱后续增长动能。
此外,全球财政政策空间正在收窄。IMF数据显示,全球公共债务占GDP比重已升至约94%,预计到2029年将突破100%。高债务与利率上升相互叠加,将提高政府、企业和居民的融资成本,并放大金融市场波动风险。
2、经贸政策环境
当前全球经贸政策环境延续“贸易保护主义延续、经贸关系阵营化与局部合作并存”的发展态势。WTO数据显示,全球贸易限制措施持续扩大,贸易政策活动(TPA)指数已升至2008年开始监测以来最高水平,全球贸易体系面临碎片化风险;WTO模拟显示,若碎片化进一步加剧,可能导致全球GDP损失5%至10%。这进一步凸显了推动多边贸易规则改革、维护多边贸易体制有效性和权威性的紧迫性。
3、行业与产业链风险
霍尔木兹海峡、黑海及巴拿马运河等关键通道持续面临冲突或干旱风险,叠加原油、LNG供应收缩及油轮运力紧张,可能推高能源、航运和原材料成本,并向下游制造业传导。此外,厄尔尼诺及全球变暖加剧极端天气频率,对粮食、棉花等农产品供给形成冲击,进一步抬升食品、纺织等行业的生产成本。对我国而言,外部能源、粮食、原材料及海运价格同步波动,将直接推升进口成本,并加大出口企业在利润、交付和库存管理方面的经营压力;若关键航道受阻,还会延长运输周期、推高在途与库存成本、增加供应链不确定性,并沿能源、化工、纺织、装备制造等产业链向下游扩散,形成输入型成本上升与供应链扰动相互强化的局面。
4、面临的机遇
中美贸易环境阶段性改善,为我国出口企业释放新的市场空间。近期我国对美出口增速持续回升。随着中美贸易环境边际改善,部分商品面临的贸易成本和市场不确定性有所缓解,有利于家电、消费电子、机械设备、轻工产品等中国传统优势产业进一步稳定美国市场订单。同时,贸易环境改善也有助于企业恢复跨境供应链安排和长期订单,对出口企业生产、库存及物流计划形成较为稳定的预期。
结论与展望
总体来看,2026年全球货物贸易保持较快增长,我国外贸亦维持较高增速,但驱动因素与外部环境已发生显著变化。一方面,全球贸易扩张动力逐步转向人工智能投资、电子产业链及新兴市场;另一方面,我国外贸韧性持续彰显,中间品、机电产品及“新三样”等高技术、产业链关联产品成为主要增长点。这表明我国制造业体系优势稳固,产业链竞争力向外贸优势的转化效能依然强劲。
但须清醒认识到,当前外贸增长仍面临复杂严峻的外部约束。一方面,全球经济增长放缓、能源价格高位运行、主要经济体债务累积及贸易保护主义抬头等因素叠加交织,显著加剧了国际市场需求与贸易政策的不确定性;另一方面,中东、黑海等地缘局势动荡及关键航运通道安全风险,或经由能源、原材料及物流成本等渠道,向我出口产业链传导冲击。此外,随着全球供应链重构与贸易规则调整持续深化,我部分产业正面临贸易壁垒加码、供应链区域化分割及市场竞争加剧等多重压力
展望未来,我国外贸增长的关键将逐步由传统的规模扩张向市场多元化、产业升级和供应链韧性提升转变。一是继续拓展东盟、“一带一路”沿线及其他新兴市场,降低单一市场波动对出口的影响;二是把握AI、新能源、高端装备、数字贸易等新兴产业带来的全球需求增长机会,推动出口结构进一步向高附加值和技术密集型产品升级;三是加强能源、粮食、关键矿产和国际物流等领域的风险管理,提升产业链供应链应对地缘政治和极端事件冲击的能力;四是继续利用多边及双边经贸合作机制稳定外部市场预期,在竞争与合作并存的环境下拓展国际经贸合作空间。
【版权提示】信息来自于互联网,不代表出海网官方立场,内容仅供网友参考学习。如发现本站内容存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至 jechynwu@chwang.com ,我们将及时沟通与处理。如若转载请联系原出处
瀚闻资讯

企业跨境出海综合服务平台

新手指南
热门推荐
平台常见问题
版权归出海网跨境电商(广州)有限公司所有 粤ICP备2021037671号-5