
搜索


登录

分享

复制
常州电摩闯欧洲,超过宝马拿下年销第一
欧洲跨境之路
出海网跨境电商
关注:公众号
2026-10-10 09:56:43
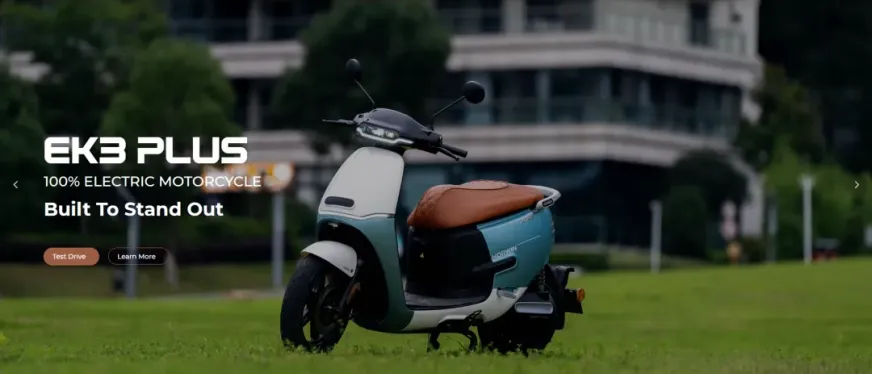
常州电摩品牌Horwin采取“常州造车+奥地利管合规售后”模式切入欧洲L3e电摩市场,曾于2023年以598台注册量在德国压过宝马拿下电动踏板销冠,但先发优势仅维持两年,2025年销量跌至140台,被小牛反超。其寄予厚望的一体化智能底盘新车Senmenti 0交付屡次跳票至2027年,且2B大客户Spiro已转向雅迪。文章指出,欧洲两轮渠道层层分销,品牌需靠靠谱的本地合伙人解决合规与售后,并严守交付节奏,把补贴当作短期促销,产品在无补贴时也要具备竞争力。
2026 年上半年,ACEM 统计的欧洲五大市场新摩托车注册量达到636490 台,比上年同期的 545127 台涨了 16.8%,前一年同期还跌了 11.3%,起伏的主因是欧5+排放切换把库存提前透支,又在一年后补了回来。
燃油摩托的大盘在晃,电动两轮的盘子更小,晃得也更厉害。常州的 Horwin在这个小盘子里做了 7 年,卖的车不算多,真正值得拆的是它进入欧洲的方式:车在常州造,进口、合规和售后放在奥地利的合资公司,终端交给欧洲本地经销商。
01、进口商比工厂更值钱
周维做了十多年外贸,在拜访欧洲客户时看到了电动两轮的机会。Horwin 2016 年在常州注册,2017 年奥地利下奥州小镇 Kammersdorf 就有了一家 Horwin Europe,周维持股 74%,当地做电动出行生意的 Heinzl 家族持股 26%。
这家公司干的活很琐碎,清关、核对欧盟安全要求、各国上牌合规、整车和零配件仓储、经销商技术培训、分层售后支持,连质保流程也一并接手。
欧洲人买摩托习惯进店看车、试驾、在店里修,经销商愿不愿意进一个中国新牌子的货,看的是车出了问题谁来兜底。
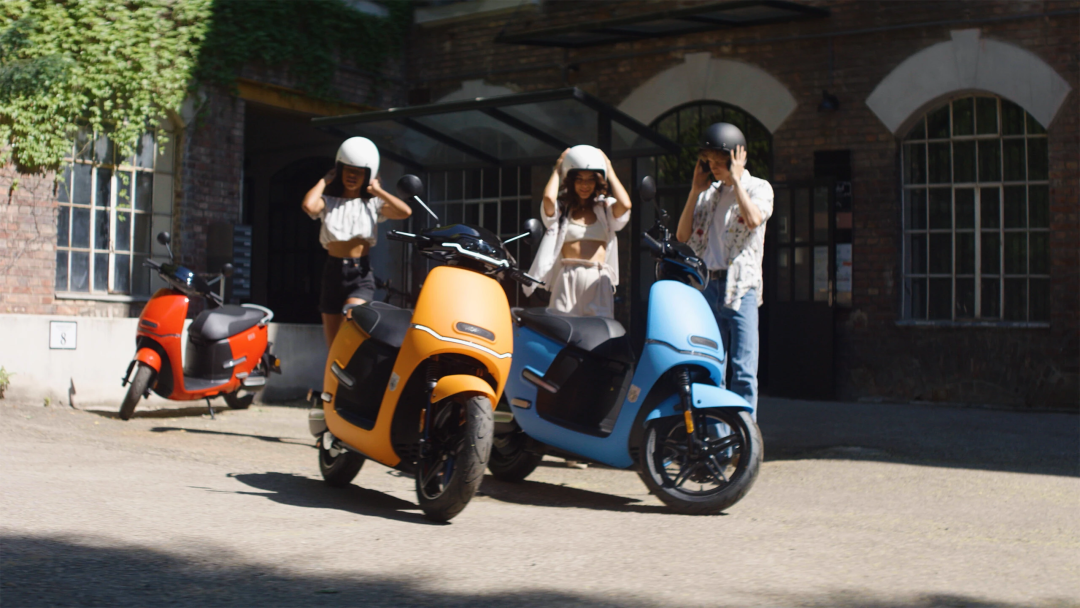
Heinzl 那 26% 的股份,本质上是给欧洲经销商的一张担保。网点被分成三档,高级经销商能卖 Senmenti 新系列并负责维修质保,合作经销商只卖一代车型,服务商只管修。这套分级的用意很直接,最贵的车只交给有能力修好它的店。
02、L3e 这个位置卡得准
国内出海的电动两轮大多扎在 L1e,也就是时速 45 公里以内的轻便车,比的是价格。Horwin 把主力放在L3e,对标欧洲街头最常见的 125cc 踏板和街车。
2019 年 11 月首款车 CR6 在米兰 EICMA 亮相,德国和奥地利零售价 5890 欧元,后来的 SK3 时速 90 公里,定价 3990 欧元。这个价位在欧洲 125cc 通勤车里不算便宜,买家会把它和燃油踏板放在一起比,比的是几年下来的用车成本。
L3e 的另一个好处是吃得到补贴。意大利的 Ecobonus 对新购 L1e 到 L7e 电动车直接在发票上减掉车价的 30%,上限 3000 欧元,报废一辆欧3及以下的旧车能拿到 40%,上限 4000 欧元。
一台4000欧元档的电摩,补贴能抵掉将近四分之一,这笔差价足够让经销商在店里把账给客户算明白。
03、先发优势只管了两年
德国的数字最能说明问题。2023 年 Horwin 是德国电动踏板注册量最高的品牌,全年 598 台,压过了宝马的 479 台,SK3 和 EK3 分列单车第三和第四。
到 2025 年,同一个品类里 Horwin 全年只剩 140 台,排到第四,排头的小牛是 1091 台。
两年时间,销量掉了七成多。同一年德国电动摩托车注册量几乎翻了一倍,市场还在,钱流向了别处。
Horwin 吃到的是 2020 到 2023 年欧洲电动 L3e 车型稀缺的窗口,等小牛、西雅特这些带着更低价格或更硬品牌的玩家把货架铺满,经销商的位置就要重新分。
意大利那边同样有隐忧,Ecobonus 2026 年的额度只有 3000 万欧元,经销商在平台上先到先得,按现行规则 2027 年起两档比例还要降到 20% 和 30%,上限也降到 2000 欧元和 3000 欧元。
补贴额度一收,这类车在店里的价格优势直接缩水。
04、底盘平台的账要靠量来摊
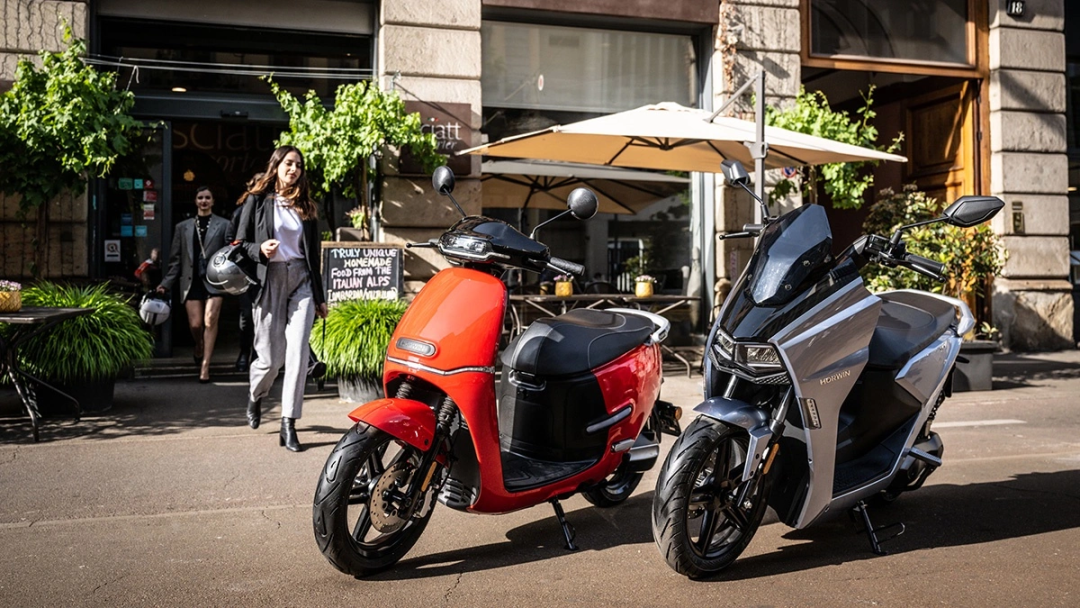
Horwin 想翻身的牌是一体化智能底盘,把电机、电控、电池集成成一个平台,零件数量至少减少三分之一,传统电摩产线上要 40 到 50 个工人用线束连接三电,这道工序被平台大幅压缩。
思路借鉴的是汽车滑板底盘,账本身算得通,一个底盘套不同车身,研发和模具摊到多个车型上,成本自然往下走。
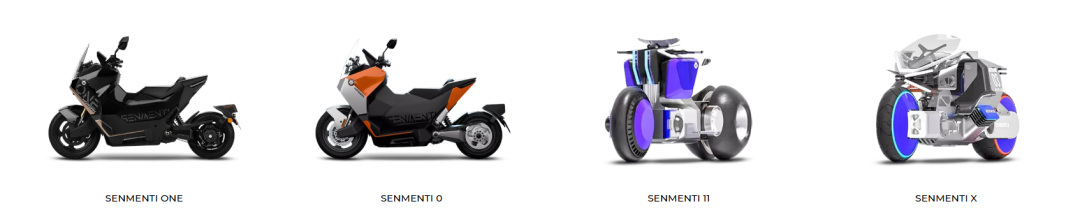
问题出在第一台车。基于这个平台的 Senmenti 0 在 2022 年 11 月发布,标称最高时速 200 公里、续航 300 公里,欧洲定价 14900 欧元(不含税),美国定价 16800 美元。之后交付时间从 2024 年年中推到 2025 年春,再推到 2026 年春,如今又推到 2027 年春,直到 2026 年秋天,欧洲市场仍然没有正式交付。
平台化省钱的前提是规模,第一款车迟迟交不出去,降本就只停留在产线上。定价也是个坎,14900 欧元在欧洲已经是老牌厂商电摩的价位,这个价位的买家买的是品牌和售后,参数在这里换不来多少信任。
05、2B 这条腿长在非洲
Horwin 的另一条腿是给车队供车。非洲换电出行公司 Spiro 在贝宁、多哥、卢旺达、乌干达铺车,早期的车和电池主要从 Horwin 进货。
这类2B业务一单就能走量,不用养经销商,也不用做品牌溢价。代价同样明显,大客户一直在想办法降低对单一中国供应商的依赖,Spiro 在非洲本地建组装厂,2026 年 9 月 11 日又在迪拜和雅迪签下协议,签字的是 Spiro CEO Anant Badjatya 和雅迪科技集团高级副总裁王佳中,由雅迪供应电动两轮车,双方联合开发定制化两轮平台,覆盖 Spiro 所在的 7 个非洲国家。
2B订单的忠诚度只到下一轮采购为止,供应商能留住客户的只有成本和交付。
06、同一条路,谁先走到了坡顶
和Horwin 打法相似的还有Super Soco。上海起家,工厂放在 Vmoto 的南京基地,海外销售交给澳大利亚上市公司 Vmoto 和它在欧洲的经销网络,主力同样是 125cc 当量的电动车。
2021 年它在欧洲卖出超过 1 万台,是同级别里卖得最多的品牌,Vmoto 当时还计划到 2030 年把欧洲经销店扩到 3000 家。
接下来几年一路下坡,2024 年总销量 17038 台,同比跌了三成多,营收从 2022 年的 1.17 亿澳元落到 2025 年的 4684 万澳元,2025 年净亏损 995 万澳元。
2023 年它的英国总代理进入破产管理,Vmoto 花 100 万澳元把代理商的业务买回来自己干。
Super Soco 的经历摆在那里,靠进口商和经销商铺出来的量,三四年就能做大,价格更低的对手一进场,倒退的速度一样快。
西班牙的 Silence 走的是另一条路。它背后是西班牙基建集团 Acciona,车用可拆换电池,Acciona 在西班牙铺了 200 多个换电站,2024 年又把车放进日产在欧洲的经销店里卖,等于拿到了一套现成的店中店。
2026 年上半年它在西班牙卖出 1179 台电动踏板,同比涨了 78.4%,拿下 42.6% 的份额,而同期整个市场还在下滑,它在西班牙已经连续八年领跑。
07、中国品牌要跨过的坎
先说进口商。欧洲两轮的渠道层层分销,品牌方离消费者很远,一个靠谱的本地合伙人能省掉几年试错,也会顺手把渠道话语权攥在自己手里。股权结构要提前设计,Horwin 让中方控股 74%,就是把渠道留在自己手里的做法,找合伙人的卖家最好在签约前就把这一条谈死。
再说节奏。高端电摩在欧洲是小众生意,发布和交付之间每拖一年,现金流就多烧一年,经销商的耐心也跟着耗掉。对外公布的交付日期一旦失信,伤害比晚一点发布更重,宁可把发布会往后放,也要把第一批车按时送到店里。
最后是政策。欧盟 2024 年 10 月对中国纯电动乘用车征收的反补贴税明确把 L 类车和摩托车排除在外,电动两轮暂时不在这一刀里。真正要盯的是各国补贴,意大利的 Ecobonus 明年就要降档。做定价的时候,把补贴当成短期促销费用来算,产品在没有补贴的价格上也要卖得动。
说到底,Horwin 这七年做对的事情很清楚,选了 L3e 这个国内同行扎堆较少的位置,用一家合资进口商解决了欧洲经销商最在意的售后和合规,又在补贴最慷慨的几年吃到了先发红利。它没跨过去的坎也很清楚,先发优势两年就被追平,寄予厚望的平台化新车拖了几年没交付,2B 大客户转身就找了别的供应商。
这几个环节是互相咬着的,经销商要靠新车留住,新车要靠规模降本,规模又要靠经销商卖出去,任何一环卡住,整条链路一起慢下来。
【版权提示】信息来自于互联网,不代表出海网官方立场,内容仅供网友参考学习。如发现本站内容存在版权问题,烦请提供版权疑问、身份证明、版权证明、联系方式等发邮件至 jechynwu@chwang.com ,我们将及时沟通与处理。如若转载请联系原出处
欧洲跨境之路

企业跨境出海综合服务平台

新手指南
热门推荐
平台常见问题
版权归出海网跨境电商(广州)有限公司所有 粤ICP备2021037671号-5